Une SCI en location meublée exerce une activité commerciale et relève de l’impôt sur les sociétés, sauf tolérance : ses recettes meublées ne doivent pas dépasser 10 % de ses recettes totales, en moyenne sur l’année et les trois précédentes. Au-delà, ou en cas de location saisonnière habituelle, la SCI bascule à l’IS.
Pourquoi la location meublée change la nature de votre SCI
La location meublée est une activité commerciale, et une société civile qui l’exerce relève de l’impôt sur les sociétés. Le BOFiP le dit sans détour (BOI-IS-CHAMP-10-30, version du 4 juillet 2018, paragraphe 250) : « une société civile qui donne en location des locaux meublés exerce une activité commerciale et doit être assujettie à l’impôt sur les sociétés ». Le fondement est l’article 206 du Code général des impôts.
Ce principe renverse une idée reçue. On crée souvent une SCI pour son régime de transparence fiscale, puis on découvre qu’un bien loué meublé n’y entre pas.
Selon impots.gouv.fr, dès lors qu’elle met un bien en location meublée, la SCI ne peut pas déposer de déclaration 2072. Elle doit déposer une déclaration 2065. Vos associés ne déclarent plus de revenus fonciers : ils déclarent les dividendes que la SCI leur distribue.
Les conséquences dépassent la paperasse, et nous les détaillons plus bas. Avant cela, une exception sauve beaucoup de SCI mixtes. Pour les bases de la location meublée elle-même, notre guide sur la location meublée reste le point d’entrée.
La tolérance de 10 % : un calcul sur quatre exercices
L’administration tolère une part de meublé dans une SCI à l’IR tant que les recettes commerciales restent sous 10 % des recettes totales, mesurées en moyenne sur quatre exercices. Cette tolérance vise une activité commerciale accessoire. Elle n’autorise pas un meublé principal.
Comment se calcule le seuil
Le BOFiP (BOI-IS-CHAMP-10-30, paragraphe 320) prévoit de ne pas soumettre ces sociétés à l’IS. La condition : « le montant hors taxes de leurs recettes de nature commerciale n’excède pas 10 % du montant de leurs recettes totales ». Le paragraphe 330 ajoute que la moyenne des recettes hors taxes de nature commerciale, réalisées au cours de l’année en cause et des trois années antérieures, ne doit pas excéder ce seuil.
Le calcul porte sur les recettes hors taxes : loyers meublés, mais aussi charges refacturées et prestations annexes, selon JD2M (13 janvier 2026). Voici un exemple construit pour illustrer la méthode. Les chiffres sont fictifs.
| Exercice | Loyers nus HT | Loyers meublés HT | Recettes totales | Part du meublé |
|---|---|---|---|---|
| N-3 | 60 000 € | 3 000 € | 63 000 € | 4,8 % |
| N-2 | 60 000 € | 5 000 € | 65 000 € | 7,7 % |
| N-1 | 60 000 € | 9 000 € | 69 000 € | 13,0 % |
| N | 60 000 € | 8 000 € | 68 000 € | 11,8 % |
| Total sur 4 exercices | 240 000 € | 25 000 € | 265 000 € | 9,4 % |
Pris isolément, les exercices N-1 et N dépassent 10 %. La moyenne sur quatre ans, elle, reste à 9,4 % : 25 000 € de meublé sur 265 000 € de recettes. La SCI reste dans la tolérance.
L’année suivante, la fenêtre glisse. Avec 10 000 € de meublé sur 70 000 € de recettes, les quatre derniers exercices totalisent 32 000 € de meublé sur 272 000 € de recettes, soit 11,8 %. La SCI sort de la tolérance : un exercice à 14,3 % de meublé suffit à faire passer la moyenne au-dessus de 10 %.
Une réserve s’impose. Le BOFiP pose le principe de la moyenne sur quatre exercices, mais l’extrait cité ne détaille pas de formule chiffrée. Rapporter la moyenne des recettes commerciales à la moyenne des recettes totales revient à diviser la somme par la somme : c’est la lecture la plus directe du texte. Faites-la valider par votre expert-comptable avant de vous y fier.
Trois leviers pour redescendre sous le seuil
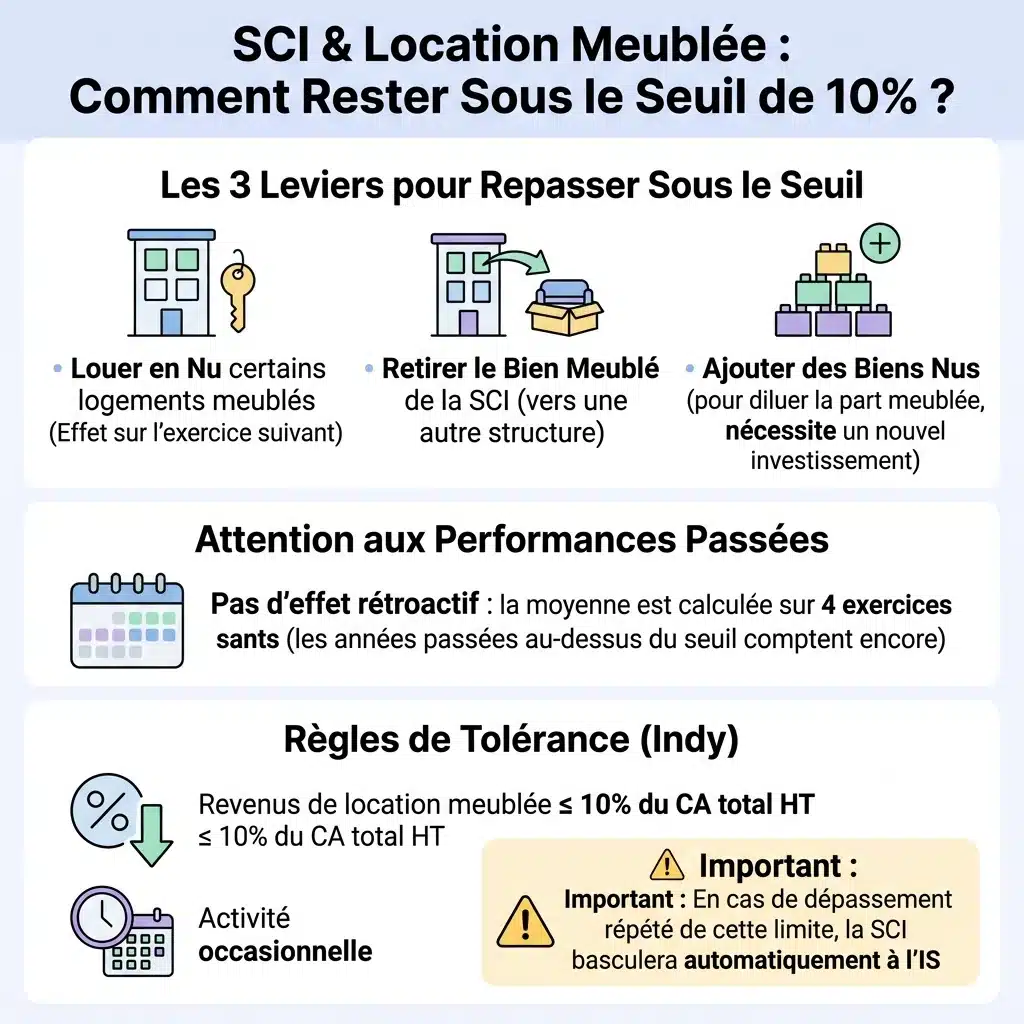
Si votre calcul approche de 10 %, trois leviers existent. Le premier consiste à louer nu certains lots aujourd’hui meublés : la part du meublé baisse dès l’exercice suivant. Le deuxième consiste à sortir le meublé de la SCI vers l’un des montages présentés plus bas. Le troisième consiste à ajouter des lots loués nus, ce qui dilue la part du meublé mais suppose un nouvel investissement.
Aucun de ces leviers ne corrige le passé. La moyenne sur quatre exercices garde la trace des années déjà écoulées, y compris celles où la SCI dépassait le seuil.
Ce qui sort de la tolérance
La tolérance suppose un meublé accessoire. Indy pose deux conditions dans son guide du 23 mars 2026 : des recettes meublées d’au plus 10 % des recettes totales hors taxes, et une activité qui reste occasionnelle. Un dépassement ponctuel peut être admis si la moyenne sur quatre ans reste sous la limite.
Un meublé qui devient l’activité principale n’entre pas dans ce cadre, pas plus qu’une SCI créée pour louer en meublé. Si le dépassement se répète, Indy le rappelle : la SCI bascule automatiquement à l’IS. C’est le moment de regarder les montages plus bas, avant que l’administration ne le fasse à votre place.
Trois semaines de location suffisent à basculer : le cas jugé à Toulouse
La cour administrative d’appel de Toulouse a jugé le 29 janvier 2026 (n° 24TL00930) que quelques semaines de location meublée par an suffisent à rendre une SCI passible de l’IS. Le cas est concret, et il touche exactement les familles qui louent l’été et occupent le reste de l’année.
Ce que le juge a retenu
Une SCI louait un bien par la plateforme Abritel : trois semaines en 2017, puis environ six semaines en 2018. Le reste de l’année, les associés occupaient le bien gratuitement comme résidence secondaire. L’administration a soumis la SCI à l’IS.
Le juge l’a suivie. Selon la décision publiée sur Légifrance, la location a eu lieu pendant trois semaines en 2017 et s’est répétée pendant environ six semaines en 2018, de sorte que l’activité a présenté un caractère habituel. Une société civile donnant habituellement en location des locaux garnis de meubles doit être regardée comme exerçant une activité commerciale. L’usage du bien comme résidence secondaire établissait par ailleurs qu’il était équipé, l’annonce n’ayant pas à lister tous les équipements, précise le commentaire de Gide.
Gardez le bon niveau de lecture : la décision est inédite au recueil Lebon. Elle illustre un risque, elle ne fixe pas une règle générale.
La mise à disposition gratuite d’un associé
Le second volet coûte le plus cher. Le juge a considéré que la mise à disposition gratuite du bien aux associés, en dehors des périodes de location, constituait un avantage sans contrepartie. Cet avantage, non inscrit en comptabilité, a un caractère occulte : il devient un revenu distribué, imposé chez les associés comme revenu de capitaux mobiliers.
Le prêt à usage, ou commodat, consiste à laisser un bien sans loyer. Il reste possible, à condition d’être encadré : les praticiens exigent une clause des statuts ou une décision des associés en assemblée. Mais une SCI qui loue par périodes et prête le reste du temps cumule deux risques, l’activité commerciale et l’avantage occulte. Un associé qui sous-loue ensuite en meublé les cumule aussi.
Ne prêtez donc jamais sans écrit, sans décision des associés et sans avoir vérifié quel régime s’applique. Le prêt d’un bien à un proche paraît anodin. Le juge de Toulouse l’a traité comme un revenu.
Ce qui se passe quand la SCI bascule à l’IS
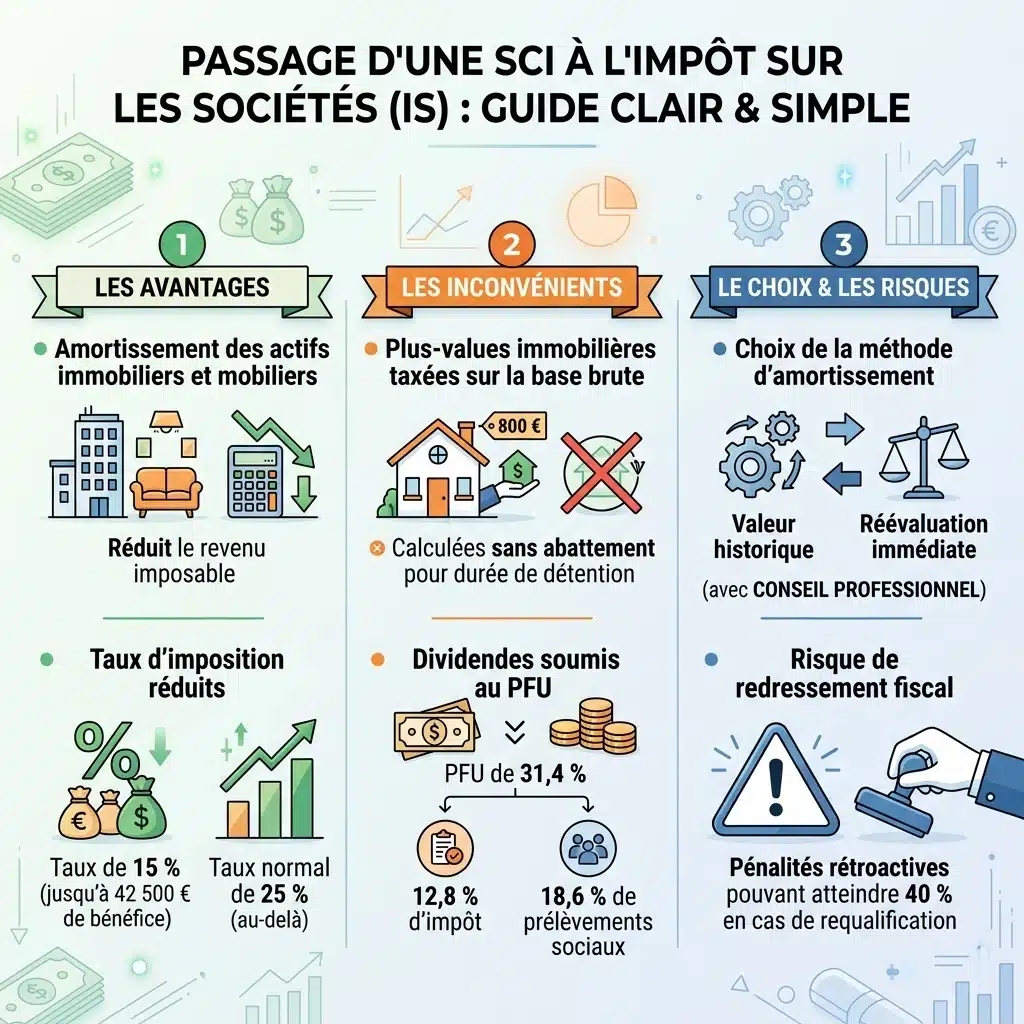
Basculer à l’IS ne veut pas dire tout perdre. La SCI amortit le bien immobilier et le mobilier, ce qui réduit son résultat imposable, selon JD2M. Le taux normal de l’IS est de 25 %. Un taux de 15 % s’applique aux premiers 42 500 € de bénéfice pour les sociétés qui remplissent les conditions, d’après Legalstart (4 juin 2026).
Les pertes viennent ensuite. La plus-value de revente se calcule sans abattement pour durée de détention. Les dividendes versés aux associés personnes physiques subissent le prélèvement forfaitaire unique de 31,4 %, soit 12,8 % d’impôt et 18,6 % de prélèvements sociaux depuis le 1er janvier 2026, d’après service-public.gouv.fr.
Si l’administration requalifie la SCI après contrôle, elle peut remonter sur plusieurs exercices. L’IS s’applique de façon rétroactive, les charges déduites à l’IR sont contestées, et des majorations s’ajoutent : LegalPlace (26 mai 2026) cite des pénalités jusqu’à 40 %.
Une SCI qui passe volontairement à l’IS choisit entre deux traitements des plus-values latentes, selon JD2M : réévaluer le bien à sa valeur de marché et payer l’impôt tout de suite, ou le conserver à sa valeur historique et amortir moins. Ce choix se fait avec un professionnel, pas seul.
CFE et TVA : ce que la tolérance ne règle pas
La tolérance de 10 % concerne l’impôt sur les résultats. La CFE et la TVA se jugent sur l’activité elle-même, pas sur le régime de la SCI. Faites confirmer votre situation par votre service des impôts des entreprises avant de conclure que vous y échappez.
La CFE
La location meublée est soumise à la CFE en principe, comme une activité commerciale, même exercée par un particulier, selon impots.gouv.fr. Vous êtes exonéré si vos recettes ne dépassent pas 5 000 €. Des exonérations existent aussi pour certains meublés de tourisme et pour la location d’une partie de sa résidence, sauf délibération contraire de la collectivité locale, précise impots.gouv.fr.
C’est la SCI qui paie la cotisation, calculée sur la valeur locative cadastrale ou sur une base minimum fixée par la commune, d’après Dougs (24 novembre 2025). La première année d’activité est exonérée. La déclaration initiale 1447-C se dépose avant le 1er janvier de l’année suivante. Pour remplir la déclaration case par case, notre article sur la CFE en LMNP détaille la marche à suivre.
La TVA et la para-hôtellerie
La location meublée à usage d’habitation est exonérée de TVA, sur le fondement de l’article 261 D 4° du CGI. L’exonération tombe pour la para-hôtellerie : séjours de 30 nuits au plus, dans un espace meublé, avec au moins trois des quatre prestations suivantes : petit-déjeuner, nettoyage régulier des locaux, fourniture de linge de maison, réception même non personnalisée. C’est la doctrine du BOFiP BOI-TVA-CHAMP-10-10-50-20.
Une SCI qui propose ménage, linge et accueil à ses vacanciers passe donc dans le champ de la TVA. Les seuils de franchise en base éventuels se vérifient auprès du service des impôts.
Quatre montages à comparer selon votre situation
Quatre montages permettent de louer en meublé sans exposer une SCI à l’IR à la requalification : le LMNP en nom propre, la SARL de famille, la location interposée et la SCI à l’IS assumée. JD2M (13 janvier 2026) en recense trois d’entre eux, et Indy (23 mars 2026) évoque la SARL de famille en cas de dépassement régulier.
| Montage | Fiscalité | Convient à | Limite |
|---|---|---|---|
| LMNP en nom propre | Bénéfices du propriétaire, amortissements possibles | Propriétaire qui détient le bien directement | Le bien sort de la SCI |
| SARL de famille | Structure commerciale, option possible pour l’IR | Famille qui détient à plusieurs | Création d’une société, Indy ne la mentionne pas |
| Location interposée | La SCI reste à l’IR et loue nu à une société d’exploitation | SCI existante qui veut garder l’IR | Deux structures à faire vivre |
| SCI à l’IS assumée | Amortissement du bien et du mobilier | SCI dont le meublé est l’activité principale | Plus-value sans abattement, dividendes à 31,4 % |
Le choix se joue sur la détention du bien. Si vous pouvez le détenir en direct, le LMNP en nom propre est le plus simple, et Indy le prend en charge avec la liasse 2031. Si plusieurs membres d’une même famille détiennent le bien ensemble, la SARL de famille garde une transparence fiscale, sous conditions.
Si la SCI existe déjà à l’IR, la location interposée lui conserve son régime, au prix d’une seconde structure. Si le meublé devient l’activité principale de la SCI, l’IS assumée est cohérente. Pour l’amortissement en LMNP, notre article sur le LMNP et l’amortissement fait le détail.
Si vous retenez le LMNP en nom propre, Indy peut tenir la comptabilité. Le bouton ci-dessous est un lien partenaire, sans surcoût pour vous.
Adapter l’objet social avant de louer en meublé
Vos statuts fixent l’objet social de la SCI. Si la location meublée n’y figure pas, une modification statutaire s’impose avant de commencer : LegalPlace (26 mai 2026) consacre une section à l’adaptation de l’objet social. Cette étape est distincte du régime fiscal, mais elle évite qu’un associé conteste plus tard une activité que les statuts ne prévoyaient pas.
Vous louez déjà en meublé : l’ordre des actions
Si votre SCI loue déjà en meublé, l’urgence porte sur ce qui se rattrape le moins bien : le seuil, puis les statuts, puis les impôts locaux. Voici l’ordre que nous recommandons.
- Calculez votre part de meublé sur les quatre derniers exercices, recettes hors taxes, charges refacturées et prestations annexes comprises.
- Relisez vos statuts : objet social, et clause éventuelle sur la mise à disposition gratuite d’un associé.
- Vérifiez votre CFE et les prestations que vous proposez à vos locataires, qui décident de la TVA.
- Encadrez ou arrêtez les mises à disposition gratuites qui ne reposent sur aucune décision des associés.
- Choisissez un montage et faites-le valider par un expert-comptable ou un avocat fiscaliste, puis mettez à jour votre comptabilité de SCI en conséquence.
Pour modifier votre objet social ou créer la structure retenue, LegalPlace est partenaire du site, et nous disposons d’un code promo : IMMO15 donne 15 % de réduction sur ses services.
Cet article ne traite ni le statut de loueur en meublé professionnel, ni les seuils de la franchise de TVA, ni la situation des non-résidents. Chacun ouvre des règles propres, à faire vérifier séparément.
Prochaine étape : le calcul de l’étape 1. Sans lui, vous ne savez pas si la tolérance vous protège encore, et tout le reste en dépend.
FAQ
Oui, mais à titre accessoire. Selon Indy (guide du 23 mars 2026), une SCI peut cumuler une location meublée si les recettes meublées ne dépassent pas 10 % de ses recettes totales hors taxes et si l’activité reste occasionnelle. Au-delà, elle bascule à l’IS. Pour un meublé qui devient l’activité principale, les structures alternatives sont plus adaptées, d’après JD2M.
Pas forcément le basculement à l’IS. L’administration apprécie la tolérance sur la moyenne des recettes commerciales de l’année en cause et des trois années antérieures (BOFiP BOI-IS-CHAMP-10-30, paragraphe 330). Un dépassement ponctuel peut donc être admis si la moyenne reste sous 10 %. Un dépassement qui se répète fait sortir la SCI de la tolérance.
En principe oui : la location meublée est soumise à la CFE comme une activité commerciale, selon impots.gouv.fr. Vous êtes exonéré si vos recettes ne dépassent pas 5 000 €. La SCI paie elle-même la cotisation, la première année d’activité est exonérée, et la déclaration initiale 1447-C se dépose avant le 1er janvier de l’année suivante, selon Dougs (24 novembre 2025).
C’est risqué. Le prêt sans loyer suppose un cadre statutaire ou une décision des associés. Dans l’affaire jugée par la cour administrative d’appel de Toulouse le 29 janvier 2026, la mise à disposition gratuite du bien aux associés a été requalifiée en avantage occulte, donc en revenu distribué imposé chez eux. Faites valider le montage avant de prêter.
Le LMNP en nom propre convient si vous pouvez détenir le bien directement : Indy le prend en charge avec la liasse 2031. La SARL de famille convient si plusieurs membres d’une même famille détiennent le bien ensemble et veulent une option pour l’IR, sous conditions. Indy ne la mentionne pas dans son offre LMNP : prévoyez un expert-comptable.