Comment remplir la CFE en LMNP
La CFE en LMNP peut poser des doutes dès la première mise en location. Entre l’établissement à identifier, la commune d’imposition à choisir et les renseignements à porter sur la déclaration initiale, le sujet repose sur des aspects très concrets. Remplir la CFE en LMNP consiste surtout à bien situer l’activité de location meublée non professionnelle dans le cadre de la fiscalité locale.
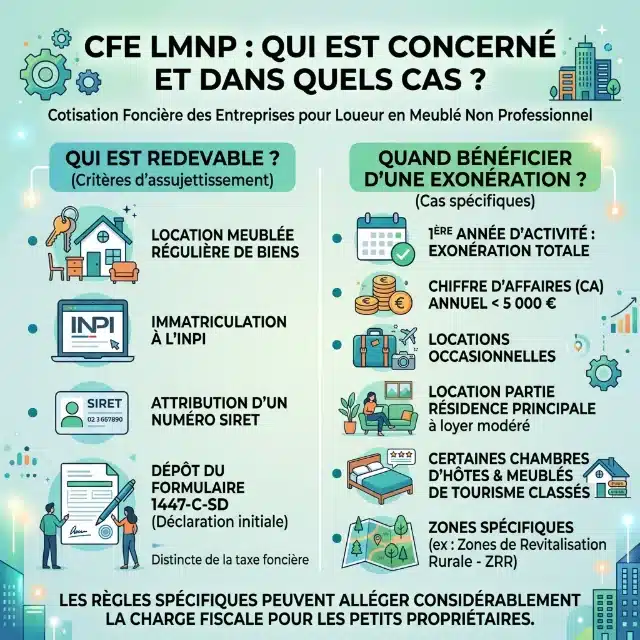
Qui est concerné par la CFE LMNP et dans quels cas
En LMNP, il s’agit du loueur qui a une activité de location meublée habituelle. Elle ne doit pas être confondue avec la taxe foncière dont le paiement incombe au propriétaire du bien comme tel. Dès que votre activité est déclarée auprès de l’INPI et que vous êtes titulaire d’un numéro SIRET, la question de la CFE se pose. La déclaration initiale s’effectue avec le formulaire 1447-C-SD, même si le logement loué ne dispose pas d’un local professionnel dédié.
Cependant, toute cotisation n’est pas due. La première année civile d’activité est exonérée dans sa totalité. L’autre exonération concerne les recettes annuelles de location meublée inférieures à 5 000 euros. Des cas particuliers peuvent également être exonérés de CFE, comme les locations occasionnelles, la location d’une partie de résidence principale à un prix raisonnable, certaines chambres d’hôtes, les meublés de tourisme classés ou encore les activités situées dans des zones bénéficiant d’un régime particulier. Pour les petits bailleurs, ces réglementations peuvent parfois alléger grandement la pression fiscale.
À quelle date déposer le formulaire 1447-c-SD et à quel service l’adresser ?
Vous devez adresser le formulaire 1447-C-SD au Service des Impôts des Entreprises dont dépend le lieu de votre activité. Dans les faits, si vous êtes LMNP, vous devez envoyer le document avant le 31 décembre de l’année de démarrage de votre activité.Même si la première année est exonérée, ce calendrier à respecter est important, car la déclaration a pour but d’enregistrer votre situation correctement pour les années suivantes.
Il est tout à fait possible d’envoyer cette déclaration de manière dématérialisée, ce qui correspond à la tendance actuelle en matière de transmission fiscale.Pour faire simple, il est préférable d’utiliser la messagerie sécurisée de votre espace professionnel sur le site des impôts pour joindre le formulaire 1447-C-SD dûment rempli et signé.Cependant, selon les services, il peut être possible d’envoyer la déclaration par voie postale. De toute façon, la piste dématérialisée est celle qui offre le meilleur suivi. En cas d’oubli ou de retard dans l’envoi du formulaire 1447-C-SD, l’administration régularisera la situation avec pénalités et rétroactivité.Mieux vaut donc garder une preuve d’envoi et vérifier que votre SIE a bien reçu la déclaration dans les temps.
Comment renseigner correctement les cadres obligatoires du 1447-c-SD
On commence par les données d’identification. Dans le cadre A1, il faut indiquer le numéro SIRET, l’activité exercée et le code NAF ou NACE correspondant. L’adresse de l’établissement correspond en principe au logement loué ou à l’adresse de gestion si vous exercez l’activité à domicile. L’essentiel est d’être cohérent avec ce qui a été déclaré lors de la création d’activité.
Le cadre A2 concerne la situation matérielle de l’activité. Si vous gérez la location depuis votre domicile et n’avez pas de local professionnel distinct, il est habituel d’indiquer une activité exercée à domicile et, lorsque aucun local n’est affecté à cette activité, une surface minimale de 1 m². Dans les cases chiffrées, notamment dans le cadre B1, on doit estimer le chiffre d’affaires ou les recettes encaissées. Si vous êtes sous le régime du micro, il faut cocher la case correspondante dans le cadre B2. Le nombre de salariés est généralement de zéro. Concernant les recettes, on raisonne par rapport aux mois effectivement loués pour éviter une estimation déconnectée de la réalité.
Exonérations, réductions et cas de dispense à connaître en LMNP
Plusieurs mécanismes permettent d’alléger ou d’annuler la CFE en LMNP. Au-delà des exonérations citées précédemment, il convient de recenser les différentes situations particulières ouvrant droit à des allègements, ainsi que les conditions d’application. Les principaux cas sont les suivants :
- Exonération la première année : L’année de création de l’activité de location, aucune cotisation n’est due.
- Exonération en fonction du montant des recettes : Si le montant des recettes locatives est inférieur à 5 000 euros par an, le loueur peut bénéficier d’une exonération totale.
- Dispense pour location occasionnelle : La location occasionnelle ou celle consentie dans la résidence principale du bailleur à un loyer ne dépassant pas un seuil raisonnable peut dispenser le bailleur de CFE.
- Exonérations locales : Certaines communes prévoient des exonérations spécifiques pour les meublés de tourisme classés ou les chambres d’hôte et autres locations meublées. Ces exonérations sont souvent accordées par délibération.
- Allégements géographiques : Des réductions ou exonérations peuvent être appliquées dans certaines zones (zones urbaines sensibles, zones de revitalisation rurale…)
- Réduction la deuxième année : Selon les règles locales, une réduction de la base imposable peut être accordée la deuxième année.
- Cas particuliers liés à la nature du bail et à l’usage du bien : Certaines formes de location (colocation meublée, location à des étudiants, ou bail commercial spécifique…) peuvent bénéficier de régimes particuliers.
Il est nécessaire de vérifier systématiquement auprès du SIE compétent les règles applicables, car c’est la commune qui détermine au niveau local l’application pratique des exonérations et réductions. Il convient également de se tenir informé des évolutions législatives et réglementaires pouvant impacter les dispositifs ci-dessus.
Détermination, montant et conséquence de la CFE sur la fiscalité du loueur meublé
Impôt local à part entière, la Cotisation Foncière des Entreprises (CFE) constitue un impôt auquel sont assujettis les loueurs en meublé non professionnels (LMNP). Son montant dépend de la base d’imposition retenue : soit une base minimale déterminée par la commune ou l’intercommunalité, soit la valeur locative cadastrale des locaux utilisés pour l’exercice de l’activité. Pour la plupart des LMNP ne disposant pas de local dédié, il s’agit le plus souvent de la base minimale. Celle-ci dépend du chiffre d’affaires réalisé et peut présenter d’importants écarts d’une commune à l’autre, chaque collectivité déterminant son propre taux d’imposition.
Commune rurale avec logement seul dans une résidence/chalet par exempleBase minimum (CA<10 000€)
| Ville / Zone géographique | Base de calcul retenue | Taux commun (%) | CFE annuelle (€) | Impact sur la rentabilité nette de LMNP |
|---|---|---|---|---|
| Paris (arrondissement intramuros) | Base minimum (CA<100 000€) | 19,11% | 450€ | Moyen : déductible donc charge mais si peu d’impôt et petits revenus du LMNP alors incidence forte sur la rentabilité nette. |
| Lyon (métropole) | Valeur locative cadastrale | 31,44% | 650€ | Fort : charge pleine et entière donc à anticiper dans sa gestion de trésorerie. |
| Bordeaux périphérie | Base minimum (CA<100 000€) | 26,25% | 320€ | Faible à moyen : dépend du taux intercommunal de CFE en plus du taux communal. |
D’un point de vue fiscalité, il s’agit d’une charge déductible en totalité du résultat imposable si vous êtes au régime réel. On limitera donc l’effet en terme d’impôt à payer. Cependant elle vient en plus des autres charges type assurance, taxe foncière ou encore amortissement mobilier et bâti hors terrain, chacun étant géré dans une logique d’optimisation fiscale différente. La première déclaration comme loueur meublé est très importante pour éviter les erreurs dans le calcul de la CFE ainsi que les éventuelles pénalités qui l’accompagnent : indiquez bien l’adresse du logement loué, sa nature (résidence principale ou saisonnière) et local professionnel ou pas. Enfin même si rien de significatif n’a changé ces dernières années, il convient de rester vigilant car certains ajustements locaux peuvent faire varier le montant à acquitter d’une année sur l’autre au niveau local.
CFE et LMNP : les réponses aux questions les plus fréquentes
Quelle différence entre CFE et taxe foncière en LMNP ?
La CFE (Cotisation Foncière des Entreprises) et la taxe foncière sont deux impôts distincts, même si ce sont tous deux des impôts fonciers. La taxe foncière est due uniquement par le propriétaire du bien immobilier, qu’il l’occupe ou non (notamment dans le cadre d’une location). La CFE, quant à elle, est appliquée à l’ activité de location meublée, même si elle est exercée à domicile et sans local professionnel.AiCCDcgO5NPar ailleurs, la CFE est déductible fiscalement au régime réel. Ce n’est pas le cas de la taxe foncière (à part pour certains revenus fonciers). Pensez donc à bien distinguer ces deux charges dans votre gestion locative.
Puis-je bénéficier d’une exonération durable de CFE en tant que LMNP ?
Hormis l’exonération liée à la première année d’activité ainsi qu’à celle correspondant au seuil de 5 000 € de recettes annuelles, il existe d’autres situations permettant une exonération, qui peut être durable. Par exemple, louer une partie de sa résidence principale (à un prix « raisonnable ») ou exploiter des meublés de tourisme classés sont des exemples courants permettant de bénéficier d’exonérations spécifiques locales (parfois permanentes), etc.Il convient donc de se rapprocher du SIE (Service des Impôts des Entreprises) et de consulter les délibérations de votre commune pour connaître les exonérations dont vous pouvez bénéficier.
L’absence d’activité peut-elle entraîner une exonération automatique de CFE ?
Non. Avoir un numéro SIRET et être inscrit comme LMNP ne rendent pas redevable automatiquement la CFE. Si vous n’avez généré aucune recette locative durant toute une année, il convient d’en informer le SIE via une déclaration spécifique ou lors du dépôt du formulaire 1447-C-SD.Cependant, si vous continuez à déclarer l’activité (même sans location), l’administration fiscale peut toutefois considérer que vous générez toujours des recettes et maintenir l’imposition sur une base minimale. D’où l’importance de actualiser régulièrement sa situation fiscale.
CFE : comment optimiser sa fiscalité LMNP ?
Pour optimiser sa fiscalité LMNP, il convient notamment d’opter pour le régime réel d’imposition. Cela permet ainsi de déduire totalement la CFE payée, mais aussi toutes les autres charges (intérêts d’emprunt, frais d’assurance, amortissement du mobilier… ) analysera ensuite le montant de la base minimale appliquée par différentes communes avant achat/changement d’adresse fiscale; car elle varie beaucoup selon les communes (décision communale). Pensez enfin à profiter des exonérations locales ou zonages avantageux (ZRR, ZFU… ) si vous remplissez les conditions.
Que risque-t-on en cas d’erreur ou d’omission dans la déclaration initiale 1447-C-SD ?
L’administration fiscale procède généralement à une régularisation rétroactive pouvant entraîner des pénalités et majorations en cas d’ oubli ou erreur sur le formulaire 1447-C-SD. Pensez donc à conserver une preuve d’envoi et vérifiez que votre déclaration a bien été prise en compte par le service concerné.En cas d’anomalie constatée ultérieurement (adresse inexacte, chiffre d’affaires erroné…), contactez rapidement votre SIE pour corriger la situation et limiter les conséquences financières (retard = pénalité + rappel sur plusieurs années possibles ! ).Un suivi rigoureux protège vos arrières !