
Quelle est la defiscalisation possible pour l’achat d’une résidence senior ?
L’investissement dans une résidence senior constitue un placement immobilier aux nombreux atouts. Outre la constitution d’un patrimoine, la perception de revenus locatifs et l’anticipation d’une perte d’autonomie, l’investissement en résidence senior permet de bénéficier d’une fiscalité avantageuse via le statut LMNP (Loueur en Meublé Non Professionnel).
Qu’est-ce qu’une résidence senior ?
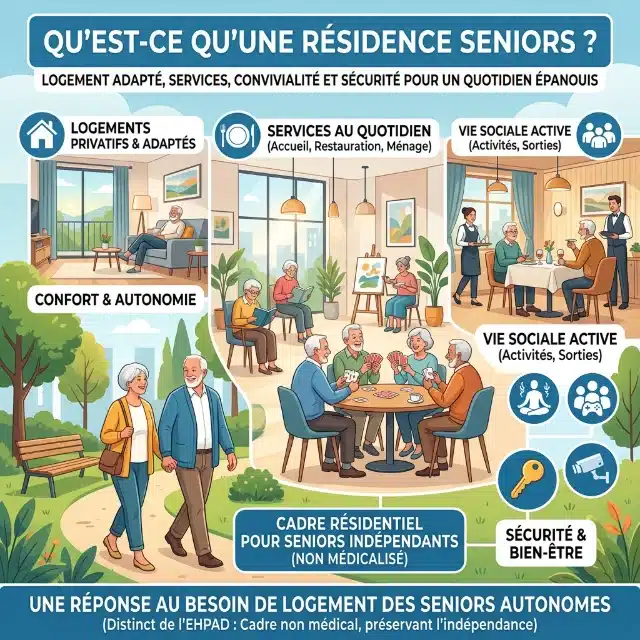
Une résidence senior est un ensemble immobilier comportant des logements, souvent des appartements meublés, destinés à des personnes âgées autonomes. C’est avant tout le cadre de vie qui préserve l’indépendance du résident qui différencie la résidence senior des autres types d’habitat. Les résidences seniors proposent des services appréciables au quotidien : accueil, restauration, blanchisserie, activités permettant de préserver la vie sociale… Suivant les établissements, cette offre peut être plus ou moins étoffée avec des services de loisirs ou bien d’assistance.
Si leur objectif n’est pas médical mais bien résidentiel, les résidences senior répondent à un réel besoin : celui d’un habitat adapté pour une population âgée, valide et autonome qui recherche un cadre de vie plus pratique et plus sécurisant sans pour autant perdre son autonomie. Elles permettent également de maintenir du lien social grâce aux espaces communs et aux nombreuses animations.
La distinction avec un Ehpad est ici capitale. Un Ehpad est un établissement médicalisé alors qu’une résidence senior ne l’est pas. Les occupants d’une résidence senior autonome peuvent toutefois faire appel à des professionnels de santé si besoin mais la structure en elle-même n’a pas vocation à entrer dans un cadre médicalisé similaire.
Qui peut investir dans une résidence senior et quels en sont les avantages ?
Accessibles aux particuliers comme aux institutionnels, les premiers achetant le plus souvent un ou plusieurs appartements meublés et les seconds acquérant de véritables résidences seniors. L’un comme l’autre recherchent des revenus réguliers, souvent appréciés pour compléter une retraite, et à travers une demande spécifique liée au vieillissement de la population.
Cette demande découle d’une tendance structurelle. Et pour cause, le nombre de retraités augmente à la même cadence que le nombre d’années en France et en 2050, un tiers de la population aura plus de 60 ans. Les résidences seniors constituent donc une réponse adaptée à ce besoin de logements adaptés avec services (restaurant, jardin, piscine, activités…) mais également pour l’investisseur à la possibilité d’accéder à l’immobilier neuf et géré par un exploitant professionnel sans prise en charge de la location.
Ce modèle est également apprécié car il reste facilement identifiables. Les loyers sont versés directement par le gestionnaire de la résidence et non par le locataire. Le propriétaire n’a pas à intervenir dans son quotidien pour garantir ses revenus locatifs. Mieux encore : ces derniers peuvent être défiscalisés via un investissement sous statut LMNP (Loueur Meublé Non Professionnel) ou Censi-Bouvard. Si le bien est conservé 20 ans , il est même possible d’en récupérer 20% de TVA. Bien sûr ce type d’investissement a un prix mais celui-ci reste très variable suivant l’emplacement géographique, le type de bien acheté immobilier (T1 ou T2), le niveau d’étage ou d’orientation et enfin les prestations proposées par la résidence senior : comptez tout de même environ 150 000 € HT pour un T2 standard.Pour cet investissement rentable, on nous annonce une rentabilité située entre 3,8% et 4,25% brut (soit entre 3,3% et 3,75% nette après charges).
Les dispositifs fiscaux et les mécanismes de défiscalisation
En investissant dans un logement en résidence senior, vous pouvez bénéficier de divers mécanismes de défiscalisation, suivant votre profil d’investisseur et le type de bail. Certains vous permettent de réduire directement votre impôt sur le revenu, tandis que d’autres diminuent la base imposable de vos revenus locatifs par le biais d’amortissements ou de déductions. Pour un investissement réussi, il est essentiel de bien comprendre les conditions d’éligibilité, les durées d’engagement et les plafonds à respecter.
Les principaux dispositifs :
- La loi Pinel : Le propriétaire bénéficie d’une réduction d’impôt sur le prix d’achat (12 %, 18 % ou 21 % en fonction de la durée de location, soit respectivement 6 ans, 9 ans et 12 ans), dans la limite de 300 000 euros par foyer fiscal. Attention : ce dispositif est également soumis à des plafonds de loyers et aux ressources des locataires.
- La loi Censi-Bouvard : Réduction d’impôt de 11 % du prix d’acquisition (plafonnement à 300 000 euros) étalée sur 9 ans, réservée aux biens loués en meublé non professionnel (LMNP) pendant cette période. Parfois, la récupération de la TVA sur le prix d’achat est également possible.
- Le statut LMNP : Si vous ne remplissez pas les conditions des deux dispositifs précédents, vous relevez du régime fiscal particulier dit « statut LMNP ». Ce dispositif permet notamment d’amortir le bien immobilier, les meubles et certaines charges liées à l’exploitation du bien (frais de notaire, comptabilité …). L’avantage de ce mécanisme est qu’il réduit le bénéfice imposable. En contrepartie, il nécessite une comptabilité rigoureuse et la tenue d’un livre-journal.
- Le régime réel simplifié : Souvent associé au statut LMNP, le régime réel simplifié permet également de déduire les frais réels engagés (intérêts d’emprunt, travaux, gestion du bien, assurance …) ainsi que les amortissements. L’avantage fiscal est important par rapport au régime micro-BIC.
Attention : suite à la prolongation du dispositif Censi-Bouvard jusqu’au 31 décembre 2022, vous êtes nombreux à pouvoir encore en bénéficier récemment ! Pour savoir quel mécanisme sera le plus adapté à votre situation personnelle et optimiser votre rendement net après impôts selon votre investissement locatif en résidence senior, il est essentiel de prendre en compte la nature du bail signé (commercial ou mixte), la durée de détention envisagée (long terme ou revente rapide), la localisation géographique du bien…Nous vous conseillons donc de réaliser une analyse personnalisée avec un conseiller fiscal ou un expert en gestion locative.
L’avantage fiscal de la TVA et la récupération de la TVA
Avec la possibilité d’une TVA réduite ou d’une récupération totale de la TVA, la fiscalité de la résidence senior constitue l’un des grands avantages de cet investissement puisqu’elle permet de diminuer fortement le coût réel d’acquisition du bien.L’avantage fiscal sur la TVA ne représente pas une réduction de l’impôt direct mais s’inscrit dans une démarche plus globale d’optimisation de la rentabilité nette d’une acquisition.
En loueur en meublé non professionnel (LMNP) au régime réel, les investisseurs peuvent ainsi récupérer jusqu’à 20% du prix d’achat du bien immobilier, du mobilier et certaines dépenses annexes (déclaration des travaux, équipements…).Pour cela, ils doivent fournir au moins trois services para-hôteliers (petit-déjeuner, nettoyage des locaux effectué régulièrement, fourniture du linge de maison et réception…) et signer un bail commercial long (9 à 11 ans en général).L’avantage fiscal à la TVA concerne donc principalement les logements situés dans des résidences services gérées par des exploitants professionnels.
| Type de résidence / Service | Taux de TVA récupérable | Conditions à respecter | Montant récupérable |
|---|---|---|---|
| Résidence services avec des services para-hôteliers (LMNP) | 20% | – Bail commercial long de 9 à 11 ans – Au moins 3 services para-hôteliers minimum proposés aux résidents – Inscription au régime réel d’imposition obligatoire | Jusqu’à 20% du prix d’achat immobilier et mobilier professionnel compris. |
| Résidence services sans des services para-hôteliers | 10% | – Prestation limitée concernant les services proposés aux résidents – Non éligibilité à la récupération intégrale de la TVA sur le prix d’achat | Aucune récupération possible, non éligibilité. |
| Achat classique (hors résidence service) | 20% | – Absence de bail commercial – Pas de services spécifiques (malaise seniors, médical, etc.) requis. | Aucune récupération possible, non éligibilité. |
| Dépenses annexes (travaux, équipements) | 10% ou 20% selon type de travaux réalisés ou équipements achetés. | – Travaux réalisés dans le cadre du régime réel LMNP – Factures établies au nom de l’investisseur (ou co-investisseur). | Dépenses dont le remboursement est possible, selon factures. |
L’optimisation fiscale générée par la récupération de la TVA peut ainsi atteindre plusieurs dizaines d’euros sur un investissement en résidence senior. Il est donc primordial d’être accompagné par un professionnel pour sécuriser l’opération et s’assurer du respect des critères administratifs. En cas de revente avant l’échéance du bail commercial ou changement d’affectation, une régularisation partielle pourra être demandée. Ce mécanisme permet ainsi de rendre plus attractive les résidences seniors auprès des investisseurs recherchant un produit à rendement sécurisé et fiscalement optimisé.
Autres atouts fiscaux et optimisation du rendement
Hormis les régimes les plus connus, d’autres avantages fiscaux peuvent également participer à l’optimisation du rendement de votre investissement en résidence senior. Certaines catégories de biens peuvent, sous conditions, être exonérées de taxe foncière. Cette faveur dépend le plus souvent de la qualité du bien (nouveau ou réhabilité) et du niveau de services dispensés. Il s’agit d’un avantage temporaire le plus souvent.
La qualité de la résidence entre donc en compte. Les programmes affichant un niveau élevé de services et respectant certains pré-requis peuvent effectivement conduire à ces exonérations ou autres aides fiscales spécifiques. Celles-ci ne remplacent en rien les grands régimes de défiscalisation mais viennent en supplément optimiser l’équilibre économique de l’opération.
L’optimisation du rendement passe enfin par la fiscalité des revenus et de la revente. Les charges d’exploitation et d’entretien sont déductibles notamment les frais de gestion, les charges de copropriété et les intérêts d’emprunt. Ces derniers déclenchent un effet de levier fiscal puisque retranchés des revenus locatifs. Nous abordons aussi une potentielle fiscalité des plus-values plus favorable avec abattements ou exonérations possibles.
Comment fonctionne le bail commercial et la gestion locative ?
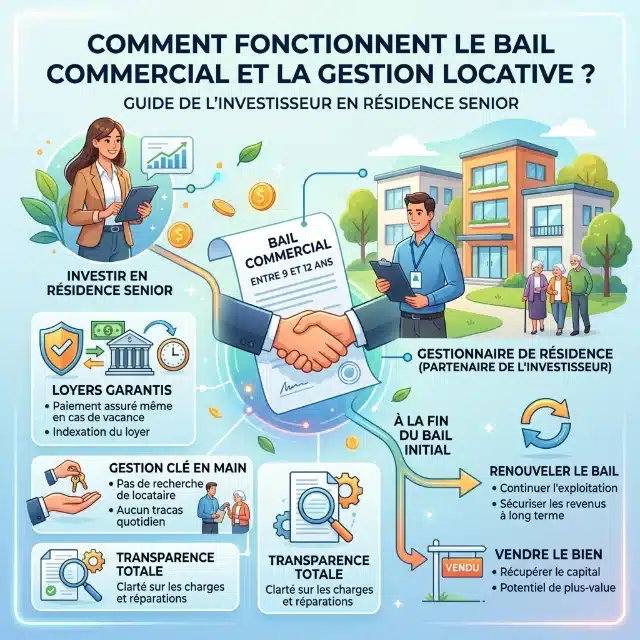
L’investissement en résidence senior s’effectue via un bail commercial signé avec le gestionnaire de la résidence pour une durée généralement comprise entre 9 et 12 ans. L’intérêt est de sécuriser les conditions d’exploitation du logement ainsi que le versement du loyer. Le propriétaire n’a ainsi pas à rechercher un locataire ni à gérer la gestion locative au quotidien.
En théorie, c’est bien le gestionnaire qui garantie auprès de son client le paiement du loyer, même en cas de vacance locative. Le bail prévoit également les modalités d’indexation sur des indicateurs économiques, les conditions de révision ainsi que la répartition des charges. Cette organisation permet ainsi une totale visibilité pour l’investisseur tout en déléguant la gestion locative de sa résidence senior à un professionnel.
À l’issue de cette première période de 9 ans, deux options existent : renouveler le bail commercial ou revendre le bien immobilier. Certains investisseurs prévoient d’ailleurs d’occuper le logement au moment de leur départ à la retraite. Toutefois, cette idée est à tempérer dans la mesure où il y a peu de risques que le bien soit libre d’occupation. Du côté des résidents seniors, la mobilité est importante dans une résidence senior et ils peuvent, si besoin, changer de logement adapté à leurs besoins au sein même de la résidence.
Nos recommandations pour réussir votre investissement en résidence senior
Tout d’abord, le choix de l’exploitant est déterminant. Il est préférable de sélectionner un gestionnaire sérieux et expérimenté, car c’est lui qui va gérer l’exploitation de la résidence et le versement des loyers. C’est donc la solidité de ce dernier ainsi que sa capacité à assurer la gestion pérenne de la résidence qui va sécuriser l’investissement du particulier.
Ensuite, l’emplacement doit être analysé avec soin. Investir en résidence senior ne se résume pas uniquement à un avantage fiscal. Il est essentiel de connaître le marché immobilier dans lequel vous investissez, d’analyser les écarts de prix selon les régions mais aussi de prendre en compte l’évolution des besoins des futurs locataires. Une étude approfondie du secteur permet d’éviter d’acheter un bien mal placé par rapport à la demande.
Enfin, il faut s’assurer que les services fournis sont bien conformes aux attentes réelles des seniors ciblés. L’autre point important reste une attention particulière portée à la lecture des documents contractuels notamment du bail commercial et ses spécificités. Selon votre situation, vous aurez ensuite le choix entre un renouvellement du bail après 9 ans ou une revente du logement.
Quelles sont les principales différences entre une résidence senior et un EHPAD ?
Répondant à des besoins très différents, la résidence senior et l’Ehpad ne relèvent pas de la même réglementation. La résidence senior fait partie de l’habitat avec services privés (non soumis à la réglementation des établissements de santé) quand l’Ehpad est un établissement médicalisé, contrôlé par l’Etat, accueillant des personnes en perte d’autonomie. Cette différence de nature a des conséquences concrètes dans la manière dont se fait l’exploitation, le public accueilli, et les attentes du résident.
La moyenne d’âge pour entrer en résidence senior est de 80 ans contre 84 ans en Ehpad. La résidence senior est plus liée à un choix de mode de vie alors que l’Ehpad correspond plus à une prise en charge par nécessité. Ainsi, dans la résidence senior, l’autonomie reste le fil conducteur même si les professionnels du médical peuvent être sollicités par le résident.
D’un point de vue fiscal, les deux investissements peuvent bénéficier des mêmes dispositifs. En revanche, les critères concernant la rentabilité d’une structure sont différents. Ainsi, un Ehpad doit impérativement comporter au moins 80 lits pour être rentable. Il est donc important d’analyser le modèle d’exploitation en parallèle de la défiscalisation.

