
SCI et facturation électronique : qui est concerné ?
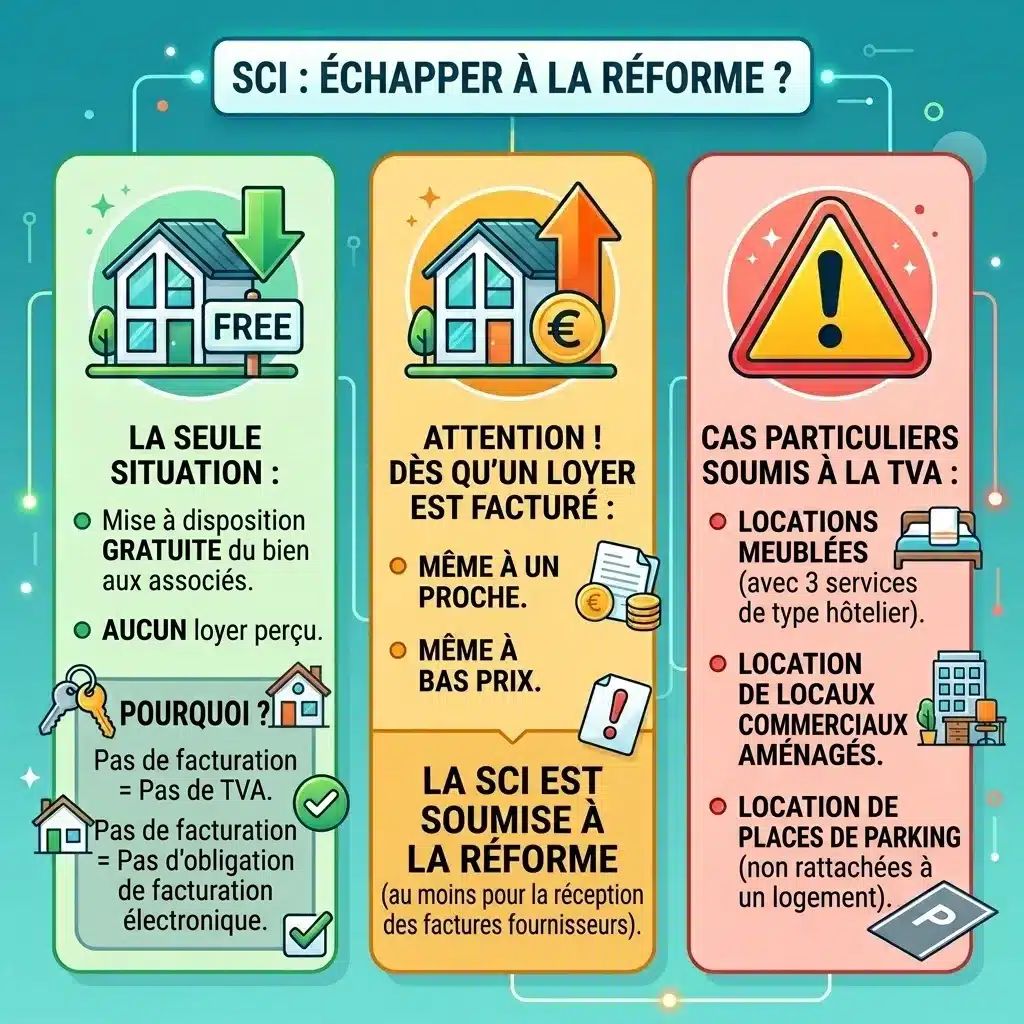
Oui, dans la grande majorité des cas. Une SCI est concernée par la facturation électronique dès qu’elle facture un loyer, quel que soit son régime fiscal (IR ou IS). Seule échappe totalement à la réforme la SCI qui met un bien à disposition gratuite de ses associés, sans percevoir aucun loyer.
Le critère qui décide : l’assujettissement à la TVA, pas le régime IR ou IS
C’est le point qui piège le plus d’associés de SCI. Beaucoup pensent que le choix entre l’impôt sur le revenu et l’impôt sur les sociétés détermine leurs obligations face à la réforme. Ce n’est pas le cas.
Une SCI à l’IS qui loue un logement nu à usage d’habitation reste exonérée de TVA sur ses loyers. Une SCI à l’IR qui loue des locaux professionnels avec option TVA entre, elle, pleinement dans le champ B2B de la réforme. Le régime fiscal ne joue aucun rôle dans cette distinction, seul compte l’assujettissement à la TVA. Si tu veux comprendre comment ce choix IR/IS s’articule avec le reste de la fiscalité de ta SCI familiale, l’angle est traité en détail dans notre guide dédié.
Concrètement, une SCI qui facture un loyer à un tiers, que ce loyer soit taxé ou exonéré, est considérée comme assujettie à la TVA au sens juridique. C’est cette qualification, et non le régime d’imposition des bénéfices, qui déclenche les obligations de facturation électronique.
Prends deux SCI en apparence proches. La première loue un appartement nu à une famille : elle est exonérée de TVA, mais reste assujettie et devra recevoir des factures électroniques. La seconde loue le même type de bien, mais y ajoute un service de ménage hebdomadaire assimilable à une prestation hôtelière : elle bascule automatiquement en TVA de plein droit, avec à terme une obligation d’émission. Le régime IR ou IS choisi à la création ne change rien à cette mécanique, seule la nature réelle de la location compte.
Le seul cas où une SCI échappe totalement à la réforme
Une situation permet de sortir complètement du champ de la réforme : la SCI qui met un bien à disposition gratuite de ses associés, sans jamais percevoir de loyer. Sans facturation, il n’y a ni assujettissement à la TVA, ni obligation de réception ou d’émission de factures électroniques.
Dès qu’un loyer est facturé, même à un proche, même à un tarif modeste, la SCI entre dans le champ de la réforme au minimum pour la réception de ses factures fournisseurs. La location meublée avec au moins trois prestations accessoires de type hôtelier, la location de locaux aménagés à usage professionnel, ou la location de places de parking non accessoires à un logement rendent d’ailleurs une SCI assujettie à la TVA de plein droit, sans option à exercer. C’est notamment le cas lorsqu’un bien a été apporté en nature à la SCI dans une optique locative professionnelle : la nature de cet apport pèse directement sur le régime de TVA applicable, et donc sur les obligations de facturation électronique qui en découlent.
Ton profil de SCI et tes obligations
Le tableau suivant résume les quatre situations les plus fréquentes rencontrées par les associés de SCI.
| Profil de SCI | Assujettissement TVA | Obligation | Échéance |
|---|---|---|---|
| Mise à disposition gratuite aux associés | Non assujettie | Aucune | Sans objet |
| Location nue à usage d’habitation | Assujettie, loyers exonérés (art. 261 D CGI) | Réception uniquement | 1ᵉʳ septembre 2026 |
| Location meublée para-hôtelière ou locaux professionnels aménagés | Assujettie de plein droit, TVA due | Réception, puis émission selon la taille | Réception : 1ᵉʳ septembre 2026 |
| Location de locaux nus professionnels avec option TVA | Assujettie sur option, TVA due | Réception, puis émission selon la taille | Réception : 1ᵉʳ septembre 2026 |
Une nuance mérite d’être soulignée pour la deuxième ligne : même exonérée de TVA sur ses loyers d’habitation nue, la SCI reste juridiquement assujettie. Elle doit donc pouvoir recevoir les factures électroniques de ses propres fournisseurs, entretien, travaux, assurance, dès la première échéance, sans pour autant émettre elle-même de facture électronique à ses locataires.
Le calendrier à retenir
La réforme distingue deux obligations qui n’entrent pas en vigueur en même temps : recevoir des factures électroniques, et en émettre.
| Obligation | Qui | Date |
|---|---|---|
| Réception de factures électroniques | Toutes les SCI assujetties à la TVA, quelle que soit leur taille | 1ᵉʳ septembre 2026 |
| Émission de factures électroniques | SCI assujetties de taille grande entreprise ou ETI | 1ᵉʳ septembre 2026 |
| Émission de factures électroniques | SCI assujetties de taille PME, TPE ou micro-entreprise | 1ᵉʳ septembre 2027 |
Dans la pratique, la quasi-totalité des SCI patrimoniales relèvent de la catégorie PME, TPE ou micro-entreprise. Leur obligation d’émission n’entre donc en vigueur qu’en 2027, mais la réception, elle, s’impose dès 2026 sans exception de taille. Ce délai supplémentaire vaut aussi d’être anticipé dans une optique de transmission : une SCI qui prévoit une donation de parts avec réserve d’usufruit a tout intérêt à régulariser sa situation TVA avant l’opération, pour ne pas transmettre une structure encore en défaut de mise en conformité.
Et pour les loyers facturés à des particuliers ? L’e-reporting
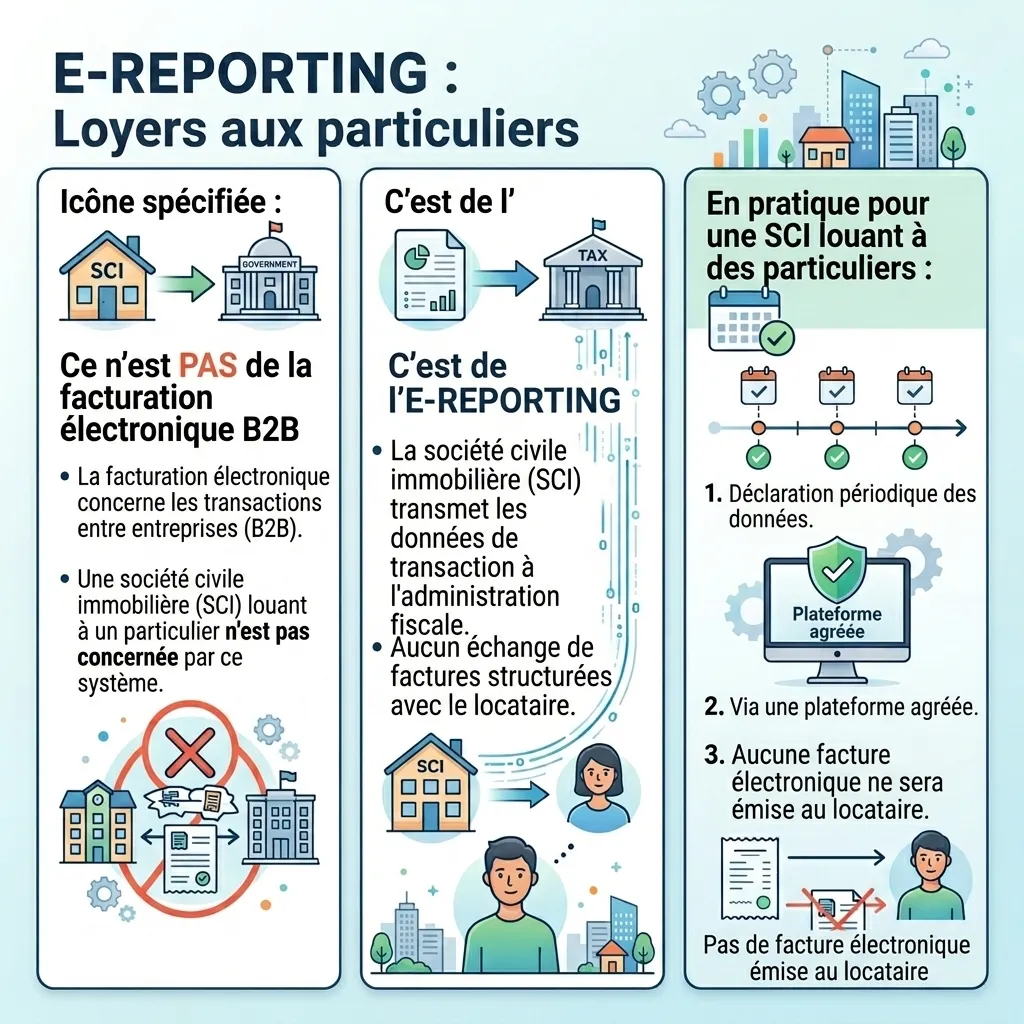
La facturation électronique proprement dite ne concerne que les opérations entre deux assujettis à la TVA établis en France, autrement dit du B2B. Une SCI qui loue à un particulier, à une association, ou à un client situé à l’étranger, ne rentre pas dans ce circuit d’échange de factures entre professionnels.
Ces opérations relèvent d’un mécanisme différent, l’e-reporting : la SCI transmet à l’administration fiscale les données de la transaction, sans passer par un échange de facture structurée avec le locataire. En pratique, pour une SCI qui loue exclusivement à des particuliers, cela se traduit par une déclaration périodique de données via sa plateforme agréée, sans jamais émettre de facture électronique à proprement parler. La distinction est utile à retenir : recevoir une facture électronique de son syndic ou de son artisan est une chose, déclarer ses propres loyers de particuliers à particuliers en est une autre, moins lourde en pratique.
Se mettre en conformité : le rôle des plateformes agréées
Le portail public de facturation a abandonné son rôle opérationnel d’échange de factures en octobre 2024. Il conserve uniquement une fonction d’annuaire centralisé des entreprises et de collecteur de données fiscales. Concrètement, une SCI ne peut plus recevoir ou émettre directement une facture via ce portail : elle doit choisir une plateforme de dématérialisation partenaire agréée par la DGFiP, qui en a immatriculé plus de 100 en mars 2026.
Le choix d’une plateforme n’a rien d’anodin pour une SCI qui gère peu de flux : mieux vaut une solution simple, souvent gratuite pour un faible volume de factures, plutôt qu’un outil pensé pour une entreprise commerciale. L’important est d’être inscrit dans l’annuaire avant la première échéance, pour ne pas se retrouver hors des radars de tes fournisseurs au moment où ils basculeront eux aussi vers l’électronique.
Trois vérifications suffisent, dans l’ordre, pour préparer la SCI à cette échéance. D’abord, confirmer son assujettissement réel à la TVA à partir de la nature exacte des locations en cours, nue, meublée, professionnelle ou mixte. Ensuite, recenser les fournisseurs qui basculeront eux aussi vers la facturation électronique, syndic, artisans, assureur, pour anticiper les premiers flux entrants. Enfin, choisir une plateforme agréée avant l’été 2026, plutôt que dans l’urgence en septembre, pour disposer du temps nécessaire à la prise en main.
Un changement d’activité peut faire basculer ta SCI dans le champ de la réforme
Ta qualification au regard de la TVA n’est jamais figée. Une SCI qui loue aujourd’hui un logement nu à un particulier, et qui ajoute demain une prestation de conciergerie ou de nettoyage régulier, peut basculer vers un statut para-hôtelier assujetti de plein droit à la TVA. De même, un local jusque-là loué nu à un particulier peut être reloué à une entreprise, avec option TVA à la clé.
Le réflexe à prendre : revérifier ta situation chaque fois que le bail change de nature, de locataire, ou que de nouveaux services sont ajoutés au contrat de location. Un simple avenant qui introduit une prestation de conciergerie, ou un local repassant d’un usage d’habitation à un usage professionnel, suffit à modifier le statut TVA de la SCI, et donc son calendrier d’obligations en matière de facturation électronique.
Structurer correctement sa SCI en amont, statuts, choix du régime fiscal, anticipation des évolutions locatives, évite ce type de mauvaise surprise administrative. C’est précisément l’objet de notre formation SCI Holding : elle aide à poser les bons choix de structuration dès la création, pour que ces obligations réglementaires, y compris la facturation électronique, deviennent une formalité plutôt qu’une découverte de dernière minute. Sur les aspects strictement fiscaux et déclaratifs propres à ta situation, l’appui d’un expert-comptable reste recommandé avant toute mise en conformité définitive.
F.A.Q.
Oui, dans la quasi-totalité des cas. Une SCI qui loue un logement nu à un particulier reste assujettie à la TVA au sens juridique, même si ses loyers en sont exonérés (article 261 D du CGI). Elle doit donc être capable de recevoir des factures électroniques dès le 1ᵉʳ septembre 2026, même si elle n’émet aucune facture elle-même.
Le 1ᵉʳ septembre 2026, pour toutes les SCI assujetties à la TVA, quelle que soit leur taille. Cette obligation de réception ne dépend pas du régime fiscal (IR ou IS) ni du montant des loyers perçus : elle s’applique dès lors que la SCI facture un loyer à un tiers.
Non. C’est le seul cas où une SCI échappe totalement à la réforme : si elle ne perçoit aucun loyer et se limite à mettre un bien à disposition gratuite de ses associés, elle sort du champ de l’assujettissement à la TVA et n’a aucune démarche à effectuer.

