
Apport en nature dans une SCI : étapes, fiscalité et pièges à éviter
L’apport en nature dans une SCI consiste à transférer la propriété d’un bien, le plus souvent immobilier, à la société en échange de parts sociales. Cette opération peut se faire lors de la création de la SCI ou lors d’une augmentation de capital. Elle exige une évaluation rigoureuse du bien, un acte notarié, des formalités de publicité foncière et implique une fiscalité qui varie selon que l’apport est pur et simple ou accompagné d’une reprise de dette. Avant de signer, il convient de chiffrer le coût global de l’opération et de vérifier sa cohérence avec le régime fiscal de la SCI.
Constituer ou renforcer le capital d’une société civile immobilière ne passe pas uniquement par de l’argent. En effet, l’apport en nature dans une SCI permet d’y intégrer directement un bien, généralement un immeuble, en échange de parts sociales. Cette solution séduit de nombreux propriétaires qui souhaitent structurer leur patrimoine, organiser une gestion à plusieurs ou préparer une transmission. Toutefois, elle implique des règles précises, des formalités incontournables et une fiscalité qu’il faut anticiper avant de s’engager.
Qu’est-ce qu’un apport en nature dans une SCI ?
Un apport en nature désigne le transfert de propriété d’un bien vers la SCI, à la différence de l’apport en numéraire qui consiste à verser une somme d’argent. Concrètement, l’associé cède un bien dont la société devient propriétaire, et reçoit en contrepartie des parts sociales représentatives de sa valeur. Cette opération peut intervenir dès la constitution de la société, ou plus tard, lors d’une augmentation de capital destinée à intégrer un nouveau bien ou un nouvel associé.
Quels biens peut-on apporter à une SCI ?
Dans la pratique, les biens apportés sont principalement des maisons, des appartements, des terrains ou des immeubles entiers, puisque l’objet social d’une SCI reste immobilier. Par ailleurs, il est possible d’apporter un bien en pleine propriété, mais aussi de dissocier les droits en apportant uniquement la nue-propriété ou l’usufruit. Cette dernière option, issue du démembrement de propriété, ouvre des perspectives intéressantes en matière de structuration patrimoniale, à condition d’en maîtriser les conséquences juridiques.
Que reçoit l’apporteur en contrepartie ?
En échange du bien transféré, l’associé reçoit des parts sociales dont le nombre est proportionnel à la valeur retenue pour son apport. Ainsi, plus la valeur du bien est élevée, plus la part de capital détenue par l’apporteur est importante. Cependant, une évaluation mal maîtrisée peut créer un déséquilibre entre associés, ce qui justifie une attention particulière à cette étape avant toute signature.
Pourquoi apporter un bien immobilier à une SCI ?
Au-delà de la simple constitution du capital, l’apport en nature répond souvent à des objectifs patrimoniaux précis. Il permet notamment de faciliter la gestion collective d’un bien, tout en s’inscrivant parfois dans une stratégie de transmission. Néanmoins, cette solution n’est pas systématiquement adaptée à toutes les situations, et certains contextes appellent davantage de prudence.
Faciliter la gestion et la détention à plusieurs
Détenir des parts sociales plutôt qu’un bien en indivision simplifie généralement la gestion à plusieurs. En effet, les statuts de la SCI fixent des règles de fonctionnement claires, ce qui évite les blocages fréquents en indivision. De plus, cette organisation facilite l’association avec d’autres investisseurs autour d’un projet immobilier commun.
Préparer la transmission du patrimoine
La SCI peut également faciliter la transmission progressive d’un patrimoine, notamment grâce à la cession ou à la donation de parts sociales. Le démembrement de propriété, évoqué précédemment, s’intègre souvent dans cette logique. Toutefois, l’apport initial doit rester cohérent avec le projet familial global, ce qui justifie généralement l’accompagnement d’un notaire ou d’un conseiller en gestion de patrimoine.
Identifier les situations où l’apport est moins adapté
À l’inverse, un apport en nature n’est pas toujours la solution la plus pertinente. Lorsque le bien présente une plus-value latente importante, ou lorsque les frais liés à l’opération dépassent les avantages attendus, l’intérêt de l’apport doit être réévalué. C’est pourquoi il reste indispensable de chiffrer le coût global avant d’engager la procédure, plutôt que de se fier à une intuition patrimoniale.
Apport pur et simple ou apport avec reprise de dette : quelles différences ?
Tous les apports en nature ne se ressemblent pas. En effet, il faut distinguer l’apport pur et simple, où l’associé reçoit uniquement des parts sociales, de l’apport à titre onéreux, où la SCI reprend tout ou partie d’un emprunt existant. Cette distinction n’est pas qu’une nuance juridique : elle conditionne directement le traitement fiscal de l’opération.
L’apport pur et simple
Dans le cadre d’un apport pur et simple, aucune dette n’est reprise par la société. L’associé reçoit exclusivement des parts sociales en contrepartie de son bien, sans autre compensation financière. Ce type d’apport bénéficie généralement d’un traitement fiscal plus favorable, bien que chaque situation doive être vérifiée au cas par cas.
L’apport à titre onéreux avec crédit repris par la SCI
Lorsque le bien apporté est encore grevé d’un emprunt, la SCI peut reprendre tout ou partie de la dette. Dans ce cas, la banque doit valider cette substitution d’emprunteur, ce qui constitue une étape à anticiper très tôt dans le projet. Par ailleurs, la fraction correspondant à la dette reprise peut être traitée fiscalement de façon proche d’une vente, ce qui alourdit potentiellement les droits dus.
Tableau comparatif des conséquences juridiques et fiscales
Afin de clarifier ces deux montages, voici une synthèse des principales différences à connaître avant de choisir entre un apport pur et simple et un apport à titre onéreux.
| Critère | Apport pur et simple | Apport à titre onéreux |
|---|---|---|
| Dette reprise par la SCI | Non | Oui, en tout ou partie |
| Contrepartie reçue | Parts sociales uniquement | Parts sociales et prise en charge de la dette |
| Formalités bancaires | Non concernées | Accord de la banque nécessaire pour la substitution |
| Droits et frais | Généralement plus favorables | Potentiellement plus élevés sur la part de dette reprise |
| Vigilance fiscale | Modérée | Renforcée, notamment sur la fraction assimilée à une vente |
Comment réaliser un apport en nature dans une SCI ?
La procédure d’apport en nature suit un enchaînement précis d’étapes, depuis l’évaluation du bien jusqu’à l’attribution définitive des parts sociales. Le passage devant un notaire est généralement incontournable dès qu’un immeuble est concerné, ce qui distingue cette opération d’un simple apport en numéraire.
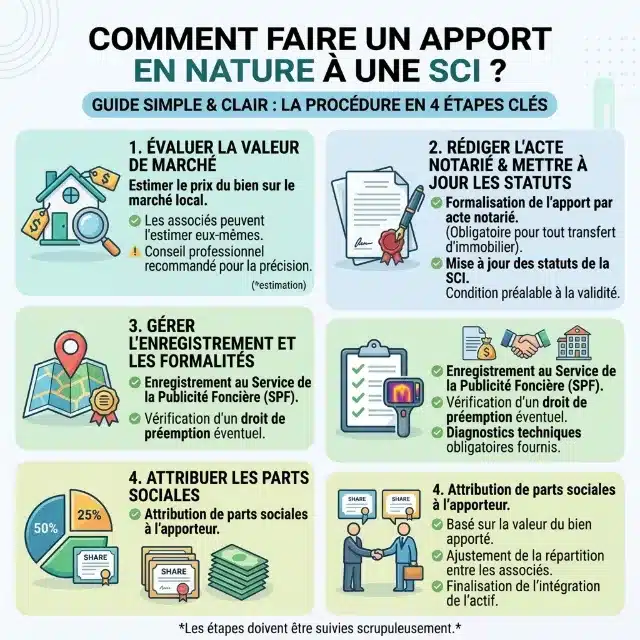
Évaluer la valeur vénale du bien
La première étape consiste à déterminer la valeur vénale du bien, c’est-à-dire son prix estimé sur le marché immobilier local, en tenant compte de ses caractéristiques propres. Bien que les associés puissent évaluer librement ce montant, il est fortement recommandé de s’appuyer sur un avis professionnel pour sécuriser cette étape. Une évaluation cohérente évite en effet les contestations ultérieures entre associés.
Rédiger l’acte notarié et mettre à jour les statuts
Une fois la valeur fixée, l’apport doit être formalisé par un acte notarié, indispensable pour tout transfert de propriété immobilière. Cet apport est ensuite constaté dans les statuts de la SCI, lors de sa création, ou dans un traité d’apport spécifique en cas d’augmentation de capital ultérieure. Cette formalisation juridique conditionne la validité même de l’opération.
Gérer la publicité foncière, le droit de préemption et les diagnostics
Au-delà de l’acte lui-même, plusieurs formalités complémentaires doivent être respectées. L’apport doit ainsi être publié au service de la publicité foncière, ce qui rend l’opération opposable aux tiers. De surcroît, un droit de préemption peut s’exercer selon la localisation du bien, tandis que les diagnostics techniques habituels restent exigés comme pour toute mutation immobilière.
Attribuer les parts sociales et finaliser les formalités
La dernière étape consiste à attribuer les parts sociales à l’apporteur, en fonction de la valeur retenue pour son bien. Lors d’une augmentation de capital, cette attribution s’accompagne d’un ajustement de la répartition globale entre l’ensemble des associés. Ainsi s’achève formellement l’intégration du bien au patrimoine de la SCI.
Quelle fiscalité pour l’apport d’un immeuble à une SCI ?
Contrairement à une idée répandue, l’apport d’un bien à une SCI ne constitue pas une simple formalité patrimoniale neutre. Il s’agit en réalité d’une véritable mutation de propriété, susceptible de générer une fiscalité propre, distincte de celle applicable en cas de vente classique.
Plus-value immobilière : principe et points de vigilance
Lorsque la valeur retenue au jour de l’apport dépasse le prix d’acquisition initial du bien, une plus-value immobilière peut être constatée. La durée de détention du bien influence généralement le traitement de cette plus-value, mais aucune exonération automatique ne découle du seul fait qu’il s’agisse d’un apport plutôt que d’une vente. Ce point mérite donc d’être vérifié avec précision avant toute décision.
Droits d’enregistrement et frais d’acte
En complément de la plus-value, des droits d’enregistrement et des frais notariés s’appliquent à l’opération. Ces droits restent généralement plus favorables dans le cadre d’un apport pur et simple, alors qu’ils peuvent s’alourdir sur la fraction correspondant à une dette reprise. À cela s’ajoutent les frais liés à la publicité foncière, qu’il convient d’intégrer dans le calcul global du coût de l’opération.
SCI à l’IR ou à l’IS : les incidences à anticiper
Le régime fiscal choisi pour la SCI, à l’impôt sur le revenu ou à l’impôt sur les sociétés, influence également l’analyse globale de l’apport. Ce paramètre a en effet des répercussions sur la fiscalité future des revenus et des plus-values générées par la société. Compte tenu de sa complexité, il est vivement conseillé de faire valider ce choix par un professionnel avant de finaliser l’opération.
Faut-il un commissaire aux apports en SCI ?
Contrairement à certaines idées reçues, le recours à un commissaire aux apports n’est pas systématiquement obligatoire dans une SCI. Cette question mérite toutefois d’être clarifiée, car elle influence directement la sécurité juridique de l’évaluation retenue.
Règle applicable aux sociétés civiles
Dans une société civile de droit commun, aucune obligation légale n’impose de faire contrôler l’évaluation des apports en nature par un commissaire aux apports. Cette règle diffère ainsi de celle applicable à d’autres formes de sociétés, ce qui explique une partie des confusions rencontrées sur ce sujet.
Pourquoi faire évaluer le bien par un professionnel reste prudent
Même en l’absence d’obligation, solliciter un avis de valeur professionnel demeure une précaution utile. Cette démarche permet d’éviter toute sous-évaluation ou surévaluation du bien, tout en préservant l’équilibre entre associés. De plus, elle offre une traçabilité solide de la valeur retenue, particulièrement utile en cas de contrôle ou de contestation ultérieure.
Les erreurs à éviter avant d’apporter un bien à une SCI
Certaines erreurs reviennent fréquemment lors d’un apport en nature. Trois d’entre elles méritent une attention particulière : une valeur mal évaluée, un emprunt mal anticipé et un coût global sous-estimé.
Sous-évaluer ou surévaluer le bien
Une valeur mal ajustée modifie directement la répartition des parts sociales entre associés, ce qui peut créer un déséquilibre durable au sein de la SCI. C’est pourquoi il est essentiel de s’appuyer sur des éléments de marché fiables et de documenter précisément la méthode d’évaluation retenue.
Négliger un emprunt immobilier existant
Lorsque le bien apporté fait encore l’objet d’un crédit, la SCI ne devient pas automatiquement l’emprunteur substitué. L’accord préalable de la banque reste indispensable, sous peine de complications juridiques et financières susceptibles de retarder, voire de compromettre, l’opération.
Oublier le coût global et la fiscalité de sortie
Enfin, beaucoup de porteurs de projet se concentrent uniquement sur les avantages immédiats de l’apport, en négligeant son coût global. Or, plus-value, droits d’enregistrement, frais notariés et fiscalité future selon le régime de la SCI doivent être additionnés avant toute décision définitive.
Apport en nature dans une SCI : checklist avant décision
Avant de finaliser un apport en nature dans une SCI, il est utile de vérifier point par point les éléments suivants :
- L’objectif patrimonial poursuivi par l’apport est clairement identifié
- La valeur vénale du bien a été estimée de façon fiable
- La dette restante, s’il en existe une, a été identifiée précisément
- L’accord de la banque a été obtenu en cas de reprise d’emprunt
- Le régime fiscal de la SCI, à l’IR ou à l’IS, a été validé
- Le coût global de l’opération a été chiffré dans son ensemble
- L’acte notarié a été préparé avec l’ensemble des pièces nécessaires
- Les formalités de publicité foncière ont été anticipées
Foire aux questions
Peut-on apporter un bien immobilier à une SCI ?
Oui, il est tout à fait possible d’apporter un bien immobilier à une SCI, qu’il s’agisse d’une maison, d’un appartement ou d’un terrain. Ce bien devient alors la propriété de la société, en échange de parts sociales attribuées à l’apporteur.
Faut-il un commissaire aux apports pour une SCI ?
Non, aucune obligation légale n’impose le recours à un commissaire aux apports dans une société civile de droit commun. Toutefois, une évaluation professionnelle reste recommandée par prudence.
L’apport d’un bien à une SCI entraîne-t-il une taxation de la plus-value ?
Une plus-value peut effectivement être constatée si la valeur retenue au jour de l’apport dépasse le prix d’acquisition initial du bien. Ce point doit être vérifié au cas par cas, en fonction de la durée de détention et de la situation personnelle de l’apporteur.
Conclusion
L’apport en nature dans une SCI reste une opération structurante, à la fois juridique, patrimoniale et fiscale. Plutôt que de se limiter aux avantages organisationnels, il convient d’anticiper l’ensemble des formalités, des coûts et des conséquences fiscales avant de s’engager. Cette opération touchant à la fois au droit des sociétés, à la fiscalité immobilière et, potentiellement, à des situations de crédit ou de succession, il est recommandé de faire valider votre projet par un notaire, un expert-comptable ou un conseiller en gestion de patrimoine avant toute décision définitive.

