
Donation de parts de SCI avec réserve d’usufruit : mécanisme et fiscalité
- La donation porte sur les parts sociales, pas sur l’immeuble : le barème de l’article 669 du CGI s’applique à leur valeur nette réévaluée.
- L’abattement de 100 000 € par parent et par enfant reste gelé jusqu’au 31 décembre 2028 (loi de finances 2026), renouvelable tous les 15 ans.
- Les statuts, et non la loi seule, fixent la répartition des pouvoirs entre usufruitier et nu-propriétaire : une clause mal rédigée neutralise l’intérêt du montage.
- Le quasi-usufruit sur les liquidités de la SCI génère une dette de restitution non déductible depuis la loi de finances 2024 (art. 774 bis du CGI).
- L’administration requalifie l’opération en donation déguisée si le donateur continue d’exercer un contrôle total après l’acte.
Transmettre l’immeuble sans perdre la main dessus
Un associé de SCI familiale veut transmettre son patrimoine immobilier à ses enfants. Il redoute deux choses à la fois : payer des droits de donation disproportionnés, et perdre le contrôle de la gestion locative avant l’heure.
La donation de parts de SCI avec réserve d’usufruit répond aux deux contraintes en même temps. Elle réduit l’assiette taxable grâce au barème de l’article 669 du CGI, tout en laissant au donateur la perception des loyers et, si les statuts le prévoient, la voix prépondérante en assemblée.
Comment fonctionne la donation de parts de SCI avec réserve d’usufruit
Le donateur conserve l’usufruit des parts et transmet la nue-propriété à ses enfants. Concrètement, il garde le droit aux revenus locatifs distribués par la SCI et le droit de vote attaché à cette qualité, tant que les statuts ne prévoient pas d’autre répartition.
Contrairement à une donation d’immeuble en direct, l’opération porte sur des parts sociales. Cette différence change deux choses. D’abord, la valorisation : elle repose sur l’actif net réévalué de la société (valeur des biens moins passif, y compris l’emprunt en cours), pas sur la seule valeur vénale du bien. Ensuite, la gouvernance : le Code civil laisse une large place à la liberté statutaire pour répartir les prérogatives entre usufruitier et nu-propriétaire, ce que la donation directe d’un bien immobilier ne permet pas.
Au décès du donateur, l’usufruit s’éteint automatiquement. Le nu-propriétaire récupère la pleine propriété des parts sans droit de succession supplémentaire sur cette réunion, conformément à l’article 1133 du CGI.
Le calcul des droits : barème de l’article 669 du CGI appliqué aux parts
Les droits de donation ne portent que sur la valeur de la nue-propriété transmise, et non sur la valeur totale des parts. Cette valeur dépend uniquement de l’âge de l’usufruitier au jour de l’acte, selon un barème fixé par l’article 669 du CGI et inchangé depuis la loi de finances pour 2004.
| Âge de l’usufruitier | Valeur de l’usufruit | Valeur de la nue-propriété |
|---|---|---|
| Moins de 21 ans | 90 % | 10 % |
| 21 à 30 ans | 80 % | 20 % |
| 31 à 40 ans | 70 % | 30 % |
| 41 à 50 ans | 60 % | 40 % |
| 51 à 60 ans | 50 % | 50 % |
| 61 à 70 ans | 40 % | 60 % |
| 71 à 80 ans | 30 % | 70 % |
| 81 à 90 ans | 20 % | 80 % |
| Plus de 90 ans | 10 % | 90 % |
Cas chiffré. Bernard, 63 ans, gérant d’une SCI familiale détenant un immeuble locatif à Bordeaux, veut donner la nue-propriété de ses parts à sa fille unique. L’actif net réévalué de la SCI s’élève à 500 000 €. À 63 ans, Bernard se situe dans la tranche 61-70 ans : l’usufruit vaut 40 %, la nue-propriété 60 %. La base taxable atteint 300 000 €. Après l’abattement de 100 000 € (art. 779 CGI), les droits se calculent sur 200 000 €, selon le barème progressif de l’article 777 du CGI : environ 38 194 €, contre plus de 78 000 € si Bernard avait donné les parts en pleine propriété sans démembrement.
Ce chiffrage illustre l’intérêt du montage : à patrimoine identique, la base taxable baisse mécaniquement, et le donateur continue de percevoir les loyers jusqu’à son décès.
Répartition des pouvoirs entre usufruitier et nu-propriétaire
Le Code civil pose une règle par défaut, mais les statuts de la SCI priment. L’article 1844 alinéa 3 autorise les associés à répartir librement le droit de vote entre usufruitier et nu-propriétaire, décision par décision.
En pratique, trois répartitions reviennent le plus souvent dans les statuts d’une SCI familiale démembrée :
- Décisions de gestion courante (approbation des comptes, distribution des bénéfices) : vote réservé à l’usufruitier, qui perçoit les revenus.
- Décisions affectant le capital (cession de l’immeuble, augmentation de capital, modification statutaire) : vote réservé au nu-propriétaire, qui porte la valeur patrimoniale.
- Décisions mixtes (emprunt, travaux importants) : vote conjoint des deux quotités, ou consultation obligatoire de l’usufruitier même sans droit de vote formel.
Une clause silencieuse ou mal rédigée renvoie au droit commun, où l’usufruitier vote pour toutes les décisions relatives aux fruits, et le nu-propriétaire pour celles touchant la substance du bien. Cette frontière reste source de contentieux entre héritiers quand les statuts n’anticipent pas les cas limites, notamment la vente de l’immeuble du vivant du donateur.
Comparatif : les trois montages de transmission de parts de SCI
| Critère | Donation en pleine propriété | Donation avec réserve d’usufruit | Donation-partage |
|---|---|---|---|
| Base taxable | Valeur totale des parts | Valeur de la nue-propriété (barème 669) | Valeur figée au jour de l’acte |
| Revenus locatifs après l’acte | Transmis aux donataires | Conservés par le donateur | Selon la clause de démembrement associée |
| Contrôle de la gestion | Perdu par le donateur | Conservé si les statuts le prévoient | Idem donation classique |
| Rappel fiscal des 15 ans | Oui | Oui | Non, valeur figée à la date de l’acte |
| Risque de conflit entre héritiers | Faible | Modéré (clauses statutaires à border) | Faible (lots figés, irrévocable) |
| Adapté à | Transmission immédiate et totale | Optimisation fiscale + revenu conservé | Fratrie avec risque de réévaluation inégale |
La donation-partage protège contre le risque de réévaluation différée entre héritiers, un avantage que la donation simple avec réserve d’usufruit n’offre pas. Les deux mécanismes se combinent d’ailleurs fréquemment : une donation-partage avec réserve d’usufruit cumule l’optimisation fiscale du barème 669 et la sécurité juridique du partage figé.
Consulter notre article sur le prêt immobilier en SCI en cliquant ici
Les pièges qui transforment l’optimisation en redressement
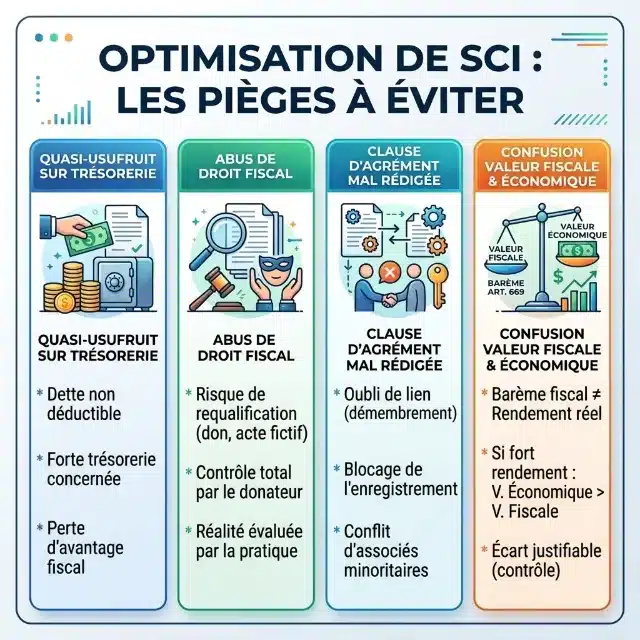
Le quasi-usufruit sur la trésorerie de la SCI
Quand la SCI détient des liquidités importantes (loyers capitalisés, produit de la vente d’un bien), l’usufruitier peut en disposer librement à condition d’inscrire une dette de restitution envers le nu-propriétaire. Depuis la loi de finances 2024, cette dette n’est plus déductible de l’actif successoral dans la majorité des cas (art. 774 bis du CGI), ce qui annule une partie de l’avantage fiscal si le montage n’a pas été anticipé.
L’abus de droit fiscal
L’administration requalifie la donation en donation déguisée, voire en acte fictif, si le donateur continue d’exercer un contrôle total après l’acte, sans qu’aucune prérogative réelle ne passe au nu-propriétaire. Les décisions de justice récentes rappellent que la réalité du démembrement s’apprécie à la lettre des statuts, mais aussi à la pratique effective de la gouvernance.
La clause d’agrément mal calibrée
Une SCI comporte presque toujours une clause d’agrément des nouveaux associés. Omettre de l’articuler avec la donation démembrée bloque parfois l’enregistrement de l’acte, ou ouvre la porte à une contestation des associés minoritaires non consultés.
La confusion entre valeur fiscale et valeur économique
Le barème de l’article 669 ignore l’état de santé réel de l’usufruitier et le rendement locatif effectif du bien. Pour une SCI à fort rendement, la valeur économique de l’usufruit dépasse souvent sa valeur fiscale, un écart qui joue en faveur du donateur mais qui doit rester justifiable en cas de contrôle.
Les étapes pour mettre en place l’opération
- Valoriser les parts : faire établir l’actif net réévalué de la SCI par un professionnel (expertise immobilière + bilan comptable).
- Vérifier les statuts : ajouter ou clarifier la clause de répartition des pouvoirs entre usufruitier et nu-propriétaire avant l’acte.
- Rédiger l’acte de donation : passage obligatoire devant notaire pour une donation portant sur un droit démembré.
- Obtenir l’agrément des associés si la clause statutaire l’exige.
- Enregistrer l’acte auprès du service de l’enregistrement, avec formulaire 2735 et paiement des droits calculés selon le barème 669.
- Mettre à jour le registre des mouvements de titres et, le cas échéant, les statuts déposés au greffe.
Anticiper la transmission sans perdre le contrôle
La donation de parts de SCI avec réserve d’usufruit combine deux résultats rarement compatibles ailleurs : une base taxable réduite et un revenu conservé jusqu’au décès. Le barème de l’article 669, gelé depuis 2004, et l’abattement de 100 000 € par enfant, gelé jusqu’en 2028, offrent une visibilité fiscale rare sur un horizon de 15 ans.
Cette visibilité ne dispense pas d’un travail statutaire précis. La répartition des pouvoirs, la clause d’agrément et le traitement du quasi-usufruit déterminent si le montage tient face à un contrôle fiscal ou à un désaccord entre héritiers. Pour chiffrer votre propre opération et vérifier la rédaction de vos statuts, téléchargez notre guide complet de la donation de parts de SCI démembrées ou inscrivez-vous à une consultation patrimoniale personnalisée.

