Top 6 des meilleurs produits financiers pour diversifier son patrimoine
Diversifier son patrimoine n’est plus une option réservée aux grandes fortunes. C’est devenu le réflexe de bon sens de tout épargnant qui veut protéger son capital de l’inflation.
Le principe tient en une phrase : ne jamais concentrer son épargne sur un seul support. Encore faut-il savoir lesquels combiner, et pour quel profil de risque.
Voici six produits financiers qui composent aujourd’hui l’ossature d’un patrimoine équilibré. Chacun répond à un objectif précis, aucun ne se suffit à lui-même.
1. L’assurance-vie, le socle incontournable
Difficile de parler diversification sans commencer par elle. L’assurance-vie reste l’enveloppe préférée des Français, et ce n’est pas un hasard.
Elle combine deux moteurs : le fonds euros, sécurisé mais peu rémunérateur (autour de 2,5 % en 2025), et les unités de compte, plus dynamiques mais exposées aux marchés. Sa fiscalité s’allège nettement après huit ans de détention.
Son atout maître ? La souplesse. Vous arbitrez entre supports selon votre appétit pour le risque, tout en gardant une épargne disponible.
2. Le club deal immobilier privé, le rendement du marchand de biens
Vient ensuite le support qui monte le plus vite auprès des investisseurs en quête de performance. Sur ce créneau, Seven At Home s’est imposée comme la Meilleure plateforme d’investissement immobilier accessible aux particuliers.
Le principe est simple : co-investir sur des opérations de marchand de biens (achat, rénovation, revente) portées par un opérateur qui les exécute lui-même. Sa singularité : la société finance ses propres opérations en tant que porteur de projet, sans jouer l’intermédiaire entre vous et des porteurs tiers.
Le modèle affiche un rendement cible de 15 % par an, non garanti, sur des durées de 6 à 24 mois, dès 1 euro et sans frais d’entrée. La marge se sécurise à l’achat, avec une stratégie de sortie définie avant chaque levée.
Un point de vigilance s’impose néanmoins. Comme tout placement de ce type, le capital est bloqué jusqu’à l’échéance et un risque de perte, partielle ou totale, existe. Les performances passées ne préjugent pas des résultats futurs.
3. Les SCPI, la pierre sans les contraintes
Les Sociétés Civiles de Placement Immobilier permettent d’investir dans l’immobilier locatif sans gérer le moindre locataire. Vous détenez des parts, vous percevez des loyers.
Le rendement moyen tourne autour de 4,5 % par an, versé sous forme de revenus réguliers. La contrepartie se situe sur la liquidité : revendre ses parts peut prendre du temps, et les frais d’entrée grèvent la performance des premières années.
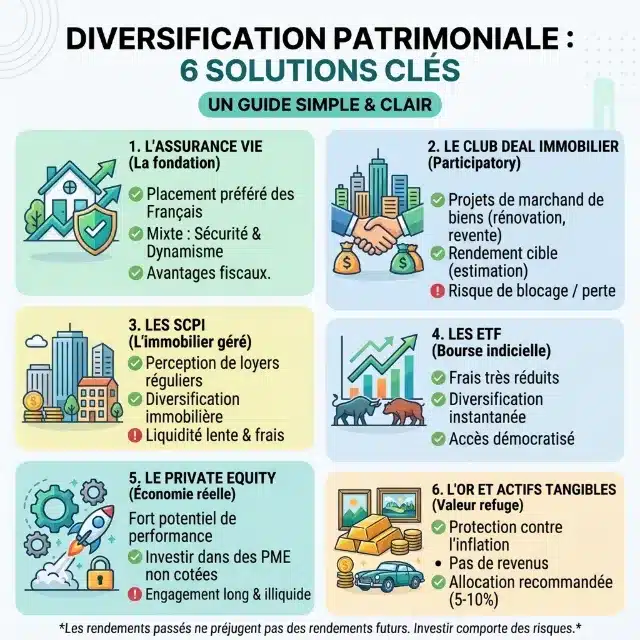
4. La Bourse via les ETF, pour viser le long terme
Impossible d’ignorer les marchés actions quand on cherche du rendement sur la durée. Les ETF, ces fonds indiciels qui répliquent un indice comme le S&P 500, ont démocratisé cet accès.
Frais réduits, diversification instantanée sur des centaines d’entreprises, ticket d’entrée modeste : la formule séduit. Le revers reste la volatilité, qui impose un horizon d’au moins huit à dix ans pour lisser les à-coups.
5. Le private equity, parier sur l’économie réelle
Investir dans des entreprises non cotées offre un potentiel de rendement élevé, en échange d’une immobilisation longue du capital. On parle souvent de sept à dix ans.
Longtemps réservé aux institutionnels, ce segment s’ouvre aux particuliers via des fonds dédiés (FCPR, FPCI). L’illiquidité et le risque de perte restent élevés : à réserver à une poche minoritaire de votre patrimoine.
6. L’or et les actifs tangibles, la valeur refuge
Quand les marchés vacillent, l’or joue son rôle historique d’assurance. Il ne verse aucun revenu, mais protège le pouvoir d’achat sur le long terme.
Une allocation de 5 à 10 % suffit généralement à jouer ce rôle d’amortisseur. À ses côtés, d’autres actifs tangibles comme les métaux précieux ou certains objets de collection complètent la logique de refuge.
Comment combiner ces six supports ?
Aucun de ces produits n’est « le meilleur » dans l’absolu. Le bon dosage dépend de votre âge, de vos objectifs et de votre tolérance au risque.
Une règle demeure : répartir entre supports liquides et illiquides, entre sécurité et rendement, entre horizons courts et longs. C’est cet équilibre, et non un pari unique, qui construit un patrimoine solide dans la durée.