La comptabilité SCI se tient seul, avec un logiciel ou avec un expert-comptable, et le régime fiscal fixe l’exigence. À l’IR, une comptabilité de trésorerie et la déclaration 2072 suffisent. À l’IS, il faut une comptabilité en partie double, un bilan et la liasse 2065. Comptez de 0 € à plus de 1 500 € par an.
Comptabilité SCI : ce que votre régime fiscal vous oblige à tenir, et ce qu’il ne vous oblige pas à faire
Le régime fiscal de votre SCI fixe l’essentiel de ses obligations comptables : la trésorerie suffit à l’impôt sur le revenu, la partie double s’impose à l’impôt sur les sociétés. Ce point de départ compte plus que le choix de l’outil.
Une SCI à l’IR qui s’offre une comptabilité complète paie un service dont elle n’a pas l’usage. Une SCI à l’IS qui se contente d’un tableur de recettes ne remplit pas ses obligations. Retrouvez donc votre régime avant de comparer les prix. Si la différence entre les deux vous échappe, le pilier sur le fonctionnement d’une SCI la détaille.
SCI à l’IR : la trésorerie et la déclaration 2072
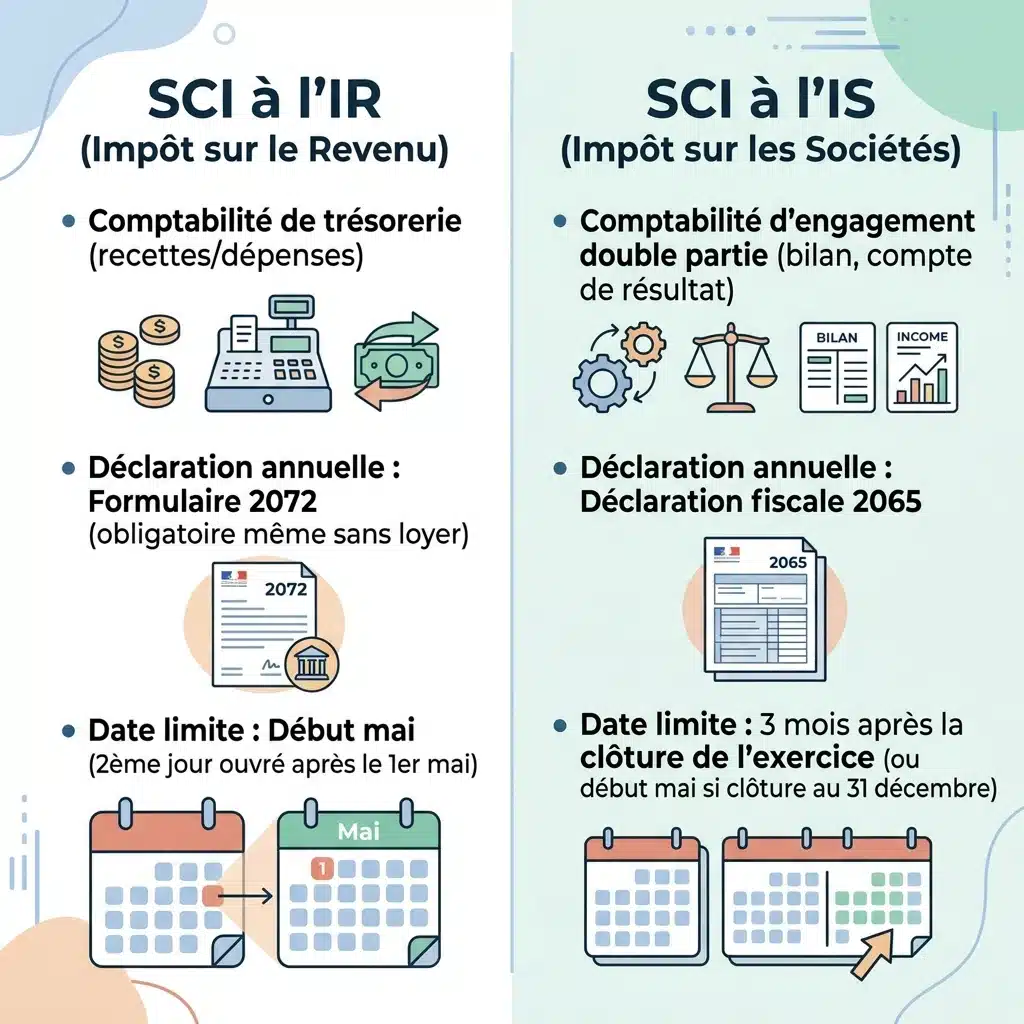
Une SCI à l’impôt sur le revenu n’a pas à tenir de comptabilité commerciale. Une comptabilité de trésorerie suffit : vous notez chaque loyer encaissé et chaque dépense payée, à la date où l’argent bouge. Swapn (article mis à jour le 10 août 2026) et Indy (guide mis à jour le 28 mai 2026) donnent la même règle.
La déclaration, elle, ne se discute pas. Le gérant dépose chaque année une déclaration 2072, qui détaille les produits et les charges de l’année civile et la part de résultat de chaque associé. Le Crédit Agricole e-immobilier rappelle qu’elle reste due même si la SCI ne perçoit aucun loyer. Chaque associé reporte ensuite sa quote-part dans sa propre déclaration de revenus, comme le montre notre article sur la SCI familiale avec revenus locatifs.
Le délai est court : la 2072 doit être déposée avant le deuxième jour ouvré qui suit le 1er mai, selon Swapn et Indy.
SCI à l’IS : la partie double et la liasse 2065
Une SCI qui a opté pour l’impôt sur les sociétés change de catégorie. Elle tient une comptabilité en partie double, conforme au plan comptable général, avec bilan, compte de résultat et annexe. LegalPlace (page mise à jour le 15 juillet 2026) et Dougs (article du 22 décembre 2025) décrivent les mêmes exigences.
La liasse fiscale, déclaration 2065 et ses annexes, se dépose dans les trois mois de la clôture de l’exercice. Sans exercice clos dans l’année, la limite est le deuxième jour ouvré suivant le 1er mai. C’est l’article 223 du Code général des impôts, que le BOFiP applique aux sociétés civiles ayant opté pour l’IS. Pour un exercice qui coïncide avec l’année civile, impots.gouv.fr retient la même échéance de début mai.
Concrètement, une SCI qui clôture au 31 décembre doit avoir bouclé sa comptabilité de l’année avant le printemps. Ne la lancez pas en avril.
Le dépôt des comptes au greffe n’existe pas pour une SCI
Un guide marchand mis à jour en juillet 2026 évoque un dépôt des comptes de la SCI à l’IS auprès du tribunal de commerce, sous sept mois. Les sources officielles disent l’inverse.
La page de service-public.gouv.fr sur le dépôt des comptes annuels liste les sociétés concernées : SAS, SA et SARL. Elle précise qu’une SCI n’est pas obligée de tenir une comptabilité ni d’établir des comptes annuels dans le cas général. Une note d’expert SVP conclut qu’aucune disposition légale ou réglementaire n’impose aux SCI de publier leurs comptes par un dépôt au greffe, quel que soit leur régime fiscal.
Vous déposez donc votre liasse à l’administration fiscale, pas vos comptes au greffe. Cette nuance évite de payer une formalité qui n’existe pas.
Trésorerie ou engagement : ce que change un loyer encaissé en janvier
La différence entre les deux méthodes tient à la date qui compte. En comptabilité de trésorerie, un loyer existe le jour où il est encaissé. En comptabilité d’engagement, il existe le jour où il est dû, même si le locataire paie plus tard.
Prenez le loyer de décembre, payé le 5 janvier. La trésorerie le range dans l’année suivante, parce que l’argent est arrivé en janvier. L’engagement le range en décembre et inscrit une créance sur le locataire jusqu’au paiement.
Sur plusieurs années, les totaux se recoupent presque. Sur un exercice précis, ils diffèrent, et cet écart décide du résultat déclaré.
Cette différence explique pourquoi les deux régimes n’ont pas les mêmes exigences. Indy résume la règle dans son guide : la trésorerie suffit à une SCI à l’IR sauf cas particulier, l’engagement s’impose à une SCI à l’IS. Un tableur d’encaissements et de décaissements ne répond donc qu’à la première.
L’associé société : le cas où l’IR devient une comptabilité commerciale
Une SCI à l’IR peut se retrouver soumise à une comptabilité commerciale sans avoir opté pour l’IS. Le déclencheur est un associé qui est lui-même une société à l’IS, ou une entreprise soumise aux BIC ou aux BA. L’article 238 bis K du CGI prévoit que la part de bénéfice correspondant aux parts détenues par cet associé se détermine selon les règles qui s’appliquent à lui.
Pour la SCI, la conséquence est pratique. Elle doit pouvoir justifier cette quote-part avec une vraie comptabilité, pas avec un cahier de recettes. C’est le cas classique d’une SCI dont un associé est une holding familiale.
Ce cas explique aussi une limite des outils en ligne. Indy indique qu’il n’est pas en mesure d’accompagner les SCI ayant une personne morale parmi leurs associés, et qu’il ne propose pas encore la comptabilité des SCI assujetties à la TVA. Les deux situations sortent du cadre standard. Vérifiez la composition de votre capital et votre assujettissement à la TVA avant de comparer les offres, pas après avoir payé l’abonnement.
Tenir la comptabilité soi-même : ce que doit contenir votre journal
Tenir seul la comptabilité de sa SCI est légal et raisonnable dans un cas précis : une SCI à l’IR, sans TVA, sans associé société, avec un seul bien et peu de mouvements. Ce cas ne coûte rien en argent, mais il exige de la régularité.
Votre journal de trésorerie enregistre chaque encaissement et chaque paiement avec sa date, son montant, sa nature et la pièce qui le justifie. Pour une SCI locative, les postes qui reviennent : loyers et charges refacturées, taxe foncière, assurance, honoraires de gestion, intérêts d’emprunt, travaux. Les apports et les avances des associés doivent apparaître dans un compte courant d’associé distinct, car ils ne sont ni des loyers ni des charges.
Un tableur bien structuré fait l’affaire à ce stade. Indy précise dans son guide que l’IR demande un journal comptable, les procès-verbaux d’assemblée et une conservation des pièces sur six ans.
Reste l’obligation qui échappe le plus souvent aux gérants : l’article 1856 du Code civil impose au gérant de rendre compte de sa gestion aux associés au moins une fois par an. Le rapport annuel et l’assemblée générale approuvent les comptes de l’exercice. Sans ce procès-verbal, le tableur n’a aucune valeur entre associés.
Le seuil de bascule est simple. Dès que la SCI achète un deuxième bien, emprunte ou multiplie les associés, le temps passé sur le tableur dépasse ce qu’un logiciel coûterait. Vous risquez aussi l’erreur de report entre la 2072 et les 2044 des associés, qui se corrige mal après coup.
Logiciel de comptabilité pour SCI : ce qu’il prend en charge, ce qu’il coûte, ce qu’il refuse
Un logiciel de comptabilité pour SCI automatise le journal, produit les états de fin d’année et transmet les déclarations. Il coûte de 180 à 300 € par an selon Swapn (article du 10 août 2026), et à partir de 288 € HT par an chez Indy en abonnement annuel.
Indy est partenaire de ce site : les liens vers cet outil plus bas sont affiliés, sans surcoût pour vous. Les tarifs ci-dessous viennent de la page indy.fr consultée le 19 septembre 2026 : recontrôlez-les le jour de votre inscription.
Ce que le logiciel prend en charge
Indy propose quatre niveaux. L’offre Essentiel est gratuite et comprend une comptabilité automatisée, des devis et factures illimités, mais elle n’inclut pas les déclarations fiscales obligatoires. L’offre Plus démarre à 9 € HT par mois et ajoute la signature électronique et les relances de paiement, sans les déclarations non plus.
Le Premium, à partir de 24 € HT par mois pour une SCI, ajoute ce qui compte vraiment : le bilan, le compte de résultat et la transmission automatique des déclarations, dont les 2033 et 2065 pour une SCI à l’IS. Comptez 288 € HT par an en abonnement annuel, ou 32 € HT par mois sans engagement. L’option expert-comptable, à partir de 63 € HT par mois soit 756 € HT par an, ajoute la validation du bilan et des déclarations par un professionnel.
Le piège se situe dans l’offre gratuite. Elle tient vos écritures, pas vos déclarations : un gérant qui la choisit croyant régler la 2072 ou la 2065 découvre l’écart au moment de déclarer.
Les deux SCI qu’Indy refuse
Indy couvre les SCI à l’IR et à l’IS non assujetties à la TVA. Il ne couvre pas, d’après sa propre page, les SCI assujetties à la TVA. Il ne prend pas non plus en charge les SCI ayant une personne morale parmi leurs associés, selon la réponse d’Indy du 21 août 2024 sous son article de lancement de janvier 2023. Cette dernière source est datée : demandez confirmation au support avant de vous abonner si vous êtes dans ce cas.
Une SCI qui loue en meublé ou des locaux professionnels ouvre des cas plus délicats, notamment sur la TVA : faites-les valider avant de choisir l’outil.
Si votre SCI entre dans le cadre d’Indy, vous pouvez le tester avec le bouton ci-dessous. C’est un lien partenaire, sans surcoût pour vous.
Expert-comptable pour une SCI : les prix réels, sans devis
Les prix d’un expert-comptable pour une SCI vont de 450 € à 1 600 € par an environ. Le régime, la TVA et la complexité du dossier font varier la facture. Aucun acteur n’affiche le même chiffre : chacun décrit l’offre qu’il vend.
Dougs (article mis à jour le 22 décembre 2025) situe une SCI classique de taille moyenne entre 450 et 850 € par an. Pour une SCI plus importante, soumise à l’IS et à la TVA, il annonce autour de 1 600 € par an, voire davantage. Swapn (10 août 2026) cite 500 à 1 200 € HT pour un cabinet en ligne et 800 à 1 500 € HT pour un cabinet de proximité. LegalPlace (15 juillet 2026) part de 1 500 € HT par an pour une SCI à l’IS avec TVA.
Pourquoi les fourchettes ne se recoupent pas
Ces montants se recoupent sur un point : la TVA et l’IS font monter la facture. Une SCI à l’IR sans TVA se situe en bas de fourchette, une SCI à l’IS avec TVA en haut.
Le reste de l’écart tient au périmètre. Un devis peut couvrir la seule liasse annuelle ou la tenue complète tout au long de l’année : la même SCI reçoit alors deux prix très différents. Comparez des périmètres, pas des montants.
Les trois façons côte à côte
| Façon de tenir la comptabilité | Coût annuel relevé | Convient à | Limite |
|---|---|---|---|
| Vous-même (tableur) | 0 € | SCI à l’IR, un bien, peu d’opérations | Aucun garde-fou, erreurs de report |
| Logiciel | 180 à 300 € (Swapn) ; dès 288 € HT (Indy Premium) | SCI à l’IR ou à l’IS sans TVA ni associé société | Refus des SCI avec TVA ou associé société, vous restez responsable |
| Logiciel avec expert-comptable | dès 756 € HT (Indy) | SCI à l’IS qui veut une validation | Périmètre limité aux SCI couvertes |
| Expert-comptable en ligne | 500 à 1 200 € HT (Swapn) | SCI à l’IS, TVA, associé société | Prix variables selon devis |
| Cabinet de proximité | 800 à 1 500 € HT (Swapn) | Dossier complexe, conseil patrimonial | Le plus cher |
Quand l’expert-comptable devient nécessaire
Un comptable n’est pas obligatoire pour une SCI, même à l’IS, comme l’écrit Indy (guide du 5 mars 2026) et comme le confirme le cabinet Vallereau Avocat. Il devient utile quand une erreur coûte plus cher que ses honoraires : SCI avec TVA, associé société, plusieurs biens, ou projet de cession à court terme.
Un devis sérieux précise ce qu’il contient : rythme de la tenue, bilan, liasse, TVA le cas échéant, préparation de l’assemblée annuelle. Un devis qui ne mentionne que « la comptabilité » ne vous dit pas ce que vous achetez.
Pour obtenir un devis d’expert-comptable, LegalPlace est aussi partenaire du site, et nous disposons d’un code promo : IMMO15 donne 15 % de réduction sur ses services. Le bouton ci-dessous est un lien partenaire, sans surcoût pour vous.
Quelle solution selon votre SCI : quatre situations
Le bon choix dépend de quatre critères que vous connaissez déjà : le régime fiscal, la TVA, la composition du capital et le nombre de biens.
La SCI familiale à l’IR, un bien nu
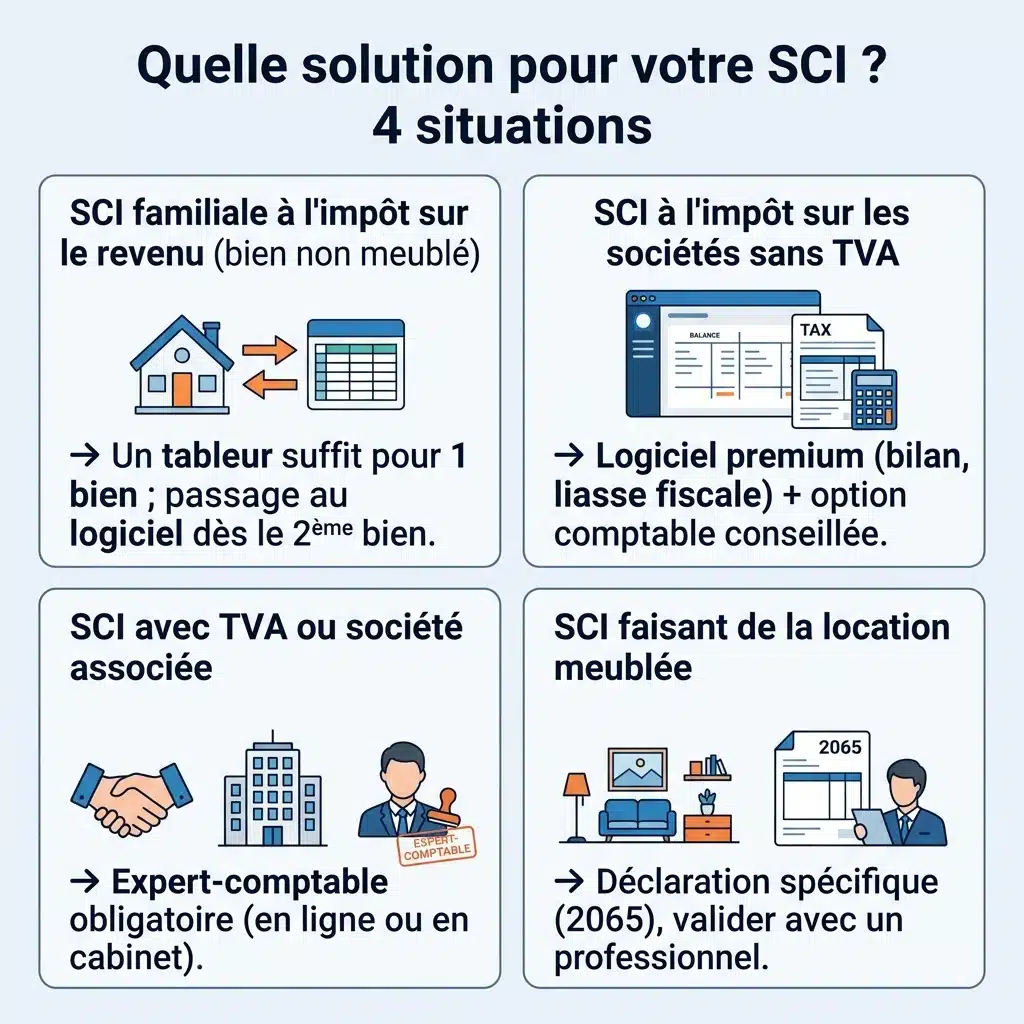
C’est le cas d’une SCI à l’IR qui loue un bien nu, sans TVA et sans associé société. Un tableur suffit, à condition de tenir le journal chaque mois, de déposer la 2072 à temps et de faire approuver les comptes en assemblée. Passez au logiciel dès le deuxième bien ou si vous voulez vous éviter les reports.
La SCI à l’IS sans TVA
Sans TVA et sans associé société, le logiciel Premium couvre la partie double, le bilan et la liasse. Ajoutez l’option expert-comptable si personne dans la SCI ne sait lire un bilan : à 756 € HT par an, elle reste sous le bas de la fourchette Swapn des cabinets de proximité, fixé à 800 €.
La SCI avec TVA ou avec un associé société
Oubliez le logiciel grand public : Indy vous refuse. Prenez un expert-comptable, en ligne si le dossier est simple, en cabinet si vous cherchez aussi du conseil. Demandez un devis écrit qui précise la liasse, le bilan, la TVA et l’assemblée annuelle.
La SCI qui loue en meublé
Selon impots.gouv.fr, elle ne peut pas déposer de 2072 et doit déposer une 2065. Faites-la valider par un professionnel avant de choisir un outil, car la TVA et la CFE entrent en jeu.
Si la SCI n’existe pas encore, le budget complet figure dans notre article sur le coût de création d’une SCI. L’obligation de facturation électronique qui touche certains gérants est traitée dans SCI et facturation électronique.
Prochaine étape : notez votre régime, votre assujettissement à la TVA et la liste de vos associés, puis choisissez parmi ces quatre situations celle qui vous ressemble. Ces trois informations décident du reste.
FAQ
Non. Une SCI à l’impôt sur le revenu n’a pas à tenir de comptabilité commerciale : un suivi de trésorerie et la déclaration 2072 chaque année suffisent. Même à l’IS, un comptable n’est pas obligatoire, selon Indy (guide du 5 mars 2026). Il devient utile quand la SCI est assujettie à la TVA ou compte une société parmi ses associés.
Non. Aucune disposition n’impose aux SCI de déposer leurs comptes annuels au greffe du tribunal de commerce, quel que soit leur régime fiscal, selon une note d’expert SVP. Le dépôt concerne les SAS, SA et SARL, comme le liste service-public.gouv.fr. Votre obligation à l’IS est de déposer la liasse fiscale 2065 auprès de l’administration.
Chez Indy, l’offre Premium qui produit bilan, compte de résultat et déclarations démarre à 24 € HT par mois, soit 288 € HT par an en abonnement annuel, relevé sur indy.fr le 19 septembre 2026. Swapn annonce de 180 à 300 € par an pour un logiciel comptable (article du 10 août 2026). L’offre gratuite d’Indy ne transmet pas les déclarations.
Non, d’après Indy lui-même : la plateforme ne prend pas en charge les SCI ayant une personne morale parmi leurs associés (réponse publiée sous son article de janvier 2023, datée du 21 août 2024). Vérifiez ce point avant de vous abonner. Ce cas impose une comptabilité commerciale, donc un expert-comptable ou un logiciel qui l’accepte.
La 2072 se dépose au plus tard le deuxième jour ouvré suivant le 1er mai. La 2065 de la SCI à l’IS se dépose dans les trois mois de la clôture de l’exercice (article 223 du CGI commenté au BOFiP), ou au plus tard le deuxième jour ouvré suivant le 1er mai quand l’exercice coïncide avec l’année civile, selon impots.gouv.fr.