
SCI et marchand de biens : compatible ou requalification ?
Une SCI ne peut pas exercer légalement l’activité de marchand de biens : par nature commerciale, elle est incompatible avec l’objet civil d’une société civile immobilière. Une SCI qui achète et revend des biens de façon habituelle, avec une intention spéculative, s’expose à une requalification, avec impôt sur les sociétés et TVA sur marge à la clé.
Ce que dit la loi sur la SCI et le marchand de biens
L’article 35 du Code général des impôts range dans les bénéfices industriels et commerciaux les profits réalisés par toute personne qui, à titre habituel, achète des immeubles en vue de les revendre. Cette qualification s’applique aux particuliers comme aux sociétés, précise l’administration fiscale dans sa doctrine (BOFiP-BIC-CHAMP-20-10-30), et même à « un simple particulier qui n’exerce pas à titre professionnel l’activité de marchand de biens ». Une SCI, elle, a un objet civil : gérer et transmettre un patrimoine, pas en faire commerce.
Une SCI classique fonctionne le plus souvent à l’impôt sur le revenu, en transparence fiscale : la société elle-même n’est pas imposée, chaque associé déclare sa quote-part de revenus fonciers. Ce régime suppose une activité de gestion patrimoniale, location durable ou détention longue, pas un flux régulier d’achats-reventes.
Le résultat : une SCI qui se comporte en fait comme un marchand de biens perd son régime fiscal, quel que soit l’objet inscrit dans ses statuts. L’administration se fonde sur l’activité réellement exercée, pas sur le papier. Un objet social purement civil ne protège donc pas une société dont les opérations, dans les faits, ressemblent à du négoce immobilier.
| Opération | Compatible avec une SCI classique ? |
|---|---|
| Acheter pour louer durablement | Oui |
| Revendre un bien isolé après plusieurs années de détention | Oui, opération patrimoniale |
| Acheter, rénover puis revendre plusieurs lots en peu de temps | Non, risque de requalification |
| Construire pour vendre | Réservé à la SCCV |
Les deux critères qui déclenchent la requalification
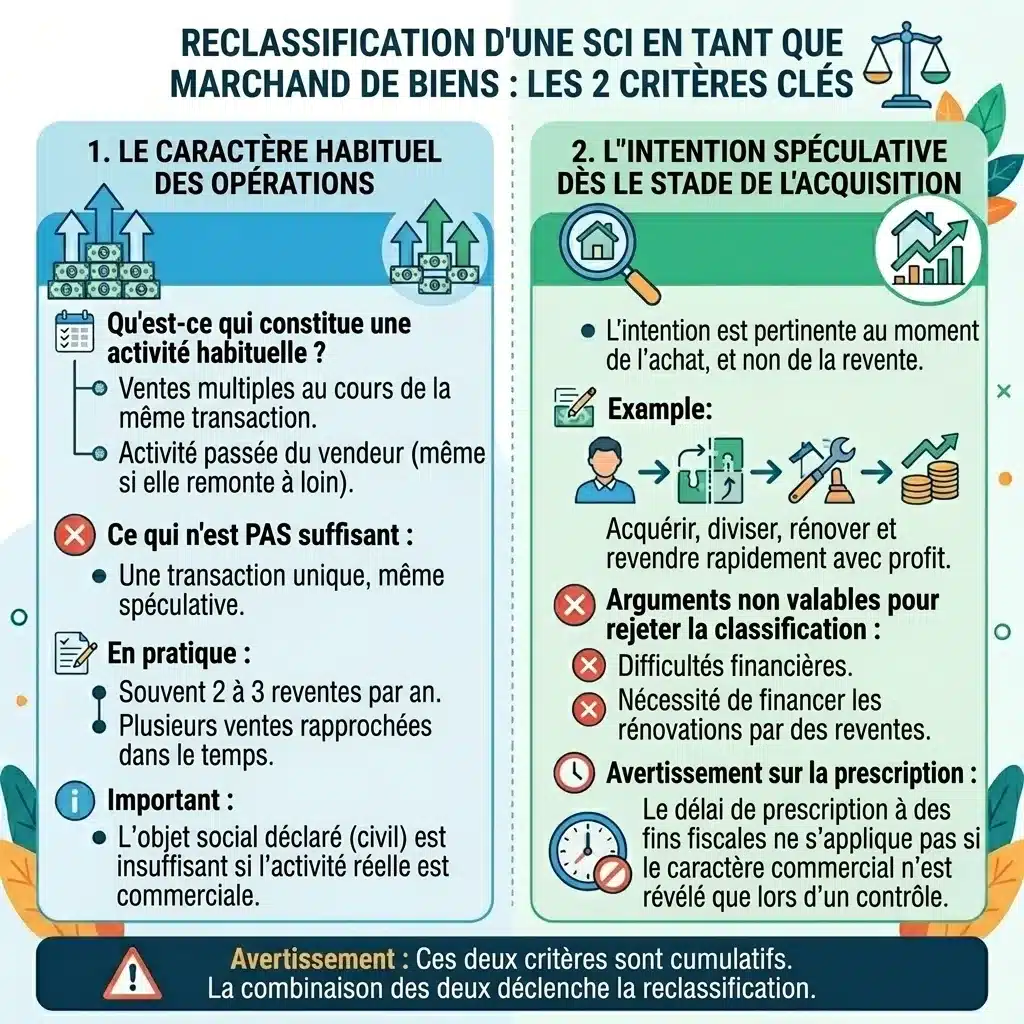
L’administration fiscale et le juge administratif appliquent deux conditions cumulatives. Les deux doivent être réunies pour qu’une SCI bascule vers le statut de marchand de biens : le caractère habituel des opérations, et l’intention de revendre avec profit dès l’achat.
Le caractère habituel des opérations
L’habitude s’apprécie à travers la pluralité des ventes réalisées dans le cadre d’une même opération, mais aussi l’activité passée du cédant, y compris sur des années déjà couvertes par la prescription. Une opération isolée ne suffit jamais à elle seule à caractériser l’habitude, même si elle a été menée dans un but spéculatif.
En pratique, les cabinets spécialisés retiennent souvent deux à trois reventes par an, ou plusieurs cessions rapprochées dans le temps, comme seuil qui fait basculer la présomption. Pour une société, l’examen porte aussi sur son objet social statutaire, mais celui-ci n’est jamais suffisant à lui seul : une SCI dont les statuts restent civils peut être requalifiée si son activité réelle dit le contraire.
L’intention spéculative dès l’acquisition
Le second critère porte sur l’intention au moment de l’achat, pas au moment de la revente. La Cour administrative d’appel de Versailles l’a rappelé dans un arrêt du 20 février 2026 (n° 23VE02176) : une SCI avait acquis deux ensembles immobiliers, les avait divisés en lots, rénovés, puis revendus à plusieurs reprises et rapidement, sans location réelle entre-temps. La cour a confirmé la requalification en jugeant que l’intention de revendre avec profit était présente dès l’achat, indépendamment de l’objet civil inscrit dans les statuts.
Les arguments tenant à des difficultés financières, ou à la nécessité de financer des travaux par les reventes successives, n’ont pas suffi à écarter cette qualification. La cour a également jugé que la SCI ne pouvait pas invoquer la prescription du contrôle fiscal, dès lors que la nature commerciale de l’activité n’avait été révélée qu’au cours de ce contrôle.
Ce que risque une SCI requalifiée
La bascule change tout le régime fiscal de la société, avec un effet rétroactif sur plusieurs exercices.
| Critère | SCI classique à l’IR | SCI requalifiée marchand de biens |
|---|---|---|
| Contribuable imposé | Chaque associé, revenus fonciers | La société, IS de plein droit |
| TVA | Non concernée | TVA sur marge due |
| Pénalité | Aucune | Majoration de 40 % en cas de manquement délibéré |
| Portée dans le temps | – | Rappels sur plusieurs exercices, effet chez les associés |
Dans l’affaire jugée par la CAA de Versailles, la requalification a entraîné des rappels d’impôt sur les sociétés et de TVA pour la société, ainsi que des rectifications chez l’associée majoritaire en impôt sur le revenu et contributions sociales. Sur d’autres dossiers similaires, les cabinets d’expertise comptable signalent aussi une immatriculation rétroactive au registre du commerce, une amende associée, et des intérêts de retard de 0,20 % par mois sur les sommes dues.
La société perd au passage la transparence fiscale propre à la SCI à l’IR : les bénéfices sont désormais imposés au niveau de l’entité elle-même, puis une seconde fois chez l’associé s’il perçoit des dividendes. Sur un portefeuille de plusieurs opérations, le redressement cumulé peut représenter plusieurs centaines de milliers d’euros.
Cas particulier : l’apport d’un bien en SCI compte comme une vente
Un point technique piège souvent les associés : au sens fiscal, un apport en société est assimilé à une vente pour celui qui apporte le bien, et à un achat pour la société qui le reçoit. Si une même personne multiplie les apports de biens à des SCI qu’elle contrôle, dans un schéma d’achat-revente déguisé, l’administration peut retenir ces opérations dans le calcul de l’habitude. Notre guide sur l’apport en nature dans une SCI détaille les étapes et les pièges de ce mécanisme, utile à connaître avant tout montage patrimonial impliquant plusieurs sociétés.
Les structures faites pour l’achat-revente
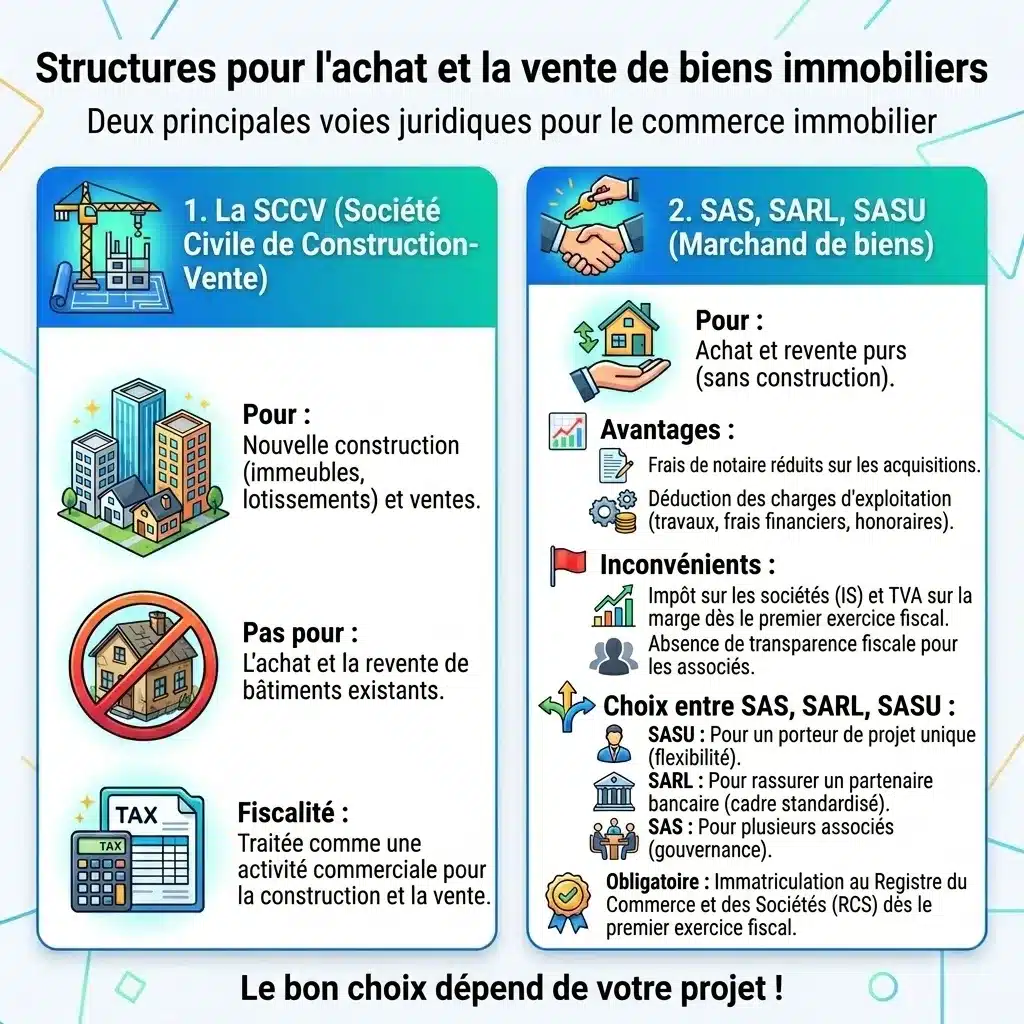
Deux voies existent pour exercer légalement une activité de négoce immobilier, selon le projet.
La SCCV, pour construire et vendre
La SCCV (société civile de construction-vente) reste une société civile, mais son objet couvre spécifiquement la construction en vue de la vente. C’est l’outil adapté à un programme de construction neuve, immeuble ou lotissement, pas à de l’achat-revente d’immeubles déjà existants. Elle conserve certains traits d’une société civile classique tout en étant fiscalement traitée comme relevant de l’activité commerciale sur ses opérations de construction-vente.
SAS, SARL, SASU : le statut de marchand de biens classique
Pour de l’achat-revente pur, sans construction, le statut de marchand de biens s’exerce via une société commerciale : SAS, SARL ou SASU. Ce statut ouvre droit à des frais de notaire réduits sur les acquisitions destinées à la revente, et permet de déduire du bénéfice imposable les dépenses liées à l’exploitation : travaux, frais financiers, honoraires. En contrepartie, la société relève de plein droit de l’IS et de la TVA sur marge dès le premier exercice, sans transparence fiscale possible pour les associés.
Le choix entre ces trois formes dépend surtout de la gouvernance souhaitée et du nombre d’associés. Une SASU convient à un porteur de projet seul, avec la souplesse statutaire d’une SAS. Une SARL rassure davantage un associé bancaire habitué à ce cadre plus normé. Dans tous les cas, l’immatriculation au registre du commerce et des sociétés est obligatoire dès le premier exercice, contrairement à une SCI patrimoniale classique.
Revendre un bien depuis une SCI sans risquer la requalification
Une SCI patrimoniale garde la liberté de revendre un bien, y compris avec une plus-value confortable. Le risque naît de la répétition et de la rapidité des opérations, pas de l’acte isolé. Quelques réflexes limitent l’exposition au contrôle :
- Conserver le bien plusieurs années avant toute cession
- Documenter la location réelle du bien entre l’achat et la revente
- Espacer les cessions dans le temps plutôt que les enchaîner
- Limiter l’ampleur des travaux réalisés juste avant une revente
- Garder les baux, quittances et justificatifs de location effective
- Faire valider tout projet de revente répétée par un expert-comptable ou un notaire
Ces précautions ne suppriment pas le pouvoir d’appréciation de l’administration, mais elles réduisent le faisceau d’indices sur lequel elle s’appuie pour requalifier une SCI. Si l’objectif est plutôt de transmettre le bien à la famille sans le revendre, la donation de parts de SCI avec réserve d’usufruit reste une alternative à étudier avec un notaire.
Structurer correctement son patrimoine immobilier en amont évite ce type de contentieux. Notre formation SCI Holding détaille comment organiser une SCI patrimoniale, sa fiscalité et sa transmission, sans franchir la ligne qui mène vers le statut commercial.
Conclusion
Une SCI reste un outil de détention et de transmission, pas de négoce. Dès que les cessions se répètent et que l’intention de profit se voit dès l’achat, le risque de requalification devient concret, avec IS, TVA sur marge et pénalités à la clé. Avant tout projet d’achat-revente récurrent, faites valider la structure la plus adaptée (SCCV, SAS ou SARL) avec un expert-comptable ou un notaire.
F.A.Q.
Non. L’activité de marchand de biens est commerciale par nature (article 35 du CGI), alors qu’une SCI a un objet civil. Une SCI qui achète et revend des biens de façon habituelle, avec une intention de profit dès l’achat, s’expose à une requalification par l’administration fiscale, avec impôt sur les sociétés et TVA à la clé.
Il n’existe pas de seuil légal fixe. En pratique, deux à trois reventes par an, ou plusieurs opérations rapprochées dans le temps, suffisent souvent à faire présumer le caractère habituel. Le juge regarde aussi l’activité passée du cédant, pas seulement l’année contrôlée.
La SCCV (société civile de construction-vente) reste civile mais autorise spécifiquement le construire-pour-vendre. Pour de l’achat-revente pur, sans construction, une SAS, une SARL ou une SASU sont les formes commerciales adaptées au statut de marchand de biens.

