
Racheter les parts d’un associé de SCI : procédure et coût
Racheter les parts d’un associé de SCI consiste, pour un autre associé ou pour la société elle-même, à acquérir ses parts sociales contre un prix. L’opération suppose de respecter l’agrément prévu par les statuts, d’évaluer les parts à leur valeur réelle, puis d’enregistrer l’acte auprès du service des impôts.
Pourquoi un associé rachète-t-il les parts d’un autre dans une SCI ?
Le scénario le plus fréquent : un associé souhaite quitter la SCI, et les autres décident de garder la structure plutôt que de la dissoudre ou d’y faire entrer un inconnu. Le rachat interne évite l’entrée d’un tiers dans le capital, un point sensible dans une SCI familiale où la confiance entre associés conditionne tout le fonctionnement.
D’autres situations amènent au même besoin. Un héritier qui reçoit des parts sans intérêt pour la gestion locative préfère souvent les céder aux associés en place plutôt qu’aux héritiers restants. Une mésentente durable sur la gestion du bien pousse parfois un associé à sortir, ce qui vaut mieux qu’un blocage prolongé de la société. Enfin, certains associés rachètent des parts par opportunité, pour renforcer leur participation et peser davantage sur les décisions d’assemblée.
Le rachat à titre onéreux n’est pas la seule voie de sortie : quand le départ s’inscrit dans une logique de transmission familiale plutôt que de simple vente, la donation de parts avec réserve d’usufruit répond à un besoin différent, avec sa propre fiscalité.
Dans tous les cas, le rachat entre associés reste l’option la plus simple juridiquement : contrairement à une cession à un tiers, elle échappe en principe à la procédure d’agrément, sauf clause contraire dans les statuts.
Cette différence de traitement mérite d’être posée clairement, car elle change tout le calendrier de l’opération. Une cession à un tiers extérieur suppose de notifier le projet aux autres associés, de leur laisser un délai de réponse fixé par les statuts (ou six mois à défaut), puis d’attendre soit leur accord unanime, soit l’expiration du délai qui vaut agrément tacite. Un rachat entre associés déjà en place saute cette étape : le prix se négocie directement entre le cédant et l’acheteur, et l’acte peut suivre dans les semaines qui suivent l’accord de principe.
Les 5 étapes pour racheter les parts d’un associé de SCI
Le rachat suit un déroulé assez stable, que l’acheteur soit un associé existant ou, plus rarement, un tiers agréé.
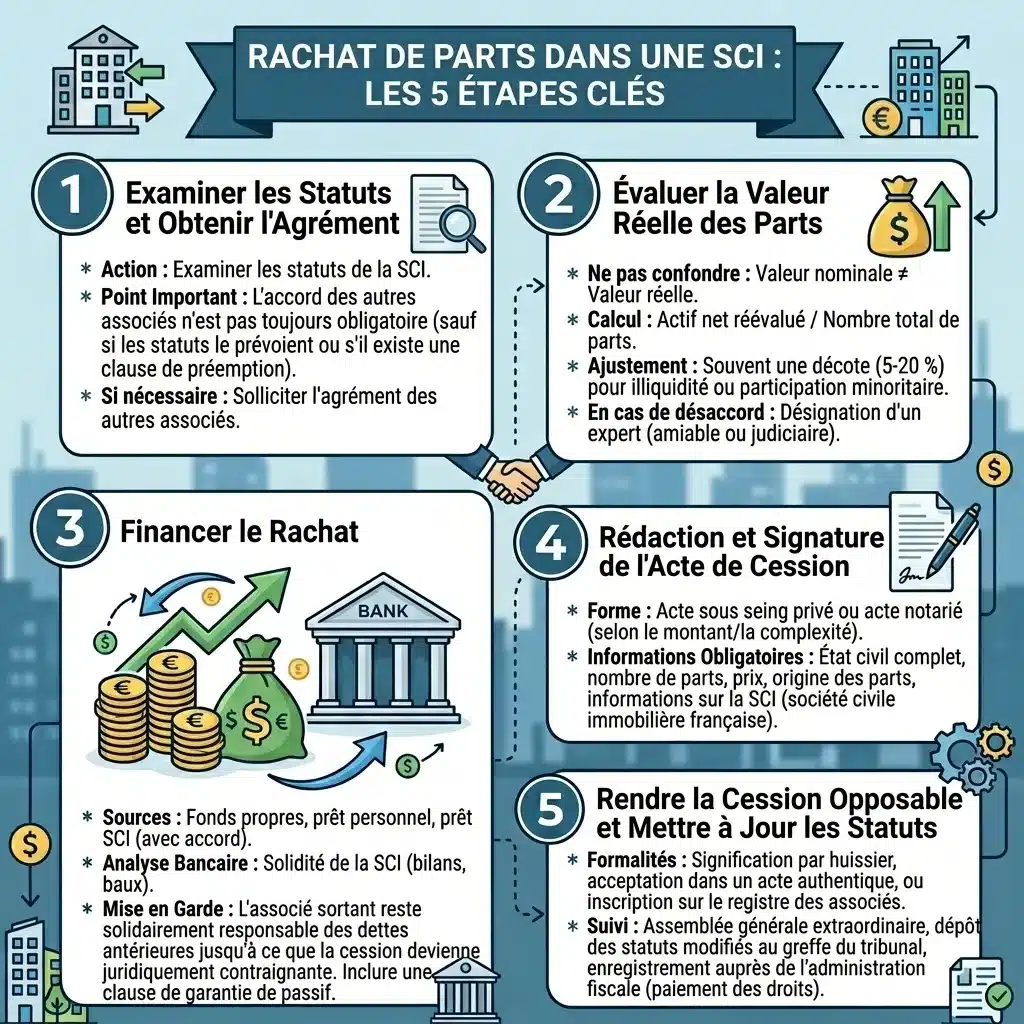
1. Vérifier les statuts et solliciter l’agrément si nécessaire
Premier réflexe : relire les statuts de la SCI. Entre associés déjà en place, l’accord des autres n’est pas exigé par défaut, l’article 1861 du Code civil ne visant que les cessions à un tiers extérieur. Certains statuts imposent malgré tout un agrément même entre associés, ou une clause de préemption qui donne priorité aux associés restants avant toute vente à l’extérieur. Sans clause contraire, un simple accord entre le cédant et l’acheteur suffit à démarrer.
2. Évaluer la valeur réelle des parts
La valeur nominale, celle inscrite au capital social, ne reflète presque jamais le prix réel. Le calcul de référence : actif net réévalué (valeur vénale des biens détenus, plus la trésorerie, moins les dettes) divisé par le nombre total de parts. Une décote de 5 % à 20 % s’applique souvent, pour tenir compte de l’illiquidité des parts sociales ou du caractère minoritaire de la participation cédée. En cas de désaccord persistant sur le prix, l’article 1843-4 du Code civil permet de faire désigner un expert, à l’amiable ou par le président du tribunal, dont l’évaluation s’impose alors aux deux parties. Ne confondez pas cette valeur réelle avec le capital social fixé à la création de la SCI : ce dernier ne bouge pas avec la valorisation du bien, contrairement à la valeur des parts.
3. Financer le rachat
L’acheteur mobilise ses fonds propres, un crédit personnel, ou parfois un prêt souscrit directement par la SCI si les statuts et les autres associés l’acceptent. Les banques examinent alors la solidité de la société dans son ensemble, pas seulement celle de l’acheteur : elles demandent généralement les trois derniers bilans et le détail des baux en cours.
Un point souvent négligé : le rachat n’efface pas la solidarité passée de l’associé sortant. Tant que la cession n’est pas rendue opposable, un créancier de la SCI peut encore se retourner vers lui pour les dettes nées avant son départ, à hauteur de sa participation antérieure. D’où l’intérêt de prévoir, dans l’acte de cession, une clause de garantie de passif qui protège le cédant si un contentieux surgit après la vente.
4. Rédiger et signer l’acte de cession
L’acte peut prendre la forme d’un simple acte sous seing privé, rédigé et signé entre les parties, ou d’un acte notarié quand le montant est élevé ou que la situation patrimoniale est complexe. Il doit mentionner l’identité complète du cédant et de l’acheteur, le nombre de parts cédées, le prix convenu, l’origine de propriété des parts, ainsi que la dénomination et le siège de la SCI.
5. Rendre la cession opposable et mettre à jour les statuts
La signature ne suffit pas à rendre le transfert effectif vis-à-vis de la société et des tiers. L’article 1865 du Code civil prévoit trois voies : la signification par commissaire de justice, l’acceptation de la cession dans un acte authentique, ou l’inscription du transfert sur le registre des associés signée par le gérant. Une assemblée générale extraordinaire entérine ensuite la nouvelle répartition du capital, les statuts modifiés sont déposés au greffe, et l’acte est enregistré auprès du service des impôts, qui déclenche le paiement des droits d’enregistrement.
Combien coûte le rachat de parts d’un associé de SCI ?
Deux impositions distinctes s’appliquent, l’une à la charge de l’acheteur, l’autre à celle du vendeur.
Les droits d’enregistrement, à la charge de l’acheteur
Pour une SCI à prépondérance immobilière, soit plus de la moitié de l’actif en immeubles non affectés à une activité professionnelle, le taux est de 5 % du prix de cession (article 726 du CGI). Il tombe à 3 % pour les autres sociétés civiles. Un abattement de 23 000 € s’applique, mais proratisé au nombre de parts cédées, avec un minimum de perception de 25 €.
| Poste | Exemple chiffré |
|---|---|
| SCI détenant un bien estimé | 420 000 € |
| Emprunt restant dû | 150 000 € |
| Trésorerie | 10 000 € |
| Capital divisé en | 800 parts |
| Actif net réévalué | 280 000 € |
| Valeur d’une part | 350 € |
| Parts cédées (100 sur 800) | 35 000 € avant décote |
| Droits d’enregistrement dus (après abattement proratisé de 2 875 €) | environ 1 606 € |
La plus-value du cédant
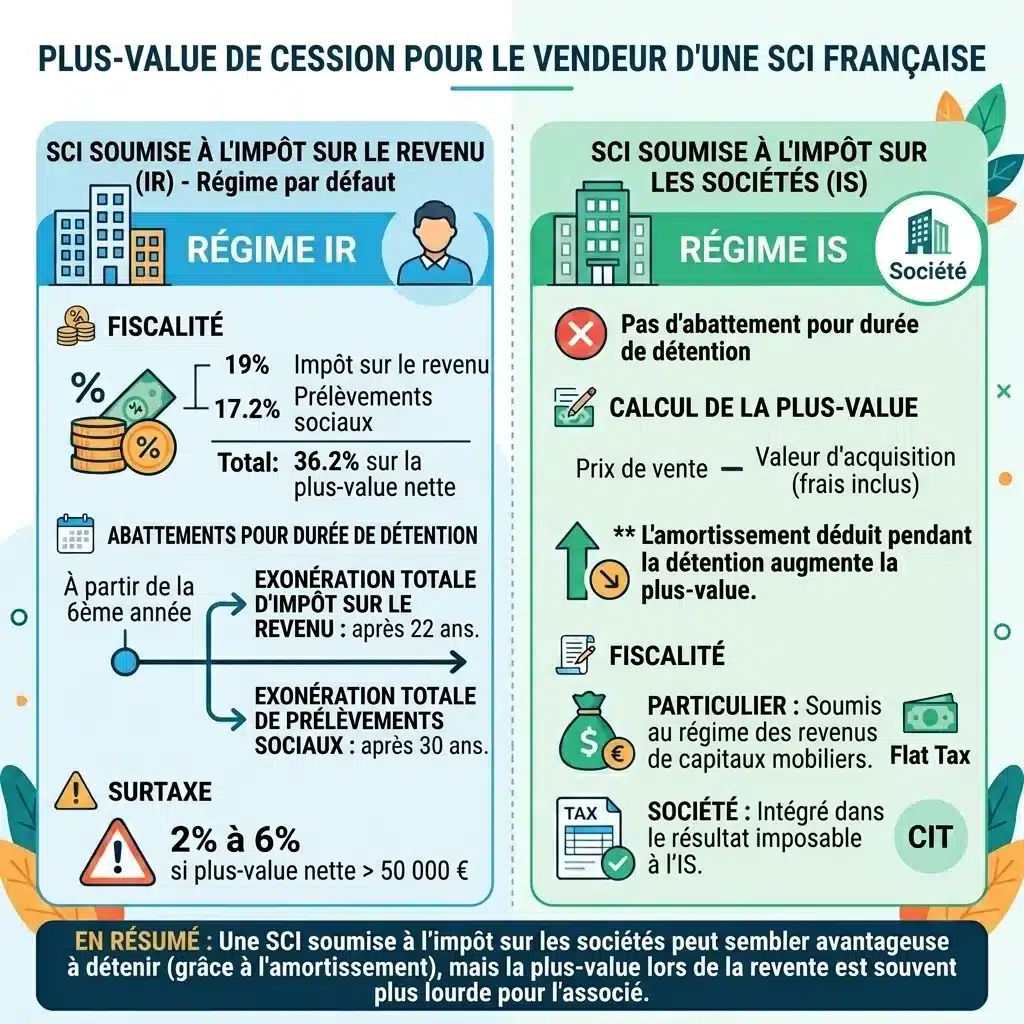
Dans une SCI soumise à l’impôt sur le revenu, régime par défaut, la plus-value du vendeur relève du régime des plus-values immobilières des particuliers, taxée en 2026 à 19 % au titre de l’impôt sur le revenu et 17,2 % de prélèvements sociaux, soit 36,2 % sur la plus-value nette. Des abattements progressifs réduisent la base taxable selon la durée de détention des parts : ils démarrent à la sixième année révolue et conduisent à une exonération totale d’impôt sur le revenu après 22 ans, puis de prélèvements sociaux après 30 ans. Une surtaxe de 2 % à 6 % s’ajoute lorsque la plus-value nette dépasse 50 000 €.
Dans une SCI à l’IS, le calcul change de nature : aucun abattement pour durée de détention ne s’applique, et les amortissements pratiqués par la société pendant la détention gonflent mécaniquement la plus-value au moment de la revente. Concrètement, la plus-value se calcule comme la différence entre le prix de cession et la valeur d’acquisition des parts, frais inclus, sans tenir compte du nombre d’années écoulées. Elle relève ensuite du régime des revenus de capitaux mobiliers si le cédant est une personne physique, ou s’intègre au résultat imposable à l’IS si le cédant est lui-même une société.
C’est ce mécanisme qui explique pourquoi une SCI à l’IS, présentée comme fiscalement avantageuse pendant la phase de détention grâce aux amortissements déductibles, réserve souvent une facture plus salée le jour de la sortie d’un associé.
La SCI peut-elle racheter elle-même les parts, plutôt qu’un associé ?
Oui, mais dans un cadre plus étroit qu’un rachat entre associés. Une société civile ne peut pas conserver ses propres parts en portefeuille comme le ferait une SAS avec ses actions : le rachat n’a de sens que s’il s’accompagne d’une annulation immédiate des parts, via une réduction de capital non motivée par des pertes. Cette solution intervient surtout quand aucun associé n’a les liquidités personnelles pour racheter, mais que la SCI, elle, dispose de trésorerie ou d’une capacité d’emprunt. La décision suppose un vote en assemblée générale extraordinaire, à la majorité prévue par les statuts, souvent l’unanimité selon l’article 1861 du Code civil.
Que faire si le rachat échoue ou si personne n’a les liquidités ?
Avant de renoncer, quelques pistes limitent le blocage :
- Étaler le rachat sur plusieurs années, avec un paiement fractionné prévu dans l’acte de cession
- Faire racheter les parts par la SCI elle-même, avec annulation immédiate, plutôt que par un associé
- Solliciter un prêt au nom de la SCI si les autres associés y consentent
- Ouvrir le rachat à un tiers agréé, en respectant la procédure d’agrément unanime
- Négocier une décote plus marquée en échange d’un paiement comptant immédiat
Si aucune de ces options n’aboutit dans le délai fixé par les statuts, ou à défaut de clause, dans les six mois suivant la notification du projet de cession, l’agrément est réputé acquis et le cédant peut vendre à l’acquéreur qu’il avait initialement trouvé.
Sécuriser ce type d’opération suppose de croiser droit des sociétés et fiscalité patrimoniale : c’est précisément ce que couvre la formation SCI Holding, pour structurer un montage qui anticipe ces sorties d’associés plutôt que de les subir. Un notaire ou un expert-comptable reste indispensable pour valider le prix retenu et sécuriser l’enregistrement de l’acte, notamment lorsque la SCI a contracté un prêt immobilier encore en cours.
F.A.Q.
Non, pas par défaut. L’article 1861 du Code civil n’impose l’agrément unanime que pour une cession à un tiers extérieur à la SCI. Entre associés déjà en place, le rachat est libre, sauf si les statuts prévoient explicitement le contraire.
Deux postes principaux : les droits d’enregistrement, dus par l’acheteur (5 % pour une SCI à prépondérance immobilière, après abattement de 23 000 € proratisé aux parts cédées), et l’impôt sur la plus-value du vendeur, taxée à 36,2 % à l’IR en 2026 (19 % + 17,2 % de prélèvements sociaux), sauf abattements liés à la durée de détention.
Le cédant peut alors les proposer à un tiers, sous réserve d’agrément unanime des autres associés. La SCI elle-même peut aussi les racheter, à condition de les annuler immédiatement via une réduction de capital, ce qui suppose un vote des associés et des liquidités disponibles.

