La dissolution d’une SCI après la vente de l’immeuble n’est pas automatique : la société existe jusqu’à sa radiation. Il reste à voter la dissolution, à liquider, puis à radier. Comptez de l’ordre de 870 € de frais et de droits pour une SCI vide, avant tout droit de partage.
La vente ne ferme pas la SCI : ce qui continue après la signature
La vente de l’immeuble est une cause de dissolution prévue par l’article 1844-7 du Code civil, mais elle ne supprime pas la société. La personnalité morale de la SCI subsiste jusqu’à sa radiation, rappelle le guide de Justifit sur la dissolution après vente.
Cela a des conséquences concrètes. Tant que la SCI n’est pas radiée, elle garde ses obligations.
À l’IR, la déclaration 2072 reste due chaque année, même sans revenu, selon le Crédit Agricole e-immobilier. À l’IS, la liasse 2065 continue de s’imposer à chaque exercice. La comptabilité se poursuit aussi jusqu’à la clôture : notre article sur la comptabilité d’une SCI détaille ce qu’il faut tenir selon votre régime.
Ce que le notaire a fait, et ce qu’il n’a pas fait
Le notaire de la vente a encaissé le prix, soldé le prêt éventuel et, pour une SCI à l’IR, prélevé l’impôt sur la plus-value pour le compte des associés, selon LegalPlace (20 novembre 2025). Il n’a pas fermé la société. Le prix se trouve sur le compte de la SCI, et il ne sera distribué qu’au cours de la liquidation, après paiement des dettes.
Beaucoup de porteurs de SCI croient l’affaire terminée à la signature. La 2072 de l’année suivante leur rappelle le contraire.
Dissoudre une SCI après la vente : les étapes dans l’ordre
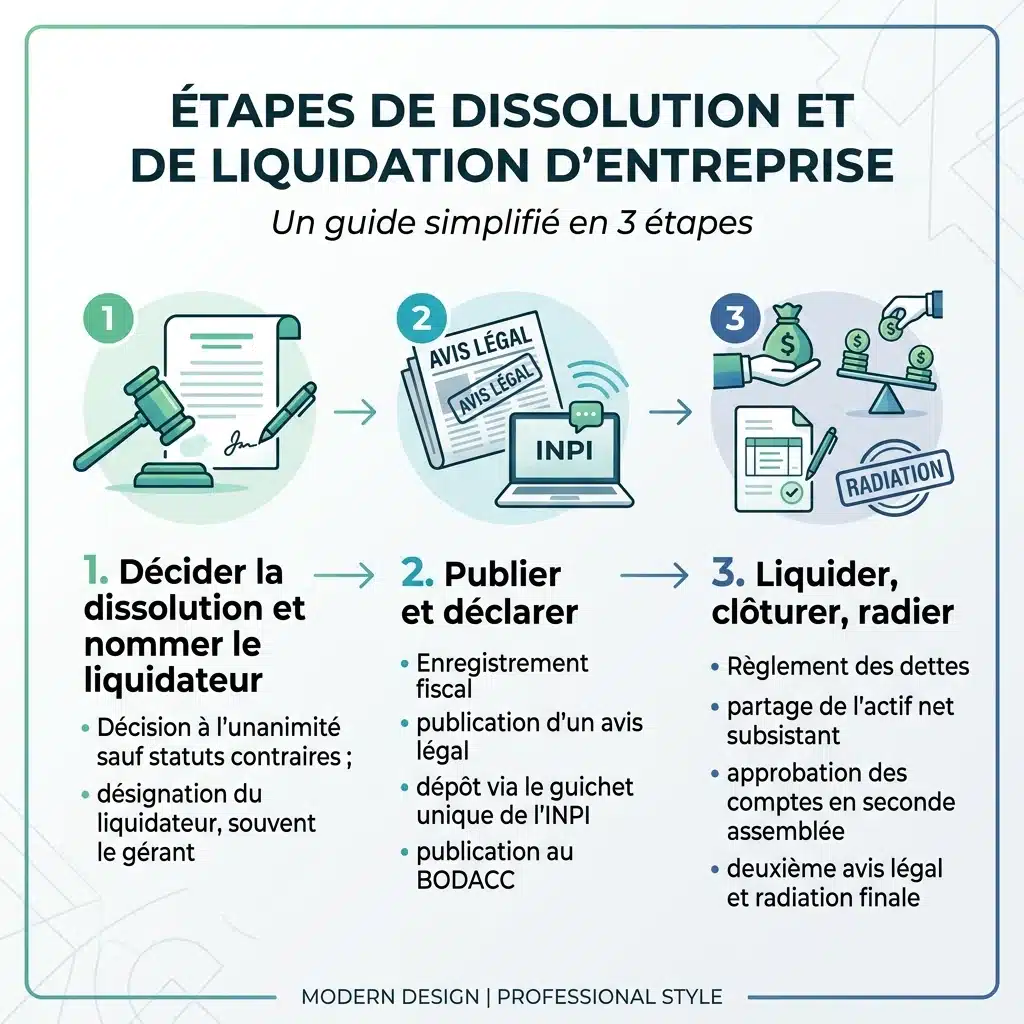
La dissolution amiable d’une SCI suit sept étapes, de la décision des associés à la radiation. Leur ordre compte, car chaque publication déclenche la suivante.
- Réunir les associés pour voter la dissolution.
- Nommer un liquidateur.
- Rédiger et enregistrer le procès-verbal.
- Publier l’annonce légale et déposer le dossier au guichet unique.
- Liquider : payer les dettes, rembourser les comptes courants, répartir le solde.
- Approuver les comptes de liquidation en assemblée, puis publier une seconde annonce.
- Demander la radiation au registre national des entreprises.
Décider la dissolution et nommer le liquidateur
La dissolution commence par une décision des associés, constatée dans un procès-verbal. Les guides consultés indiquent qu’à défaut de clause contraire dans les statuts, la décision se prend à l’unanimité. Relisez vos statuts avant de convoquer : ils peuvent prévoir une majorité, ou désigner d’avance le liquidateur.
L’assemblée nomme le liquidateur, souvent le gérant. Dès sa nomination, il devient le seul représentant légal de la société.
Publier et déclarer
Le procès-verbal est enregistré au service des impôts des entreprises. L’avis de dissolution paraît ensuite dans un journal d’annonces légales. Le dossier est déposé au greffe par le guichet unique des formalités d’entreprises, géré par l’INPI et obligatoire depuis le 1er janvier 2023. Le greffe assure la publication au BODACC.
Liquider, clôturer, radier
Le liquidateur règle les dettes, rembourse les comptes courants d’associés, puis répartit le solde entre les associés proportionnellement à leurs parts, selon LegalPlace. Il convoque ensuite une assemblée qui approuve les comptes de liquidation et constate la clôture. Une seconde annonce légale paraît, puis la radiation met fin à la société.
Sur le calendrier, Legalstart écrit que la dissolution et la liquidation ne peuvent pas se faire le même jour, et les autres guides décrivent deux assemblées successives. Prévoyez donc deux décisions distinctes, sauf avis contraire de votre professionnel.
Ce que coûte la dissolution d’une SCI vide
Pour une SCI vide dont le capital est inférieur à 225 000 €, la dissolution coûte de l’ordre de 870 € de frais et de droits, avant tout droit de partage. Ce chiffre additionne des lignes HT et TTC, selon la façon dont chaque source les présente.
| Poste | Montant relevé | Source |
|---|---|---|
| Première annonce légale (dissolution) | 153 € HT en métropole | LegalPlace, 22 juillet 2026 |
| Dépôt du dossier au greffe | 185,77 € TTC | LegalPlace, 22 juillet 2026 |
| Seconde annonce légale (clôture) | 111 € HT en métropole | LegalPlace, 22 juillet 2026 |
| Radiation au RNE | 44,27 € | LegalPlace, 22 juillet 2026 |
| Droit d’enregistrement, capital inférieur à 225 000 € | 375 € | BOFiP BOI-ENR-AVS-30-10 |
| Droit d’enregistrement, capital de 225 000 € ou plus | 500 € | BOFiP BOI-ENR-AVS-30-10 |
| Droit de partage, si le solde est réparti entre plusieurs associés | 2,5 % | LegalPlace, 24 août 2026 |
Les formalités
Legalstart (4 juin 2026) annonce des montants voisins : environ 152 € pour la première annonce, 188,81 € pour le greffe et environ 110 € pour la seconde annonce. L’écart le plus net porte sur la radiation : 44,27 € chez LegalPlace, 13,53 € chez Legalstart.
Le tarif des annonces légales varie selon le département et la longueur du texte. Vérifiez les montants sur le guichet unique le jour du dépôt.
Les droits d’enregistrement
L’acte de dissolution supporte un droit fixe de 375 € si le capital est inférieur à 225 000 €, de 500 € s’il atteint ce seuil, d’après le BOFiP. Le capital s’apprécie au moment de la dissolution. Ce droit fixe concerne les dissolutions qui n’emportent aucune transmission de biens entre associés, dans le cadre de l’article 680 du CGI.
Quand la liquidation répartit un solde entre plusieurs associés, LegalPlace ajoute un droit de partage de 2,5 %, qui ne s’applique pas à un associé unique. L’articulation exacte des deux droits dépend de ce que la SCI répartit. Faites-la confirmer par votre notaire ou par le service des impôts.
Exemple : une SCI familiale de trois associés
Prenez une SCI de trois frères et sœurs, capital de 1 000 €, sans dette. Les quatre lignes de formalités et le droit fixe de 375 € donnent environ 870 €, soit près de 290 € par associé, hors droit de partage sur le solde réparti. Le chiffre est un ordre de grandeur construit avec les montants du tableau, pas un devis.
Les trois cas que la procédure standard oublie
Les étapes ci-dessus valent pour une SCI simple, sans dette et sans arriéré entre associés. Trois situations changent la donne et méritent d’être traitées avant l’assemblée.
Le compte courant d’associé débiteur
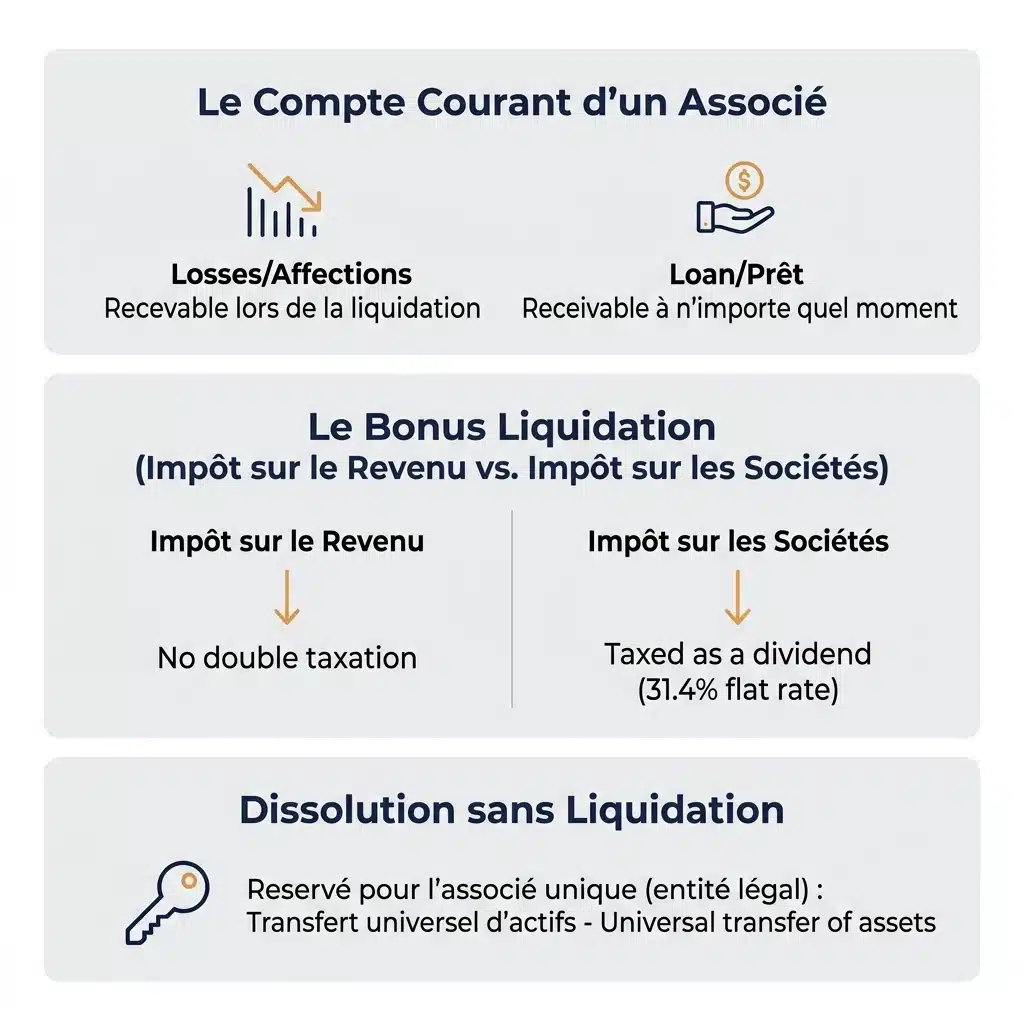
Un associé peut devoir de l’argent à la SCI : il a prélevé plus que ce qui lui revenait, ou la société lui a prêté. La question est de savoir quand ce solde devient exigible. La chambre commerciale de la Cour de cassation a tranché le 15 février 2023 (n° 20-22.018). Le solde débiteur qui résulte de l’affectation des pertes de la société n’est exigible qu’à la liquidation, sauf stipulation contraire des statuts.
La liquidation est donc le moment où ce solde est réclamé. Il entre en ligne de compte dans les comptes de liquidation : discutez-en avec le liquidateur avant la clôture. Un solde qui provient d’un prêt de la SCI à l’associé est, lui, exigible à tout moment, selon Lasmoles Avocat, qui commente la même décision.
Le boni de liquidation, selon l’IR ou l’IS
Le boni est ce qui reste une fois les dettes réglées et les apports repris. Son imposition dépend du régime de la SCI.
À l’IR, les résultats sont imposés chaque année chez les associés. La plus-value de la vente l’a été à ce niveau, avec retenue par le notaire, selon LegalPlace (20 novembre 2025). Le boni n’est pas taxé une seconde fois comme un dividende, d’après LegalPlace (24 août 2026).
À l’IS, le boni versé à un associé personne physique est imposé comme un dividende : prélèvement forfaitaire unique de 31,4 %, soit 12,8 % d’impôt et 18,6 % de prélèvements sociaux en 2026, ou barème progressif avec abattement de 40 %. La part qui correspond à vos apports revient sans impôt, selon LegalPlace.
Dissoudre sans liquider : le cas de l’associé unique
Une dissolution sans liquidation existe, mais elle est étroite. L’article 1844-5 du Code civil prévoit la transmission universelle du patrimoine à l’associé unique, sans liquidateur ni répartition, quand toutes les parts sont réunies dans les mains d’un seul associé personne morale. Les créanciers disposent de trente jours pour s’y opposer, selon les greffes de tribunaux.
Si l’associé unique est une personne physique, la liquidation reste obligatoire. Le cas concerne donc surtout une SCI détenue par une holding. Pour la situation d’une SCI qui se retrouve avec un seul associé, notre article sur la SCI à associé unique détaille le délai et les solutions de régularisation.
Désaccord entre associés ou décès : ce que change la situation
L’article 1844-7 du Code civil range la dissolution anticipée décidée par les associés parmi les causes de fin de la société. Elle suppose donc leur accord, ce qui pose deux questions quand la vente est faite et que la vie de la SCI se complique.
Si un associé refuse de dissoudre, l’article 1844-7 prévoit une voie judiciaire. Un associé peut demander au tribunal la dissolution anticipée pour justes motifs, notamment en cas d’inexécution de ses obligations par un associé ou de mésentente entre associés paralysant le fonctionnement de la société. Le juge apprécie la gravité de la cause. Avant d’en arriver là, le rachat des parts de l’associé réticent règle souvent le blocage sans procédure.
Si un associé est décédé, la SCI n’est pas dissoute pour autant. Selon l’article 1870 du Code civil, la société continue avec les héritiers, sauf clause des statuts qui soumet leur entrée à l’agrément des associés. Les héritiers participent donc à la décision de dissoudre, à hauteur des parts qu’ils détiennent. Un décès survenu entre la vente et la dissolution ajoute un délai : le temps de constater qui détient les parts.
Faire soi-même ou passer par un service en ligne
Vous pouvez dissoudre seul. Le procès-verbal, les annonces et le dépôt au guichet unique n’exigent pas de professionnel, et les frais du tableau restent les mêmes. Vous économisez le prix du service, mais vous assumez un dossier incomplet qui retarde la radiation, une annonce à republier et un oubli au moment de la clôture.
Un service en ligne se justifie quand vous voulez déléguer ces points, ou quand la SCI est plus compliquée : plusieurs associés, un compte courant à régulariser, un solde à répartir. Pour les trois cas particuliers, un professionnel reste préférable. Comparez le prix du service à l’ensemble des frais du tableau : les frais obligatoires sont dus dans tous les cas.
Trois questions aident à trancher. Un associé a-t-il un compte courant débiteur ? Plusieurs associés doivent-ils se partager un solde ? La SCI est-elle à l’IS ? Trois réponses négatives vous placent dans le cas simple, que vous pouvez traiter seul. Une seule réponse positive justifie au moins une relecture par un professionnel avant l’assemblée.
Quand ne pas dissoudre tout de suite
Dissoudre n’est pas obligatoire le jour de la vente. Une SCI qui prévoit de racheter un bien, ou qui attend un complément de prix, peut rester en place. Ce choix a un coût : une déclaration chaque année, une comptabilité à tenir et un compte bancaire à gérer.
Deux alternatives évitent de fermer la société. Vous pouvez racheter les parts d’un associé si un seul associé veut poursuivre, ou sortir de la SCI si vous êtes le seul à partir. La dissolution reste la voie logique quand plus personne ne veut garder la société. Pour situer la dissolution dans la vie d’une société civile, le pilier sur le fonctionnement d’une SCI rappelle la durée de vie maximale de 99 ans et les décisions à prendre à l’échéance.
Prochaine étape : relisez vos statuts et listez les comptes courants d’associés. Ces deux points décident de la date de l’assemblée et du montant à répartir.
FAQ
Elle continue d’exister, avec ses obligations. La personnalité morale subsiste jusqu’à la radiation, selon Justifit. À l’IR, la déclaration 2072 reste due chaque année même sans revenu, selon le Crédit Agricole e-immobilier. À l’IS, la liasse 2065 continue de s’imposer. Sans dissolution, ces obligations et la tenue des comptes se poursuivent.
De l’ordre de 870 € pour une SCI vide dont le capital est inférieur à 225 000 €, avant tout droit de partage. Ce total additionne la première annonce (153 € HT), le dépôt au greffe (185,77 € TTC), la seconde annonce (111 € HT), la radiation (44,27 €) selon LegalPlace, et le droit fixe de 375 € selon le BOFiP. Les montants varient selon le département.
Pas forcément. Selon la Cour de cassation (chambre commerciale, 15 février 2023, n° 20-22.018), le solde débiteur d’un compte courant qui résulte de l’affectation des pertes n’est exigible qu’à la liquidation, sauf clause contraire des statuts. Un solde issu d’un prêt de la SCI à l’associé reste exigible à tout moment, selon Lasmoles Avocat.
Cela dépend du régime. À l’IR, le boni n’est pas taxé comme un dividende car les résultats ont déjà été imposés chez les associés, selon LegalPlace (24 août 2026). À l’IS, il est imposé comme un dividende : prélèvement forfaitaire unique de 31,4 % ou barème avec abattement de 40 %. Un droit de partage de 2,5 % peut s’ajouter.
Seulement si vous êtes une personne morale. L’article 1844-5 du Code civil autorise la dissolution sans liquidation, avec transmission universelle du patrimoine, quand toutes les parts sont réunies dans les mains d’un associé unique personne morale. Si l’associé unique est une personne physique, la liquidation reste obligatoire.