Investissement immobilier au Portugal : Avantages fiscaux et pièges à éviter
Le Portugal ne manque pas d’attrait, encore renforcé par un cadre fiscal qui a longtemps été perçu comme propice à l’investissement et des villes telles que Lisbonne, Porto ou l’Algarve. Cependant, derrière cette dynamique se cache un investissement immobilier au Portugal qui repose sur un subtil équilibre entre opportunités fiscales réelles, règles locales, coûts annexes et risques de mésestimation du marché en amont. La rentabilité potentielle ne s’entend pas uniquement au prix d’achat, mais à la fiscalité, au statut et aux contraintes juridiques du bien.
Pourquoi le portugal reste une destination immobilière attractive
Fort de sa combinaison d’une relative stabilité du marché, d’un cadre de vie apprécié et d’un accès facile pour les acheteurs étrangers, le Portugal continue de jouird’un fort pouvoir d’attractivité. Les prévisions de croissance du marché résidentiel (environ 5 % par an jusqu’en 2029) sont à l’image d’un secteur qui reste actif malgré le ralentissement récent dans certaines zones centrales. Pour un investisseur ce n’est pas une promesse de plus-value à court terme mais un marché où la demande est soutenue par des facteurs structurels.
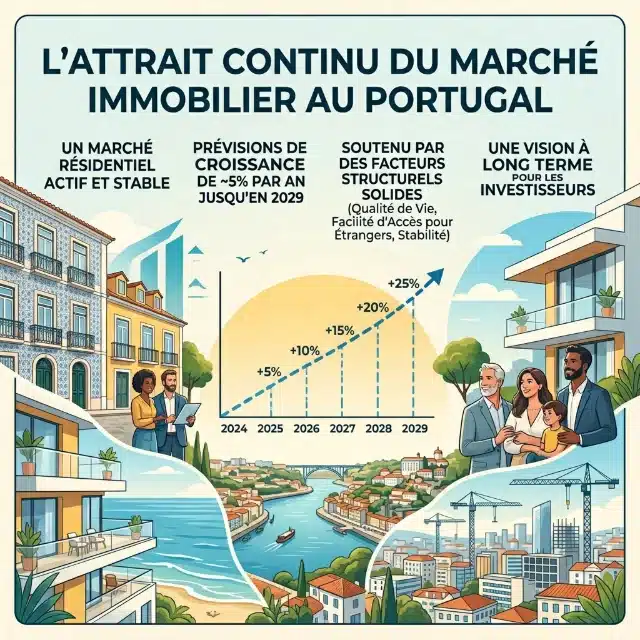
Des facteurs bien identifiés : sécurité, climat tempéré, littoral, qualité des soins, coût de la vie souvent jugé compétitif et bonne connectivité pour les actifs géographiques. Le pays attire ainsi une diversité de profils allant des retraités aux nomades digitaux en passant par les acquéreurs de résidences haut de gamme ou encore les investisseurs en quête de logements anciens à rénover. Par ailleurs l’absence de restriction nationale générale pour les non-résidents facilite l’accès au marché.
Si la tension locative dans les grandes villes soutient la demande elle n’assure pas pour autant une rentabilité élevée partout. Les rendements bruts peuvent encore viser 5 à 7 % selon la typologie du logement et la localisation quand les taux réellement observés dans le centre historiquede Lisbonne ou Porto sont plus resserrés (3,2 % et 4,2 %). L’opportunité existe bien mais elle est fortement tributaire de la région, du prix d’acquisition et du montage fiscal.
Quelles régions privilégier selon son budget et son objectif d’investissement
Le choix de la région portugaise doit avant tout se faire en fonction de l’usage du bien et du profil de l’investisseur. Lisbonne reste de loin le marché le plus dynamique, extrêmement recherché pour sa stabilité, son attractivité à l’échelle internationale et la qualité de ses infrastructures. Les prix y sont élevés, dépassant régulièrement les 6 000 euros le mètre carré dans les quartiers centraux, ce qui en fait une destination patrimoniale à privilégier pour des projets à long terme ou de la location résidentielle haut de gamme.
Porto offre un compromis intéressant avec des prix plus raisonnables (un peu moins élevés que Lisbonne), un tissu économique dynamique, une demande locative importante portée par l’université et un secteur touristique en expansion continue. L’Algarve, célèbre pour ses plages et son climat agréable, représente près de 35 % des acheteurs étrangers au Portugal, notamment pour des résidences secondaires, de la location saisonnière ou leur retraite. Les zones premium telles que Cascais ou Comporta se caractérisent par leur côté exclusif et attirent principalement des investisseurs cherchant à préserver leur capital plutôt qu’à générer immédiatement du rendement.
| Région | Prix moyen au m² (fin 2024) | Type d’investissement adapté | Profil d’acheteur principal | Liquidité du marché |
|---|---|---|---|---|
| Lisbonne | 6 000 € | Patrimonial, location longue durée premium | Investisseurs internationaux, expatriés, familles aisées | Très élevée |
| Porto | 4 000 € | Mixte : résidence principale, locatif étudiant/touristique | Investisseurs locaux et étrangers, jeunes actifs | Élevée |
| Algarve | 3 800 € | Résidence secondaire, location saisonnière, retraite | Seniors, familles internationales, investisseurs touristiques | Moyenne à élevée (selon secteur) |
| Cascais / Comporta | 7 000 €+ | Patrimonial haut de gamme, résidence secondaire exclusive | Investisseurs premium, clientèle internationale fortunée | Moyenne (marché restreint mais recherché) |
| Guarda & zones rurales intérieures | 690 € | Pieds-à-terre économiques, investissement à rénover ou rendement local modéré | Budge limité, primo-accédants nationaux ou investisseurs opportunistes | Basse (revente plus longue) |
L’écart de prix entre les régions s’accompagne d’une diversité d’opportunités : Lisbonne et Porto sont idéales pour ceux qui recherchent sécurité et valorisation du patrimoine. L’Algarve répond aux attentes des amateurs de soleil et des stratégies mixtes résidence/locatif saisonnier. Les zones rurales restent attractives pour les budgets serrés ou les projets de rénovation avec un horizon long terme. Enfin, la liquidité du marché varie fortement : elle est rapide dans les grandes villes mais peut être limitée dans les districts moins cotés. Il est donc essentiel d’analyser précisément son objectif — habitation principale, investissement locatif annuel ou touristique, préparation à la revente — avant de choisir sa région.
Les points à surveiller côté fiscalité avant d’investir
Si la fiscalité portugaise reste attractive pour les différents profils, elle est devenue moins lisible et plus mouvante. En théorie pour un non-résident, les revenus locatifs sont imposés au taux standard de 28 %, ajustable en fonction de la structure juridique retenue et des charges déductibles. Concernant la location touristique, la charge effective varie selon les municipalités et le régime suivi, avec des niveaux fréquemment constatés entre 8,75 % et 12,5 %.
À l’entrée, il faut prendre en compte l’IMT qui peut atteindre 8 % en fonction de la nature et de la valeur du bien, l’IMI annuelle dont le taux varie selon les communes ainsi que l’impôt de timbre. Même si ces prélèvements n’annulent pas l’intérêt du marché portugais immobilier, ils modifient considérablement le rendement net. La bonne nouvelle vient de la convention fiscale existante entre la France et le Portugal qui limite les risques de double imposition ; un point non négligeable pour les investisseurs français percevant des revenus des deux côtés de la frontière.
Longtemps un levier important avec cette fiscalité amoindrie pendant dix ans réservée aux nouveaux résidents et au statut de résident non habituel, sa force d’attraction a été largement réduite avec la fin programmée en 2024 de l’exonération spécifique visant certains retraités étrangers. Pire ! Dans le même temps a disparu le golden visa fondé sur l’investissement immobilier résidentiel direct. D’autres voies de résidence existent (investissement dans des fonds etc.) mais nécessitent une analyse à jour avant toute prise de décision.
Les véritables dépenses liées à une acquisition immobilière au Portugal
N’oubliez pas : le prix affiché n’est en réalité qu’un premier chiffre sur lequel se baser pour calculer l’acquisition de votre bien immobilier. Comptez environ 1% de frais de notaire et des honoraires d’avocat qui se chiffrent entre 1 et 2%, selon la complexité du dossier, auxquels s’ajoutent les taxes d’acquisition que nous avons déjà évoquées, les frais administratifs et, dans certains cas, des coûts liés à la mise aux normes ou à des travaux d’urgence. Un budget mal estimé dégradera en effet très rapidement la rentabilité réelle de votre investissement.
Il faut ensuite raisonner en coût de détention. Charges de copropriété, IMI (impôt municipal sur l’immobilier), entretien courant, gestion locative, vacances locatives et petites réparations à provisionner dès le départ : si vous investissez dans un bien ancien ou si vous envisagez une location, la prudence veut qu’il soit toujours bon de prévoir une marge de sécurité à hauteur de 10% du budget global (acquisition comprise). Cette réserve permet d’éviter de devoir arbitrer dans l’urgence entre insuffisance de trésorerie, qualité du bien et continuité d’exploitation.
L’assurance est un poste parfois sous-estimé mais qui garantit pourtant directement la valeur de votre investissement. Une multirisque habitation adaptée au mode d’occupation est indispensable avec, selon les cas, une responsabilité civile renforcée, une couverture des travaux voire une garantie perte de loyers. En location saisonnière ou pour un bien haut de gamme, soyez particulièrement attentif aux exclusions et plafonds du contrat standard qui ne couvre que très rarement l’ensemble des risques réellement encourus.
Les principales étapes pour sécuriser son achat
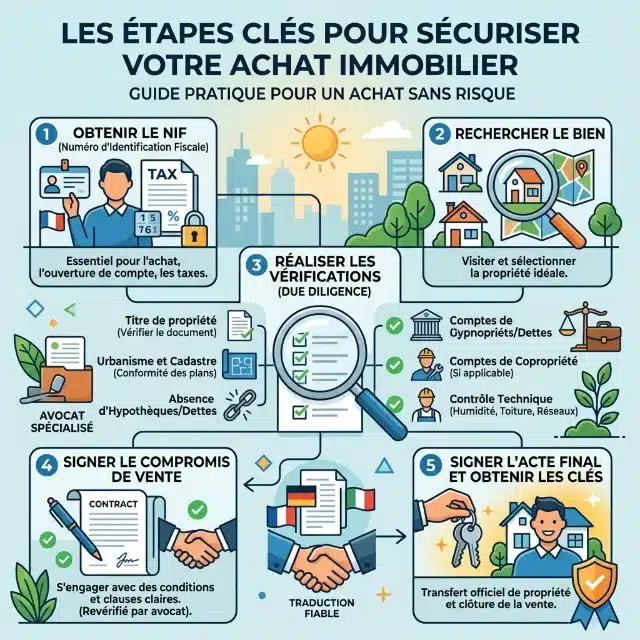
Toute acquisition commence par l’obtention d’un NIF, numéro fiscal indispensable pour acheter, ouvrir un compte local ou régler certains frais. Ensuite, le processus suit une séquence classique : recherche du bien, vérifications préalables, signature du compromis, puis acte authentique. La différence se joue dans la qualité des contrôles réalisés avant engagement, car un bien séduisant commercialement peut présenter des faiblesses juridiques ou techniques coûteuses.
La due diligence doit porter sur le titre de propriété, la conformité cadastrale et urbanistique, les autorisations existantes, l’absence d’hypothèques ou de dettes, ainsi que les comptes de copropriété si le logement se situe dans un immeuble collectif. Un diagnostic technique complet est aussi utile, notamment sur l’humidité, la toiture, les réseaux et les travaux passés. Visiter à différentes saisons permet parfois de détecter des défauts invisibles lors d’une seule inspection.
Le recours à un avocat spécialisé n’est pas un luxe, surtout pour un acheteur non résident. Il sécurise les documents, contrôle les clauses du compromis et coordonne les échanges avec notaire, agence et administration. Lorsque les pièces sont rédigées en portugais, une traduction fiable est essentielle pour éviter les malentendus sur les servitudes, les délais, les pénalités ou l’usage autorisé du bien. L’appui d’experts locaux réduit nettement le risque d’erreur.
Les erreurs à ne pas commettre pour ne pas nuire à la rentabilité de votre investissement
Pour sécuriser et rentabiliser au maximum votre investissement locatif immobilier au Portugal, il est nécessaire de savoir identifier clairement les principaux pièges à éviter. Voici donc les points clés qui méritent une attention particulière avant tout engagement :
- Choix du micro-marché : Ne vous fiez pas à une approche trop globale du pays. Analysez précisément chaque quartier, sa dynamique locative, les projets d’infrastructures à venir ainsi que les évolutions démographiques et économiques locales.
- Analyse des charges et coûts cachés : Effectuez un audit très complet des coûts potentiels, des charges de copropriété aux taxes locales en passant par les frais de gestion et surtout une estimation réaliste des travaux de rénovation ou d’entretien.
- Vérification pointilleuse des documents juridiques : Confirmez l’authenticité des mandats, de l’identité des vendeurs à la conformité cadastrale et surtout vérifiez l’absence de litige ou d’hypothèque sur le bien.
- Choix des intermédiaires : Privilégiez les agences et notaires reconnus et agréés afin d’éviter toute éventualité de fraude ou de transaction douteuse.
- Planification financière adaptée : Anticipez les exigences bancaires portugaises notamment relatives à l’apport personnel, à la variabilité des taux d’intérêt ainsi qu’à la fiscalité en fonction de votre résidence fiscale.
- Prise en compte des évolutions réglementaires : Renseignez-vous sur d’éventuels changements législatifs intervenus dans le domaine immobilier comme dans celui de la fiscalité et du locatif pouvant avoir un impact sur la rentabilité de votre investissement à moyen/long terme.
Si vous parvenez à intégrer ces éléments dans votre prise décisionnelle, vous réduisez considérablement le risque inhérent à l’investissement immobilier au Portugal. Une approche méticuleuse couplée à une bonne connaissance du terrain vous permettra ainsi d’optimiser le rendement tout en minimisant les mauvaises surprises.
N’hésitez pas à consulter nos autres articles sur l’investissement comme par exemple celui sur les tinyhouse.
Vous souhaitez en savoir plus sur l’investissement immobilier au Portugal ?
Quels frais bancaires prévoir à l’occasion d’un achat immobilier au Portugal ?
Lors d’un achat immobilier au Portugal, les frais bancaires à prévoir pour les acheteurs étrangers ne doivent pas être omis. La plupart du temps, les banques portugaises appliquent des frais de dossier lors de la mise en place d’un crédit (entre 1 % et 2 % du montant emprunté). L’ouverture d’un compte bancaire local est également obligatoire, avec parfois des frais mensuels. Comptez les frais de change si votre apport n’est pas en euro, mais aussi les frais de transfert international. A ces coûts bancaires s’ajoutent les frais de notaire et d’avocat.
Quelles démarches administratives anticiper en sus du NIF ?
En plus de l’obtention du NIF (numéro fiscal portugais), il est conseillé de demander un certificat énergétique (Certificado Energético) qui est un document indispensable lors d’une transaction immobilière. Il faut ensuite s’assurer que le bien est correctement inscrit au registre foncier (Conservatória do Registo Predial) et à la matrice cadastrale (Matriz Predial Urbana). Enfin, si vous investissez dans un bien ancien ou situé en zone rurale, une actualisation de la situation cadastrale pourra être nécessaire avant la vente.
L’accès à un financement local est-il aisé pour un étranger ?
Les banques portugaises prêtent facilement aux étrangers. Toutefois, elles demandent généralement un apport personnel plus conséquent (entre 30 % et 40 % du prix du bien). Le taux proposé dépendra de votre profil ainsi que de votre capacité à justifier vos revenus dans votre pays de résidence. Un dossier solide, traduit et légalisé (revenus, patrimoine) facilitera et accélérera le processus. Il est recommandé par ailleurs de solliciter plusieurs établissements afin de comparer leurs conditions.
Comment se calcule la fiscalité sur la revente ou la plus-value immobilière au Portugal ?
A l’occasion du remboursement d’un bien immobilier, la plus-value immobilière, appelée “mais-valias” s’applique. Pour les non résidents, l’imposition se fait sur 100% du gain net (prix de vente – prix d’achat actualisé) calculé entre le prix d’achat et le prix de vente déduction faite des frais pouvant être justifiés (travaux effectués sur le bien vendu ou commission à l’aide à la vente par exemple). Le taux applicable est généralement de 28 % pour les non-résidents. Sachez toutefois que certaines conventions fiscales internationales permettent d’alléger cette imposition selon votre pays d’origine.
Avoir des biens à rénover dans les zones rurales : quels avantages et inconvénients ?
L’achat de biens à rénover en zone rurale portugaise précise plusieurs atouts : -des prix bas (dès690€/m²en moyenne) -un fort potentiel de valorisation après travaux,-une fiscalité locale souvent allégée,-la possibilité d’accéder à certaines subventions publiques dédiées à la réhabilitation.-Cependant, ce type d’investissement comporte également des inconvénients : -un marché locatif peu développé,-une revente longue (+ basse liquidité) -des risques techniques et/ou administratifs élevés. Etre accompagné par des professionnels du secteur local et avoir une excellente connaissance du terrain sont nécessaires pour limiter ces risques.