
Luko : un parcours tumultueux dans l’univers de l’assurance habitation
Le secteur de l’assurance habitation connaît depuis plusieurs années une profonde mutation, marquée par l’émergence d’acteurs numériques qui bousculent les codes traditionnels du métier. Parmi ces néo-assureurs, Luko s’est initialement imposé comme un symbole de cette transformation digitale, avant de traverser une période particulièrement tumultueuse qui interroge désormais sur la pérennité du modèle des assurtech. Le rachat par Allianz Direct début 2024 constitue un tournant majeur pour cette entreprise et ses 230 000 assurés, ouvrant un nouveau chapitre après des difficultés financières qui ont failli conduire à sa disparition.
Cette trajectoire atypique s’inscrit dans un contexte où les propriétaires-bailleurs recherchent des solutions d’assurance performantes et adaptées à leurs besoins spécifiques. Entre les obligations légales issues de la loi Alur et la nécessité de protéger leurs revenus locatifs, ces investisseurs doivent naviguer dans un environnement réglementaire complexe tout en maîtrisant leurs coûts. La question de la qualité de service devient alors déterminante, particulièrement lorsque survient un sinistre nécessitant une gestion rapide et efficace.
L’assurance propriétaire non-occupant : une protection patrimoniale essentielle
L’assurance PNO représente un dispositif de couverture spécifiquement conçu pour les propriétaires d’un bien immobilier qu’ils ne résident pas personnellement. Cette formule intervient en complément ou en substitution de l’assurance souscrite par le locataire, offrant une protection globale du patrimoine immobilier dans des situations variées. La vocation première de cette couverture consiste à sécuriser l’investissement locatif contre l’ensemble des risques susceptibles d’affecter la valeur ou l’intégrité du bien.
Les circonstances d’application de cette assurance s’avèrent multiples et reflètent les différentes configurations que peut connaître un bien locatif :
- Lorsque le logement se trouve temporairement inoccupé entre deux locataires, l’assurance PNO garantit une continuité de protection indispensable
- Dans l’hypothèse où le locataire en place aurait souscrit une couverture minimale insuffisante, le contrat PNO complète les garanties manquantes
- Pour les locations meublées, cette assurance étend sa protection aux éléments mobiliers mis à disposition du locataire
Le cadre juridique institué par la loi Alur
La législation française a considérablement renforcé le dispositif de protection des copropriétés à travers la loi pour l’Accès au Logement et un Urbanisme Rénové, promulguée en mars 2014. Cette réforme a instauré une obligation d’assurance pour l’ensemble des propriétaires dont le bien se situe dans une copropriété, indépendamment du statut d’occupation du logement. Les propriétaires de maisons individuelles ou d’immeubles en monopropriété demeurent exemptés de cette contrainte légale, bien que la souscription reste vivement recommandée.
L’objectif poursuivi par le législateur vise à prévenir les situations où un sinistre affectant un lot pourrait engager la responsabilité financière du propriétaire vis-à-vis de la copropriété ou des tiers. L’absence d’assurance expose le propriétaire à des conséquences patrimoniales considérables, notamment en cas d’incendie nécessitant la reconstruction partielle du bien ou de dégât des eaux causant des dommages chez les voisins. La déductibilité fiscale des primes d’assurance PNO des revenus fonciers imposables constitue un avantage financier non négligeable pour les investisseurs.
Architecture des garanties et formulations tarifaires
L’offre d’assurance PNO proposée par Luko by Allianz Direct s’articule autour de deux formules distinctes répondant à des besoins de protection différenciés :
| Garantie | Formule Minimum | Formule Tranquillité |
|---|---|---|
| Incendie | Inclus (incendies, explosion, chute de foudre) | Inclus |
| Dégâts des eaux | Inclus (fuites, débordements, infiltrations) | Inclus |
| Responsabilité civile | Inclus | Inclus |
| Intempéries & catastrophes naturelles | Inclus (tempête, grêle, neige, inondations) | Inclus |
| Vol et vandalisme | Non inclus | Inclus (effraction, vandalisme, squat) |
| Bris de vitres | Non inclus | Inclus (fenêtres, porte-fenêtres, appareils sanitaires) |
| Dommages électriques | Non inclus | Inclus (surtension, perte de denrées alimentaires) |
| Options | Non inclus | Piscine, panneaux solaires, assistance juridique |
| Franchise personnalisable | 75 € à 450 € | 75 € à 450 € |
| Tarif de départ | À partir de 4,50 € / mois | À partir de 6,41 € / mois |
La responsabilité civile du bâtiment figure parmi les éléments incontournables de toute assurance PNO, indemnisant les préjudices causés aux tiers par un vice de construction ou un défaut d’entretien. Les événements climatiques majeurs tels que tempêtes, grêle, neige ou catastrophes naturelles bénéficient d’une prise en charge automatique dans les deux formules. La formule étendue bonifie cette protection de base par l’adjonction de garanties contre le vol et le vandalisme, incluant les situations particulièrement préjudiciables de squat du logement.
Les dommages électriques résultant de surtensions ainsi que les bris de glaces constituent des garanties optionnelles disponibles dans la formule supérieure. Des extensions de couverture permettent d’adapter le contrat aux spécificités du bien assuré, notamment pour les équipements extérieurs comme les piscines ou les installations photovoltaïques. Le système de franchise modulable, s’échelonnant de 75 à 450 euros, offre une marge de manœuvre pour ajuster le rapport entre le montant des cotisations et la participation financière en cas de sinistre.

La garantie des loyers impayés : une sécurisation des revenus locatifs
La Garantie Loyers Impayés constitue un mécanisme de protection financière permettant aux propriétaires-bailleurs de préserver leurs revenus locatifs face au risque de défaillance du locataire. Cette couverture intervient dès lors que le locataire ne s’acquitte pas de ses obligations de paiement pendant deux mois consécutifs, déclenchant un processus d’indemnisation encadré contractuellement. Le coût de cette assurance se situe généralement dans une fourchette comprise entre 2,5% et 4,2% du montant annuel des loyers charges comprises, variable selon les assureurs et l’étendue des garanties souscrites.
L’architecture de cette protection dépasse largement la simple compensation des loyers non perçus. L’assureur prend également en charge l’intégralité de la procédure contentieuse nécessaire pour obtenir l’expulsion du locataire défaillant, incluant les honoraires des commissaires de justice, les frais d’avocat et les dépenses d’assignation. Certains contrats étendent leur couverture aux dégradations immobilières commises par le locataire, identifiables par comparaison entre les états des lieux d’entrée et de sortie. Les plafonds d’indemnisation varient considérablement selon les acteurs du marché, s’échelonnant de 70 000 à 120 000 euros, avec des durées de prise en charge comprises entre 24 et 36 mois.
Segmentation du marché et positionnement concurrentiel
Le marché de l’assurance GLI présente une structuration complexe opposant les compagnies d’assurance traditionnelles aux acteurs digitaux émergents.
Acteurs traditionnels :
| Assureur | Caractéristiques Clés | Avantages | Inconvénients |
|---|---|---|---|
| AXA | Leader (25% PDM). Tarifs: 3,2-3,8%. Plafond loyers: 90 000€. Délai indemnisation: 3-4 mois. | Solidité financière (notation AA), réseau d’agences, garanties étendues. | Tarifs élevés, critères stricts (CDI obligatoire), processus lourd. |
| MAIF | Mutualiste de référence (15% PDM). Tarifs: 2,9-3,4%. Plafond loyers: 70 000€. Délai indemnisation: 2-3 mois. Réservé aux sociétaires. | Service client réputé (satisfaction 95%), gestion éthique, tarifs compétitifs pour sociétaires. | Réservé aux sociétaires, plafonds de garantie plus bas. |
| Solly Azar | Spécialiste (8% PDM). Tarifs: 2,8-3,2%. Plafond loyers: 80 000€. Délai indemnisation: 45-60 jours. | Expertise 100% immobilier, critères assouplis (accepte CDD, auto-entrepreneurs), délais d’indemnisation courts. | Notoriété plus faible, réseau de distribution limité. |
Acteurs en ligne :
| Acteur | Caractéristiques Clés | Avantages | Inconvénients |
|---|---|---|---|
| Luko | Disrupteur technologique. Tarifs: 2,55-2,80%. Plafond loyers: 100 000€. Délai indemnisation: 30 jours max. | Tarifs les plus bas, souscription ultra-rapide (5 min), délais d’indemnisation record, innovation (IA). | Pas d’accompagnement physique, jeune entreprise, gestion des cas complexes parfois limitée. |
| Cautioneo | Expert des profils atypiques. Tarifs: 2,75-3,1%. Plafond loyers: 75 000€. Délai indemnisation: 40 jours. | Spécialiste des profils refusés ailleurs (CDD courts, intérimaires), analyse humaine personnalisée, critères très souples. | Plafonds de garanties limités, processus plus long (analyse manuelle). |
Positionnement de Luko
Les assureurs historiques comme AXA, détenant approximativement 25% des parts de marché, privilégient une approche fondée sur la solidité financière et l’étendue des garanties proposées. Cette stratégie se traduit par des tarifs situés entre 3,2% et 3,8% du loyer annuel, justifiés par une notation de solvabilité élevée et un réseau d’agences physiques offrant un accompagnement personnalisé.
La MAIF, positionnée comme une mutuelle de référence avec environ 15% de parts de marché, adopte une politique tarifaire avantageuse pour ses sociétaires, avec des taux compris entre 2,9% et 3,4%. La réputation de qualité du service client de cette institution se reflète dans un taux de satisfaction client approchant 95%. Solly Azar, spécialiste de l’assurance immobilière contrôlant 8% du marché, se distingue par l’acceptation de profils locataires atypiques incluant les titulaires de CDD ou les travailleurs indépendants.
Les plateformes numériques comme Luko bouleversent les codes établis en proposant des tarifs particulièrement compétitifs oscillant entre 2,55% et 2,80% du loyer annuel. Cette agressivité tarifaire s’accompagne d’une promesse de souscription ultra-rapide, réalisable en cinq minutes, et de délais d’indemnisation raccourcis à trente jours maximum. Cautioneo s’est spécialisé dans l’acceptation de dossiers locataires refusés par les circuits traditionnels, moyennant des tarifs compris entre 2,75% et 3,1%.

Typologie des investisseurs et choix stratégiques
L’analyse comportementale des investisseurs locatifs révèle trois segments distincts guidant leurs décisions en matière d’assurance GLI :
- Primo-investisseurs (35% du marché) : Sensibles au prix et à la simplicité. Ils privilégient des acteurs comme Luko (28% de ce segment) pour ses tarifs bas et sa souscription digitale, et les comparateurs comme Les Furets (22%)
- Investisseurs expérimentés (40% du marché) : Recherchent des garanties étendues et un service premium. Ils se tournent vers AXA (32% de ce segment) pour sa fiabilité et Solly Azar (24%) pour son expertise
- Profils atypiques (25% du marché) : Ont besoin d’assureurs acceptant des locataires non-standards. Ils choisissent majoritairement Cautioneo (35% de ce segment), spécialiste reconnu, et Solly Azar (28%)
Les primo-investisseurs, représentant environ 35% du marché, manifestent une sensibilité marquée aux critères de prix et de simplicité administrative. Cette population oriente préférentiellement ses choix vers des solutions digitales comme Luko, captant 28% de ce segment grâce à ses tarifs attractifs et sa souscription dématérialisée.
Les investisseurs expérimentés, constituant 40% du marché, privilégient la robustesse des garanties et la qualité du service client. Cette catégorie se tourne massivement vers AXA, qui capte 32% de ce segment, valorisant la solidité financière et l’accompagnement personnalisé. Solly Azar attire 24% de ces investisseurs avertis en combinant expertise technique et flexibilité dans l’analyse des dossiers locataires.
Les profils atypiques, pesant 25% du marché, nécessitent des assureurs acceptant des locataires présentant des situations professionnelles non conventionnelles. Cautioneo domine ce segment avec 35% des parts, suivi par Solly Azar à 28%, grâce à une analyse personnalisée des dossiers et des critères d’acceptation assouplis.
La trajectoire singulière de Luko : de la disruption à la restructuration
L’émergence de Luko en 2018 s’inscrit dans le mouvement de transformation numérique du secteur assurantiel, portée par une ambition de simplification radicale de l’expérience client. Le modèle économique développé repose sur une dématérialisation intégrale des processus, supprimant les intermédiaires traditionnels et les réseaux d’agences physiques. Cette architecture permet de proposer des tarifs significativement inférieurs aux standards du marché tout en maintenant des niveaux de couverture comparables.
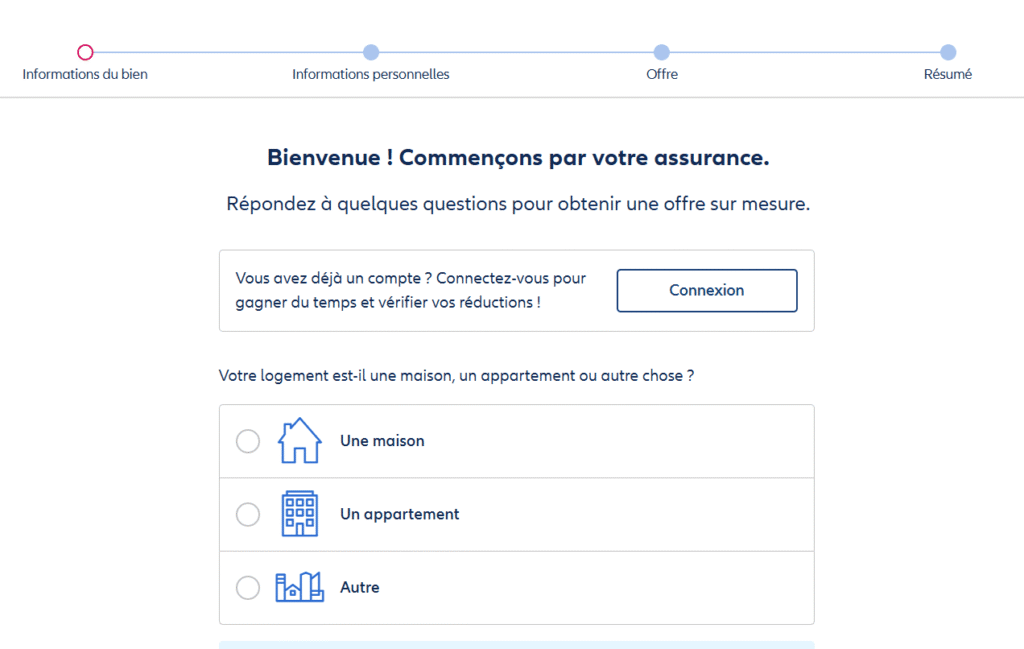
L’utilisation de technologies d’intelligence artificielle pour l’évaluation des risques et l’automatisation du traitement des dossiers constitue un élément différenciateur majeur. La promesse commerciale articule trois piliers fondamentaux :
- Une souscription réalisable en quelques minutes via application mobile
- Une transparence tarifaire totale
- Une accessibilité permanente aux documents contractuels
Cette approche séduit particulièrement les jeunes actifs urbains familiers des services numériques et recherchant une gestion autonome de leurs contrats d’assurance.
Péripéties financières et redressement judiciaire
La chronologie financière de Luko révèle une succession d’événements critiques menaçant la viabilité de l’entreprise. L’acquisition d’Unkle en 2021 s’accompagne d’une clause contractuelle prévoyant un paiement de 11 millions d’euros conditionnée à la réalisation d’une levée de fonds substantielle avant la fin de l’année 2022. L’échec de cette opération de financement précipite l’entreprise dans une crise de liquidité déclenchant ses obligations de paiement.
Une procédure de sauvegarde accélérée s’engage en juin 2023, visant à protéger temporairement l’entreprise de ses créanciers tout en recherchant des solutions de refinancement. Le groupe britannique Admiral manifeste initialement son intérêt pour l’acquisition du portefeuille d’assurés, mais renonce finalement après que des audits financiers approfondis révèlent des irrégularités comptables et un redressement fiscal potentiel de 1,3 million d’euros. Cette défection précipite le placement en redressement judiciaire de Luko en novembre 2023.
L’intégration dans le groupe Allianz Direct
L’offre de rachat présentée par Allianz Direct au tribunal de commerce emporte la décision début 2024, pour un montant estimé à 4,3 millions d’euros. Cette acquisition englobe l’intégralité du portefeuille client comptant approximativement 230 000 contrats actifs, ainsi que l’engagement de préserver les emplois de la centaine de salariés. L’adossement à l’un des leaders mondiaux de l’assurance apporte une solidité financière incontestable, rassurant les assurés sur la pérennité de leurs contrats.
Cette intégration transforme profondément le positionnement de Luko, qui bénéficie désormais des infrastructures techniques et des capacités financières d’Allianz tout en conservant son identité de marque digitale. Parallèlement à ces événements, Luko doit interrompre ses contrats d’assurance d’immeuble et de copropriété suite à la décision de Wakam, son porteur de risque sur ce segment, de ne plus couvrir ce portefeuille. Les contrats concernés font l’objet de résiliations progressives à leurs dates d’échéance annuelle.
Perception clientèle et qualité de service : une dichotomie manifeste
L’analyse des retours d’expérience clients révèle une appréciation contrastée reflétant deux phases distinctes du parcours assuré chez Luko. La période de souscription recueille des commentaires élogieux soulignant l’efficacité remarquable du processus numérique et l’accessibilité tarifaire des formules proposées. Les termes récurrents dans les témoignages positifs évoquent la fluidité, la rapidité et l’intuitivité de l’interface utilisateur.
Les fonctionnalités digitales permettant le téléchargement instantané des attestations d’assurance et la gestion autonome des modifications contractuelles constituent des arguments particulièrement valorisés. La prise en charge de la résiliation des anciens contrats par Luko simplifie considérablement les démarches administratives des nouveaux assurés. Cette excellence dans l’expérience utilisateur initiale explique largement le succès commercial rencontré auprès des segments de clientèle privilégiant l’autonomie et la réactivité.
Difficultés opérationnelles et insatisfactions grandissantes
L’examen des critiques formulées par les assurés révèle des défaillances préoccupantes dans la gestion des sinistres et la qualité du service client. Des témoignages multipliés signalent l’impossibilité de joindre un interlocuteur compétent lorsque survient un événement nécessitant un traitement personnalisé. Les délais de réponse aux sollicitations par courrier électronique s’allongent considérablement, certains assurés déplorant plusieurs semaines d’attente sans retour.
La gestion des dossiers de sinistres fait l’objet de reproches récurrents concernant des clôtures inexpliquées ou des refus de prise en charge jugés insuffisamment motivés. Plusieurs utilisateurs rapportent une dégradation notable de la qualité de service consécutive au rachat par Allianz, évoquant une désorganisation apparente des équipes opérationnelles. L’externalisation présumée du traitement des réclamations à des prestataires tiers sans communication claire aggrave le sentiment d’abandon ressenti par les assurés confrontés à des situations complexes.
Synthèse des notations et perspectives d’amélioration
Les évaluations quantitatives disponibles sur les plateformes spécialisées confirment cette dualité entre satisfaction initiale et déception ultérieure :
| Plateforme | Note | Nombre d’avis |
|---|---|---|
| Trustpilot | 3,9 / 5 | 4 215 |
| Opinion Assurances | 3,1 / 5 | 361 |
| 4,2 / 5 | 5 532 |
Sur Trustpilot, Luko affiche une notation de 3,7 sur 5 basée sur près de 6 000 avis, reflétant une appréciation globalement positive tempérée par des expériences négatives marquantes. OpinionAssurances, plateforme focalisée spécifiquement sur le secteur assurantiel, attribue une note nettement inférieure de 2,1 sur 5, suggérant que les assurés confrontés à des sinistres expriment un mécontentement plus prononcé.
Cette disparité illustre la problématique centrale des néo-assureurs : exceller dans l’acquisition et la gestion courante tout en présentant des fragilités dans le traitement des situations exceptionnelles nécessitant expertise et empathie. L’intégration progressive dans l’écosystème Allianz pourrait constituer une opportunité de remédiation, à condition que soient préservés les atouts initiaux de réactivité et de simplicité qui ont fondé le succès de Luko. La capacité à combiner l’efficience technologique avec une dimension humaine restaurée dans la gestion des sinistres déterminera l’évolution future de la perception clientèle.
Un avenir à construire entre innovation et consolidation
L’histoire de Luko illustre les défis inhérents au modèle des assurtech dans un secteur profondément réglementé nécessitant une solidité financière structurelle. Le sauvetage par Allianz Direct offre une seconde opportunité de démontrer la viabilité d’une approche intégralement numérique de l’assurance, moyennant les ajustements opérationnels nécessaires. Les propriétaires-bailleurs disposent désormais d’un acteur bénéficiant simultanément de l’agilité digitale et de la robustesse d’un groupe international, à condition que cette promesse se concrétise effectivement dans l’expérience quotidienne.
La période de transition actuelle s’avère déterminante pour restaurer la confiance érodée par les turbulences passées et les difficultés persistantes de service client. L’enjeu consiste à préserver l’excellence de l’expérience de souscription tout en rehaussant significativement la qualité de l’accompagnement lors des sinistres. La réussite de cette transformation conditionnera la capacité de Luko à maintenir son attractivité tarifaire tout en répondant aux attentes légitimes d’assurés recherchant une protection efficace de leur patrimoine immobilier.

