Comment devenir rentier immobilier en partant de zéro
Devenir rentier immobilier sans apport initial peut sembler ambitieux, mais c’est un objectif atteignable avec une stratégie bien définie et une formation adéquate. Ce guide vous accompagne pas à pas pour transformer votre projet en réalité.
Comprendre le concept de rentier immobilier
Un rentier immobilier est une personne qui perçoit des revenus passifs réguliers issus de ses investissements locatifs, lui permettant de couvrir ses besoins financiers sans dépendre d’une activité salariale. Contrairement à l’investisseur immobilier actif, le rentier vise la stabilité et la pérennité de ses revenus.
Mythe ou réalité ?
Si certains promettent de devenir rentier en quelques mois, la réalité est plus nuancée. Atteindre l’indépendance financière via l’immobilier nécessite du temps, de la patience et une stratégie bien pensée.
Les prérequis essentiels
Adopter une mentalité d’investisseur
Avant de se lancer, il est crucial de développer une vision à long terme, d’accepter la prise de risque calculée et de rester discipliné face aux aléas du marché.
Maîtriser les notions clés
Comprendre des concepts tels que le cashflow positif, la rentabilité immobilière, l’effet de levier et le taux d’endettement est indispensable. Ces éléments permettent d’évaluer la viabilité d’un projet et d’optimiser les revenus passifs.
Définir son objectif financier
Il est essentiel de déterminer le montant mensuel souhaité pour couvrir ses besoins. Par exemple, viser un revenu net imposable de 2 500 € par mois nécessite un patrimoine générant ce montant après déduction des charges.
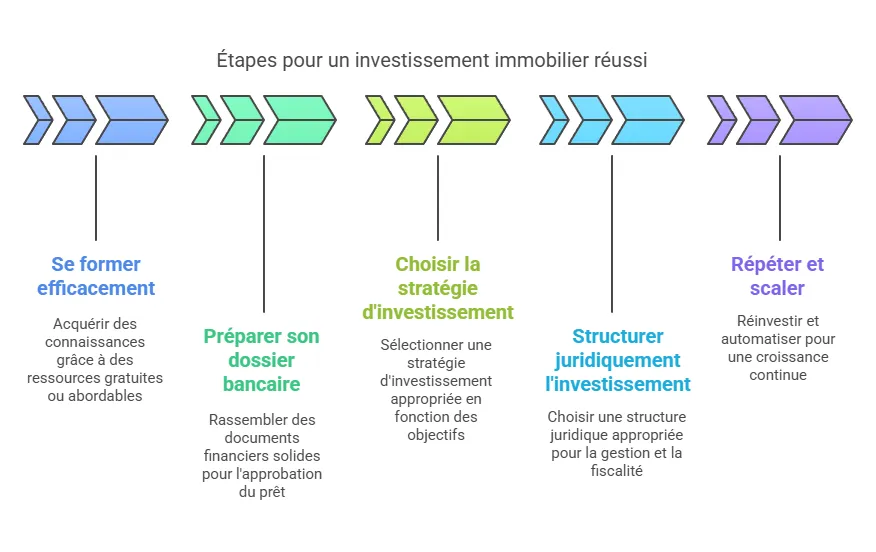
Étape 1 : Se former efficacement
La formation dans l’immobilier est la clé pour éviter les erreurs coûteuses. De nombreuses ressources gratuites ou abordables sont disponibles :
- Livres spécialisés sur l’investissement locatif
- Podcasts et webinaires animés par des experts
- Notre formation rentier immobilier
Ces outils permettent d’acquérir les bases nécessaires pour débuter en toute confiance.
Étape 2 : Préparer son dossier bancaire sans apport
Obtenir un financement à 110% est possible, mais nécessite un dossier solide. Les banques examinent attentivement le taux d’endettement, la stabilité professionnelle et la rentabilité du projet. Un cashflow positif démontrant l’autofinancement du bien est un atout majeur.
Faire appel à un courtier peut également faciliter l’obtention d’un prêt sans apport, en valorisant votre profil auprès des établissements financiers.
Étape 3 : Choisir la stratégie d’investissement adaptée
Plusieurs stratégies d’acquisition s’offrent à l’investisseur débutant :
- Colocation : optimise les loyers perçus et réduit la vacance locative.
- Location courte durée : idéal pour un investissement saisonnier à haut rendement.
- Immeuble de rapport : permet de développer un patrimoine immobilier diversifié
Le choix dépendra de la localisation, du budget et du temps disponible pour la gestion locative.
Étape 4 : Structurer juridiquement son investissement
La structure juridique impacte la fiscalité et la gestion :
- LMNP (Loueur Meublé Non Professionnel) : régime fiscal avantageux pour les locations meublées.
- SCI (Société Civile Immobilière) : facilite la planification successorale et la détention à plusieurs.
- SASU : adaptée pour des projets de promotion immobilière ou d’achat-revente.
Il est recommandé de consulter un expert pour choisir la structure la plus adaptée à son projet.
Étape 5 : Répéter et scaler
Une fois le premier investissement réussi, il est possible de réinvestir en utilisant l’effet de levier :
- Recyclage du cashflow : utiliser les revenus pour financer de nouveaux projets.
- Effet boule de neige : chaque investissement génère des revenus supplémentaires, accélérant la croissance du capital.
- Automatisation : déléguer la gestion des locataires pour se concentrer sur la stratégie globale.
Témoignages inspirants
De nombreux investisseurs ont réussi à devenir rentiers en partant de zéro. Leur point commun : une stratégie claire, une formation continue et une gestion rigoureuse. Leurs expériences d’investisseurs montrent qu’avec détermination, il est possible de bâtir une rente immobilière solide.
Les pièges à éviter
Pour réussir dans l’investissement locatif, il est crucial d’éviter certaines erreurs :
- Sous-estimer les charges : entretien, redevance foncière, impôts, frais de gestion.
- Mauvaise localisation : un bien mal situé peut entraîner une vacance locative prolongée.
- Négliger la gestion : une mauvaise gestion locative peut impacter la rentabilité.
Un plan d’action réaliste
Devenir rentier immobilier en partant de zéro est un objectif atteignable avec une stratégie bien définie :
- Se former : acquérir les connaissances nécessaires via une formation immobilière.
- Préparer son dossier : présenter un projet solide aux banques pour un financement à 110%.
- Choisir la bonne stratégie : adapter son investissement à ses objectifs d’investissement.
- Structurer juridiquement : optimiser la fiscalité et la gestion.
- Répéter et scaler : utiliser les revenus pour investir à nouveau et développer un patrimoine immobilier.
Avec de la patience, de la rigueur et une vision à long terme, l’indépendance financière via l’immobilier est à votre portée.