Comment acheter un immeuble de rapport rentable : étude de cas
Points clés pour les lecteurs pressés
- ✅ Un immeuble de rapport, c’est un bâtiment entier destiné à la location, avec un fort potentiel de rentabilité locative.
- 📍 L’emplacement est décisif : ciblez les villes moyennes dynamiques avec une forte demande locative.
- 💰 Il est possible de financer l’achat à 110 %, sans apport, avec un bon dossier bancaire.
- 🛠️ Les travaux de rénovation peuvent améliorer la rentabilité et réduire vos impôts (déficit foncier, amortissement LMNP).
- 🧠 Analysez bien les charges, les profils de locataires, la gestion locative et les options fiscales avant d’acheter.
- 📈 Exemple concret : un immeuble acheté 210 000 € génère 1 900 € de loyers/mois, avec un cashflow positif et une rentabilité > 7 %.
- ⚠️ Erreurs à éviter : se précipiter, mal estimer les travaux, ignorer la fiscalité, négliger la gestion au quotidien.
Dans un contexte où les taux d’intérêt restent attractifs et où le besoin de logement perdure dans les villes moyennes comme dans les grandes métropoles, acheter un immeuble de rapport s’impose comme une stratégie d’investissement immobilier à fort potentiel. Mais encore faut-il savoir comment s’y prendre : où chercher, comment financer, comment évaluer la rentabilité locative, et éviter les pièges classiques.
Que vous soyez un investisseur débutant en quête de votre premier immeuble locatif, ou un profil plus aguerri cherchant à optimiser votre fiscalité ou diversifier votre parc immobilier, ce guide vous apportera une vision claire, concrète et structurée.
Nous y aborderons les critères de sélection, les modes de financement, la gestion locative, les stratégies de défiscalisation immobilière, ainsi que des cas réels chiffrés pour passer de la théorie à la pratique.
Pourquoi investir dans un immeuble de rapport en 2025 ?
Un levier de rentabilité optimisée
L’un des principaux avantages de l’immeuble de rapport est la mutualisation des loyers. En concentrant plusieurs lots dans un seul bâtiment, vous limitez le risque de vacance locative tout en augmentant la souplesse de gestion. Vous contrôlez à la fois les charges du syndic (souvent inexistantes en mono-propriété), la politique de travaux, et la sélection des locataires.
Exemple : un immeuble de 4 appartements génère des loyers même si un logement reste vacant, contrairement à un appartement isolé.
Un marché plus accessible qu’on ne l’imagine
Contrairement aux idées reçues, on peut trouver un immeuble de rapport pour le prix d’un appartement T3 dans certaines villes moyennes à fort potentiel locatif. Ces zones, parfois en dehors des grandes agglomérations, affichent un excellent rapport prix/m² – loyers.
📌 À surveiller : villes universitaires secondaires, bassins d’emploi en croissance, périphéries bien desservies.
Des dispositifs fiscaux avantageux
Acheter un immeuble entier permet de bénéficier de stratégies de défiscalisation immobilière plus flexibles : déficit foncier, location meublée (LMNP/LMP), voire imposition sur les sociétés (SCI à l’IS) pour les montages les plus avancés. De plus, les travaux de rénovation permettent de réduire l’imposition tout en valorisant le bien.
Une maîtrise globale de la gestion
Contrairement à un achat en copropriété, investir dans un immeuble entier permet de maîtriser entièrement les charges, les travaux et l’organisation. Vous pouvez même envisager des transformations de logements (division, colocation, ajout de places de parking, etc.) pour optimiser la rentabilité locative et répondre à une analyse fine de la demande locative.
Les avantages et inconvénients d’acheter un immeuble de rapport
Avantages d’un immeuble locatif en mono-propriété
Acheter un immeuble de rapport présente plusieurs atouts majeurs pour les investisseurs, qu’ils soient débutants ou expérimentés :
1. Rentabilité locative supérieure à la moyenne
Les immeubles de rapport affichent souvent une rentabilité locative brute plus élevée que les logements individuels, car les prix d’achat sont plus attractifs au mètre carré. En plus, les frais annexes sont mutualisés : vous réduisez le coût par logement tout en augmentant le revenu total généré.
📊 Exemple : Un immeuble à 250 000 € avec 4 logements loués 550 €/mois chacun génère 2 200 € de loyers mensuels. Rentabilité brute : 10,56 %.
2. Gestion centralisée
Un seul bâtiment, une seule adresse, un seul syndic (souvent vous-même) : la gestion locative est plus fluide et moins chronophage. Cela simplifie les visites, les travaux, les états des lieux, et limite les frais externes.
3. Flexibilité des stratégies locatives
En tant que propriétaire unique, vous avez toute latitude pour diviser, rénover ou transformer les lots selon la demande locale : passer en meublé, en colocation, loger des étudiants, des familles, ou des professionnels en mobilité. Cette souplesse de gestion permet d’ajuster en continu votre stratégie d’investissement.
4. Optimisation fiscale
Les travaux engagés dans un immeuble de rapport permettent de générer un déficit foncier ou d’optimiser votre régime LMNP/LMP. Avec un bon montage, vous pouvez même amortir le bien (en LMNP réel) ou passer par une Société à l’IS pour lisser l’imposition.
Inconvénients et risques d’investissement à anticiper
1. Ticket d’entrée plus élevé
Même dans des zones abordables, acheter un immeuble de rapport demande une capacité d’endettement solide, et parfois une caution financière. Il est donc essentiel d’avoir un plan de financement clair, que ce soit avec apport personnel ou via un financement à 110 %.
2. Risques liés à l’état du bâti
Les immeubles anciens, souvent ciblés pour leur potentiel, peuvent cacher des travaux de rénovation lourds : toiture, plomberie, électricité… Sans un diagnostic technique précis, vous pouvez rapidement dégrader votre rentabilité locative.
✅ Conseil : toujours faire chiffrer les travaux par plusieurs artisans avant signature du compromis.
3. Gestion plus complexe si mal anticipée
Plusieurs locataires, plusieurs baux, gestion des impayés ou des conflits… La gestion locative peut devenir un casse-tête si elle n’est pas bien organisée ou déléguée. Prévoyez des outils, ou un gestionnaire professionnel, surtout si vous vivez loin du bien.
4. Moins de liquidité à la revente
Un immeuble est plus difficile à revendre qu’un appartement isolé, surtout dans un secteur immobilier peu dynamique. Il est donc essentiel de bien choisir la localisation, en favorisant une ville moyenne dynamique avec demande locative constante.
🧭 Utilisez des outils d’analyse de la demande locative pour sécuriser votre investissement.

Comment bien choisir un immeuble de rapport : les critères à analyser avant d’acheter
Avant d’acheter un immeuble de rapport, il est crucial de mener une analyse rigoureuse du bien et de son environnement. Un immeuble mal situé, mal géré ou mal calibré peut rapidement transformer un investissement prometteur en source de pertes. Voici les critères indispensables à prendre en compte.
1. L’emplacement stratégique : la base de tout bon investissement
L’emplacement est le facteur numéro un de réussite dans l’investissement immobilier. Un immeuble de rapport doit être situé dans une zone à forte demande locative, que ce soit :
- Une ville moyenne bien desservie par les transports (gare, axes routiers).
- Un quartier proche des écoles, commerces, centres de santé ou bassins d’emploi.
- Une localisation avec des projets d’urbanisme ou de redynamisation à venir.
📌 Conseil : Analysez le nombre d’habitants, le taux de vacance locative, et les tendances démographiques pour repérer une localisation à fort potentiel.
2. Rentabilité brute vs nette : ne vous fiez pas qu’à l’annonce
De nombreux investisseurs débutants tombent dans le piège d’une rentabilité brute attractive, sans tenir compte des charges, des impôts ou des travaux. Pour bien évaluer un immeuble, comparez :
- Rentabilité brute = loyers annuels / prix d’achat x 100
- Rentabilité nette = (loyers – charges – taxes – frais de gestion) / prix d’achat x 100
Prenez aussi en compte le cashflow net mensuel (ce qu’il vous reste après remboursement du crédit), car c’est lui qui garantit la viabilité à long terme.
✅ Outils utiles : simulateur Excel, application mobile d’investissement, tableur Google Sheets.
3. État du bâti et potentiel de travaux de rénovation
Inspectez minutieusement l’état général du bâtiment : toiture, façade, plomberie, électricité, isolation, escaliers, parties communes, etc. Ces éléments influencent non seulement les coûts immédiats, mais aussi le potentiel de valorisation.
Les travaux de rénovation peuvent être une opportunité fiscale (déficit foncier, amortissement) mais doivent être anticipés dans le plan de financement.
📌 Pensez à la transformation de logements (division, création de studios, meublé, ajout de cuisines ou salles d’eau) pour maximiser le rendement.
4. Type de locataires ciblés et gestion future
Le profil des locataires attendus impacte fortement le risque de vacance locative et la stratégie de gestion :
- Étudiants : turn-over fréquent, mais forte demande dans les villes universitaires.
- Familles : plus stables, mais plus exigeantes sur le confort.
- Colocation : rentable, mais nécessite une gestion plus dynamique.
- Travailleurs en mobilité : bon mix entre rentabilité et stabilité.
Veillez à sécuriser vos revenus via une garantie de loyers impayés, et étudiez le cadre juridique (type de baux, durée, conditions de résiliation, etc.).
Où trouver des immeubles de rapport à vendre en 2025 ?
Pour acheter un immeuble de rapport, il ne suffit pas de consulter les grandes plateformes immobilières généralistes. Les bonnes affaires se trouvent souvent hors des sentiers battus, à condition de connaître les bons canaux de recherche et les stratégies efficaces de prospection.
1. Plateformes en ligne spécialisées
De nombreux investisseurs passent par des sites spécialisés dans l’investissement locatif, souvent mieux ciblés que les portails classiques. Certains proposent même des analyses de rentabilité intégrées, ou des immeubles déjà optimisés pour la location.
Exemples de plateformes :
- Bien’ici
- Immojeune (pour colocation/étudiant)
- Investir Immo
- Le Bon Coin (avec filtres avancés par mots-clés comme “immeuble”, “rapport locatif”, etc.)
📌 Astuce SEO vocale : recherchez directement via des requêtes types “trouver immeuble rapport rentable à Bordeaux” sur Google Maps ou dans Google Actualités.
2. Réseaux d’agences et chasseurs immobiliers
Certains agents immobiliers locaux sont spécialisés dans les immeubles de rapport, notamment en ville moyenne. Ils peuvent vous faire accéder à des opportunités hors marché, avant même publication.
Faire appel à un chasseur immobilier spécialisé permet aussi de gagner du temps, surtout si vous cherchez à distance ou dans une localisation à fort potentiel que vous ne connaissez pas.
✅ Avantage : analyse du secteur immobilier, négociation achat immobilier, estimation de travaux.
3. Réseaux off-market et bouche-à-oreille
Le réseau personnel reste un levier très puissant : notaires, artisans, gestionnaires de patrimoine, investisseurs locaux… Ces profils sont souvent les premiers informés des ventes à venir, notamment pour les petits immeubles dans l’ancien, avec des propriétaires âgés ou des successions.
Pensez aussi aux groupes Facebook, forums spécialisés, et clubs d’investisseurs : les opportunités y sont parfois moins concurrentielles.
4. Enchères immobilières et ventes publiques
Moins connue mais redoutablement efficace : la vente aux enchères. Organisées par les tribunaux ou les notaires, elles permettent d’acquérir des immeubles locatifs à des prix bien en dessous du marché… à condition d’être bien préparé.
⚠️ Attention aux frais d’adjudication, aux conditions de visite limitées, et à l’absence de condition suspensive (prêt bancaire).
📌 Idéal pour les investisseurs expérimentés ayant déjà une caution financière solide.
Financer l’achat de son immeuble de rapport : stratégies et solutions en 2025
Le financement immobilier est souvent l’étape la plus bloquante pour les investisseurs, surtout les débutants. Pourtant, avec une bonne préparation et les bons partenaires, il est possible de financer un immeuble de rapport sans apport et de profiter de taux d’intérêt attractifs (même en période de remontée des taux).
1. L’apport personnel… ou pas !
Contrairement aux idées reçues, il est tout à fait possible de financer un immeuble à 100 % voire 110 %, c’est-à-dire en intégrant les frais de notaire et travaux dans le prêt. Mais cela nécessite un bon dossier bancaire, avec :
- Une capacité d’épargne démontrée (même sans apport).
- Une bonne gestion de comptes.
- Un projet rentable et argumenté, incluant les loyers prévisionnels.
📌 Conseil : créez un dossier investisseur avec budget prévisionnel, rentabilité locative, analyse du marché immobilier local.
2. Le rôle stratégique du courtier immobilier
Un courtier spécialisé dans l’investissement locatif peut négocier les meilleurs taux et défendre votre projet auprès de banques réticentes. Il vous aide à :
- Monter un dossier solide.
- Optimiser la durée du crédit (15, 20 ou 25 ans).
- Comparer les conditions d’assurance emprunteur.
✅ Astuce : privilégiez les courtiers ayant l’habitude de travailler avec des investisseurs (LMNP, déficit foncier, SCI, etc.).
3. Aides, régimes fiscaux et leviers juridiques
Selon votre stratégie et votre profil, plusieurs outils fiscaux et juridiques permettent de maximiser votre pouvoir d’achat :
- LMNP réel ou LMP : amortissement du bien et charges déductibles.
- Déficit foncier : déduction des travaux sur vos revenus fonciers.
- SCI à l’IR ou à l’IS : stratégie patrimoniale, transmission, imposition sur les sociétés.
- Prêt à taux zéro (PTZ) parfois mobilisable en zone B2 ou C, selon les cas.
📌 Étudiez les effets de la défiscalisation immobilière sur votre imposition globale.
4. Simuler pour anticiper
Utiliser un simulateur de crédit ou de rentabilité locative vous permet d’ajuster vos objectifs avant même de visiter un bien :
- Calcul des mensualités.
- Taux d’endettement post-investissement.
- Effet levier du crédit.
- Cashflow net mensuel.
Étude de cas : achat d’un immeuble de rapport en ville moyenne en 2025
🎯 Objectif de l’investisseur :
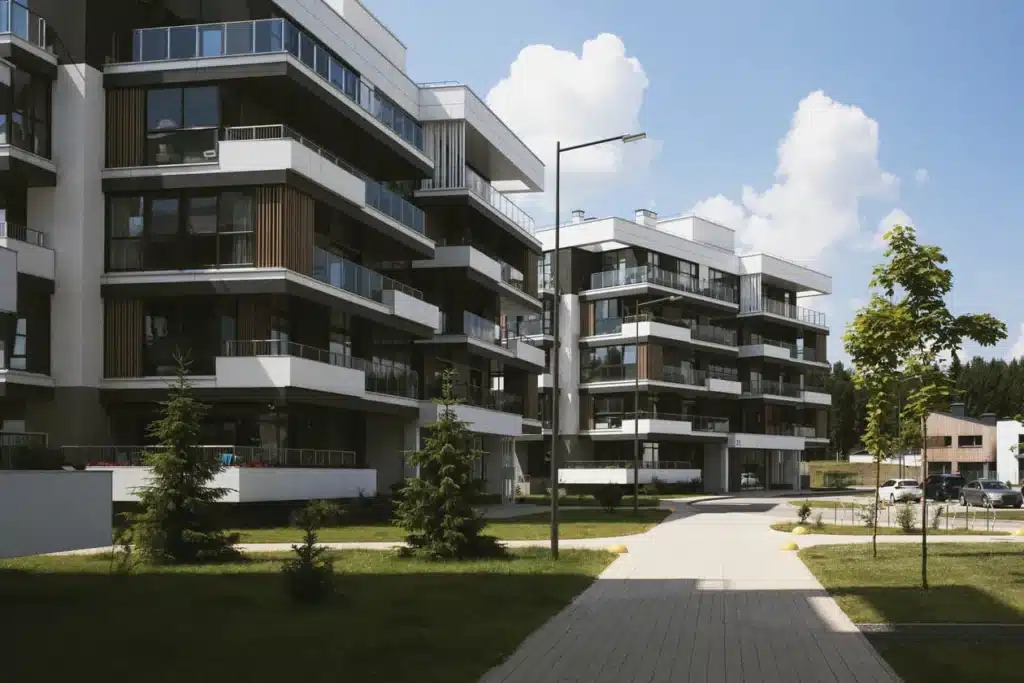
Un investisseur débutant souhaite acheter un immeuble locatif dans l’ancien, en ville moyenne dynamique avec un bon potentiel de rentabilité locative et de valorisation à long terme.
🏢 Le bien acheté
- Localisation : Ville moyenne du sud-ouest (ex. : Agen, Albi, Rodez)
- Type de bien : Immeuble de 4 appartements (2 T2 + 2 studios)
- Surface totale : 185 m²
- État : à rafraîchir (parties communes + cuisines + sdb)
- Prix d’achat : 210 000 € (hors frais)
- Frais de notaire : 16 000 €
- Travaux de rénovation : 35 000 € (dont une partie éligible au déficit foncier)
- Montant total de l’opération : 261 000 €
💸 Financement
- Crédit immobilier à 110 % (achat + frais + travaux)
- Durée du prêt : 25 ans
- Taux d’intérêt : 3,7 % (hors assurance)
- Mensualité : environ 1 300 € / mois
📌 Le projet a été entièrement financé par la banque, grâce à un dossier bien construit et un projet présenté en régime LMNP réel.
📈 Revenus locatifs
- Loyers mensuels attendus (après travaux) :
- 2 x T2 : 520 € x 2 = 1 040 €
- 2 x Studio : 430 € x 2 = 860 €
- Total mensuel : 1 900 €
- Total annuel : 22 800 €
- Charges annuelles estimées :
- Assurance + taxe foncière + gestion locative : 3 200 €
- Entretien + charges de syndic + imprévus : 2 000 €
📊 Rentabilité et cashflow
- Rentabilité brute = 22 800 € / 210 000 € x 100 = 10,86 %
- Rentabilité nette (en intégrant charges + frais) ≈ 7,5 %
- Cashflow net (revenus – crédit – charges) ≈ +250 €/mois
✅ Résultat : un immeuble de rapport autofinancé, générant du cashflow positif, tout en bénéficiant d’une défiscalisation via le régime LMNP réel (amortissements comptables couvrant l’essentiel des loyers imposables).
🔍 Analyse : pourquoi ce projet est rentable ?
- Emplacement stratégique en cœur de ville avec tension locative.
- Division judicieuse (studios et T2 adaptés à la demande).
- Rendement supérieur à la moyenne du secteur immobilier local.
- Travaux maîtrisés, permettant à la fois valorisation et optimisation fiscale.
- Souplesse de gestion, grâce à un immeuble détenu hors copropriété (moins de charges du syndic).
Conseils de pros & erreurs à éviter quand on achète un immeuble de rapport
Même avec un bon projet, une mauvaise exécution peut transformer une opportunité en cauchemar financier. Voici les recommandations clés des professionnels de l’immobilier pour réussir l’achat et la gestion d’un immeuble de rapport rentable, sans tomber dans les pièges courants.
✅ Ce que font les investisseurs expérimentés
- Ils commencent par l’analyse de la demande locative
Avant de visiter un immeuble, ils vérifient les taux de vacance, la démographie locale, les profils de locataires (étudiants, seniors, familles, saisonniers) et la concurrence. - Ils privilégient les villes moyennes à fort potentiel
Le couple rentabilité + croissance du marché immobilier est souvent plus favorable dans ces zones que dans les grandes métropoles saturées. Pensez à la localisation à fort potentiel, non au prestige. - Ils maîtrisent les chiffres
Ils utilisent des tableaux pour calculer rentabilité locative nette, cashflow, imposition (IR, LMNP, IS) et caution financière nécessaire. Tout est simulé avant l’offre d’achat. - Ils anticipent les travaux et les coûts cachés
Un immeuble ancien peut cacher des frais (toiture, façade, réseaux…). L’erreur : se fier à l’apparence sans expertise technique.
📌 Conseil : réalisez un pré-audit technique ou demandez à un artisan local d’accompagner une visite.
❌ Les erreurs fréquentes des débutants
- Acheter sans comparer plusieurs biens
Une bonne affaire ne se présente jamais sur la première visite. Il faut analyser le marché, poser des questions, comparer, négocier. - Mal estimer les charges de copropriété (si applicable)
Dans un immeuble en copropriété, les charges du syndic, les travaux à voter ou les impayés peuvent grignoter la rentabilité. Lisez les derniers PV d’AG. - Mal choisir les locataires ou la gestion
Louer trop vite = risques d’impayés ou de dégradations. Il faut soit gérer avec rigueur, soit déléguer à une agence compétente, surtout à distance.
- Ignorer la fiscalité
Le bon régime peut transformer un projet moyen en machine à cashflow optimisée. Le mauvais (ex : microfoncier mal choisi) peut neutraliser tous les efforts.
📌 Bonus : la checklist de l’investisseur rentable
Voici une courte checklist à intégrer en encart ou en infographie :
✅ Ai-je analysé la demande locative locale ?
✅ La rentabilité nette est-elle ≥ 7 % ?
✅ Le financement couvre-t-il tout ou presque ?
✅ Ai-je bien estimé les travaux et charges ?
✅ Le régime fiscal est-il adapté à mon profil ?
✅ Ai-je un plan de gestion pour les prochaines années ?