
BienPrêter : Mon Avis Complet sur cette Plateforme de Crowdlending
Vous cherchez une alternative aux placements traditionnels ? BienPrêter fait partie des plateformes de financement participatif qui attirent l’attention des investisseurs en quête de taux de rendement élevés. Cette plateforme de crowdlending spécialisée dans le crowdfactoring propose des rendements pouvant atteindre 14%, un taux particulièrement attractif dans le contexte économique actuel. Mais que cache réellement cette promesse alléchante ? Je vais vous partager mon analyse détaillée de cette plateforme innovante, en abordant son fonctionnement, ses performances, et surtout les retours d’expérience des investisseurs qui y ont confié leur épargne.
Qu’est-ce que BienPrêter exactement ?
Le concept du crowdfactoring expliqué
BienPrêter a développé un concept unique qu’elle nomme le « crowdfactoring ». Cette approche combine le crowdlending traditionnel avec l’affacturage. Concrètement, la plateforme finance les créances commerciales d’entreprises – autrement dit, les factures qu’elles n’ont pas encore encaissées.
L’idée est simple : plutôt que d’attendre le règlement de leurs clients, les entreprises cèdent leurs factures à BienPrêter moyennant une commission. Les investisseurs financent ces créances et récupèrent leur mise augmentée d’intérêts une fois les factures payées.
Une plateforme en croissance constante
Créée en 2017, BienPrêter revendique aujourd’hui plus de 36 000 investisseurs et a déjà financé plus de 3 700 projets. La plateforme affiche une croissance impressionnante avec 73 millions d’euros financés en 2024, soit une progression de 140% par rapport à l’année précédente.
Cette expansion rapide témoigne de l’intérêt croissant pour ce type d’investissements à risque, mais elle soulève aussi des questions sur la capacité de la plateforme à maintenir ses standards de qualité.
Comment fonctionne réellement l’investissement sur BienPrêter ?
Le processus d’investissement
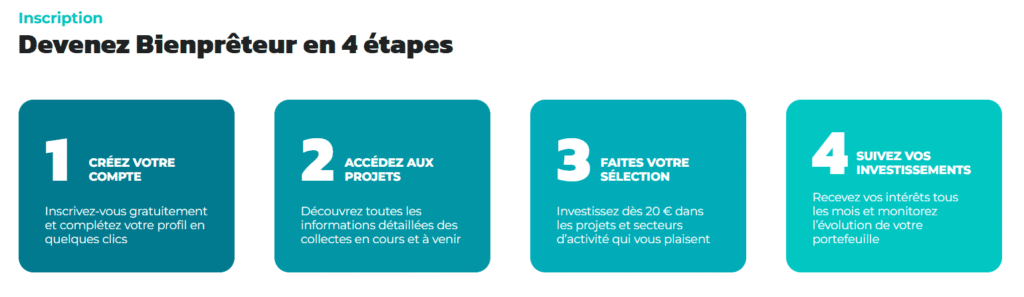
L’inscription sur BienPrêter est gratuite et le ticket d’entrée minimal est de 20€. Une fois inscrit, vous accédez aux projets diversifiés proposés sur la plateforme. Chaque projet présente :
- Le montant à financer
- La durée du prêt (généralement de 3 à 12 mois)
- Le taux d’intérêt proposé
- Des informations sur l’emprunteur
Les remboursements mensuels incluent une partie du capital et les intérêts, permettant une rotation relativement rapide de vos fonds.
Les différents types de projets
BienPrêter propose plusieurs catégories d’investissement :
Les créances commerciales : Financement de factures clients
Le financement de marchands de biens : Soutien aux professionnels de l’immobilier
Les projets immobiliers : Investissement dans des opérations immobilières
Le refinancement d’emprunteurs : Rachat de dettes existantes
Cette diversification permet théoriquement de répartir les risques, mais elle complexifie aussi l’évaluation des risques liés aux emprunteurs.
Les avantages de BienPrêter selon mon analyse
Des rendements attractifs
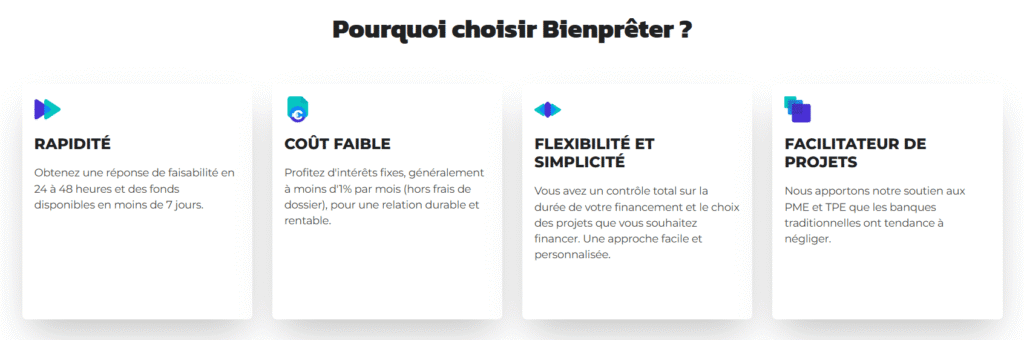
L’argument principal de BienPrêter reste ses taux d’intérêt attractifs. La plateforme affiche des rendements entre 6% et 14% selon les projets, des chiffres bien supérieurs aux livrets d’épargne traditionnels.
Ces projets à taux majorés s’expliquent par la nature même du crowdfactoring : les entreprises acceptent de payer plus cher pour accéder rapidement à leur trésorerie.
Une transparence des projets appréciable
Chaque projet bénéficie d’une fiche détaillée présentant l’activité de l’emprunteur, ses garanties financières et l’utilisation des fonds. Cette transparence facilite l’analyse des emprunteurs et permet une prise de décision éclairée.
La proximité avec les emprunteurs
BienPrêter met l’accent sur le financement d’entreprises françaises, notamment des PME locales. Cette proximité géographique et cette contribution au tissu économique local séduisent de nombreux investisseurs soucieux de l’impact de leurs investissements.
Les risques et points d’attention
L’évaluation des risques en question
Malgré les affirmations de la plateforme, plusieurs experts pointent certains signaux préoccupants. L’analyse des emprunteurs semble parfois superficielle, et certains projets impliquent des refinancements multiples qui peuvent masquer des difficultés financières.
La question de la liquidité des investissements
Contrairement aux livrets bancaires, vos fonds sont immobilisés pendant toute la durée du prêt. Cette faible liquidité peut poser problème si vous avez besoin de récupérer votre argent rapidement.
Les garanties financières : réelles ou illusoires ?
Si BienPrêter met en avant ses garanties personnelles et nantissements, leur efficacité réelle en cas de défaut reste à prouver. L’historique des prêts étant encore limité, le comportement de ces garanties lors de crises majeures n’est pas testé.
Retours d’expérience et avis des utilisateurs
Les avis positifs dominants
Sur Trustpilot, BienPrêter affiche une note globalement positive. Les investisseurs saluent généralement :
- La simplicité d’utilisation de la plateforme
- La régularité des remboursements
- Le service client réactif
- Les rendements obtenus
Les critiques et inquiétudes
Certains investisseurs expérimentés émettent toutefois des réserves. Parmi les points soulevés :
- Des défauts de paiement parfois « camouflés » par des refinancements
- Un manque de détails sur certains projets
- Des stratégies de diversification complexes à mettre en œuvre
- Une communication parfois optimiste sur les risques réels
L’historique de remboursements : que retenir ?
Des performances encourageantes
BienPrêter affiche fièrement un taux de défaut quasi nul sur ses dernières années d’activité. Pour 2023 et 2024, la plateforme revendique 0% de retard de paiement, un chiffre impressionnant dans l’univers du crowdlending.
Le contexte économique favorable
Ces bonnes performances doivent être relativisées par le contexte économique globalement favorable des dernières années. La vraie épreuve du feu sera la résistance de la plateforme lors d’une crise économique majeure.
La nécessité du recul
Avec seulement quelques années d’historique, il reste difficile d’évaluer la performance financière à long terme. Les investisseurs avertis recommandent d’attendre plusieurs cycles économiques avant de tirer des conclusions définitives.
Comparaison avec la concurrence
Positionnement sur le marché
Dans l’univers du crowdlending français, BienPrêter se distingue par sa spécialisation dans le crowdfactoring. Ses principaux concurrents comme Wiseed, Les Entreprêteurs ou October proposent des modèles différents, souvent axés sur le prêt direct aux entreprises.
Les spécificités de l’offre
Le monitoring des investissements chez BienPrêter se révèle plus simple que chez certains concurrents, grâce à des durées de placement généralement plus courtes. Cette rotation plus rapide des fonds peut séduire les investisseurs souhaitant garder une certaine flexibilité.
La réputation de la plateforme
Si BienPrêter jouit d’une bonne réputation globale, elle reste encore moins connue que certains acteurs historiques du secteur. Cette jeunesse relative peut être un atout (innovation, agilité) ou un inconvénient (manque de recul).
Stratégies d’investissement recommandées
La diversification avant tout
Face aux investissements à risque proposés par BienPrêter, la règle d’or reste la diversification. Évitez de concentrer plus de 5 à 10% de votre patrimoine financier sur ce type de plateforme.
Pensez également à vous former notamment en immobilier, nous pouvons vous accompagner ici.
L’importance de l’étalement dans le temps
Plutôt que d’investir massivement dès le départ, privilégiez un étalement dans le temps. Cette approche permet de lisser les risques et de mieux appréhender le fonctionnement de la plateforme.
Le suivi régulier indispensable
Contrairement aux placements bancaires traditionnels, le crowdlending nécessite un suivi régulier. Consultez régulièrement vos positions et n’hésitez pas à ajuster votre stratégie selon les évolutions du marché.
Aspects réglementaires et sécurisation des investissements
Le cadre légal du crowdlending
BienPrêter opère sous le statut d’Intermédiaire en Financement Participatif (IFP), un statut réglementé par l’ACPR (Autorité de Contrôle Prudentiel et de Résolution). Cette régulation offre certaines garanties, sans pour autant éliminer tous les risques.
La protection des investisseurs
Contrairement aux dépôts bancaires, les investissements sur BienPrêter ne bénéficient pas de la garantie des dépôts. En cas de faillite de la plateforme, la récupération des fonds n’est pas assurée.
Les conflits d’intérêt potentiels
La mobilisation des fonds et la sélection des projets par BienPrêter peuvent parfois créer des conflits d’intérêt. La plateforme a intérêt à financer un maximum de projets pour générer des commissions, ce qui peut influencer sa politique de risque.
Mon verdict final sur BienPrêter
Après analyse approfondie, BienPrêter présente un profil d’investissement intéressant pour les investisseurs avertis. La plateforme de crowdfunding offre effectivement des opportunités de rendement supérieures aux placements traditionnels, avec un niveau de service et une ergonomie convaincants.
Cependant, les risques inherents au crowdlending restent réels. L’historique encore limité de la plateforme et certains signaux d’alerte relevés par des experts indépendants invitent à la prudence.
Ma recommandation : BienPrêter peut constituer une brique intéressante d’un portefeuille diversifié, à condition de ne pas y consacrer plus qu’une part raisonnée de son épargne et de maintenir un suivi rigoureux de ses investissements.
Les opérations de crowdfunding comportent toujours une part d’aléa. L’essentiel est de bien comprendre les mécanismes en jeu et d’investir en connaissance de cause, avec des montants que vous pouvez vous permettre de perdre.
FAQ : Vos questions les plus fréquentes sur BienPrêter
BienPrêter est-elle une plateforme fiable ?
BienPrêter bénéficie d’un agrément IFP et affiche de bonnes performances historiques, mais son historique reste limité à quelques années. La prudence reste recommandée.
Quels sont les rendements moyens obtenus sur BienPrêter ?
Les taux affichés varient entre 6% et 14% selon les projets, avec une moyenne généralement située entre 8% et 12% pour la plupart des investisseurs.
Mes investissements sont-ils garantis en cas de défaut ?
Non, le crowdlending ne bénéficie d’aucune garantie de l’État. BienPrêter propose des garanties privées, mais leur efficacité réelle n’est pas testée sur le long terme.
Combien faut-il investir minimum sur BienPrêter ?
Le montant minimum est de 20€ par projet, mais pour une diversification efficace, il est conseillé de disposer d’au moins 1000€ à répartir sur plusieurs projets.
Puis-je récupérer mon argent avant l’échéance ?
Non, les fonds sont bloqués jusqu’à l’échéance du projet. Il n’existe pas de marché secondaire pour revendre ses parts avant terme.
Comment BienPrêter sélectionne-t-elle ses projets ?
La plateforme effectue une analyse de la solvabilité des emprunteurs et de leurs créances, mais certains experts questionnent la profondeur de cette évaluation pour certains projets.

