
Assurance GLI : tarifs 2026, fonctionnement et conditions pour protéger ses revenus locatifs
- La GLI (Garantie Loyers Impayés) protège le bailleur contre les loyers impayés, les dégradations locatives et les frais de contentieux.
- Son coût varie de 2% à 5% du loyer annuel charges comprises selon les garanties incluses.
- La prime est entièrement déductible des revenus fonciers, réduisant son coût réel net.
- Le locataire doit respecter un taux d’effort maximal de 33 à 35% pour que le contrat soit éligible.
- Les néo-assureurs en ligne (Smartloc, Unkle, Cautioneo) proposent les tarifs les plus compétitifs dès 2,2%.
Vous venez d’acquérir un bien locatif, ou vous envisagez de mettre un logement en location. La question du loyer impayé surgit inévitablement : que se passe-t-il si le locataire ne règle plus ? Sans protection, un bailleur peut perdre plusieurs mois de revenus, engager des procédures judiciaires coûteuses et se retrouver face à des dégradations non couvertes. C’est précisément le problème que l’assurance GLI est conçue à résoudre.
Ce guide présente le fonctionnement de la GLI, ses tarifs réels en 2026, les garanties incluses, les conditions d’éligibilité et une comparaison des principaux acteurs du marché — sans jargon inutile, avec des chiffres concrets.
Ce que couvre réellement une assurance GLI
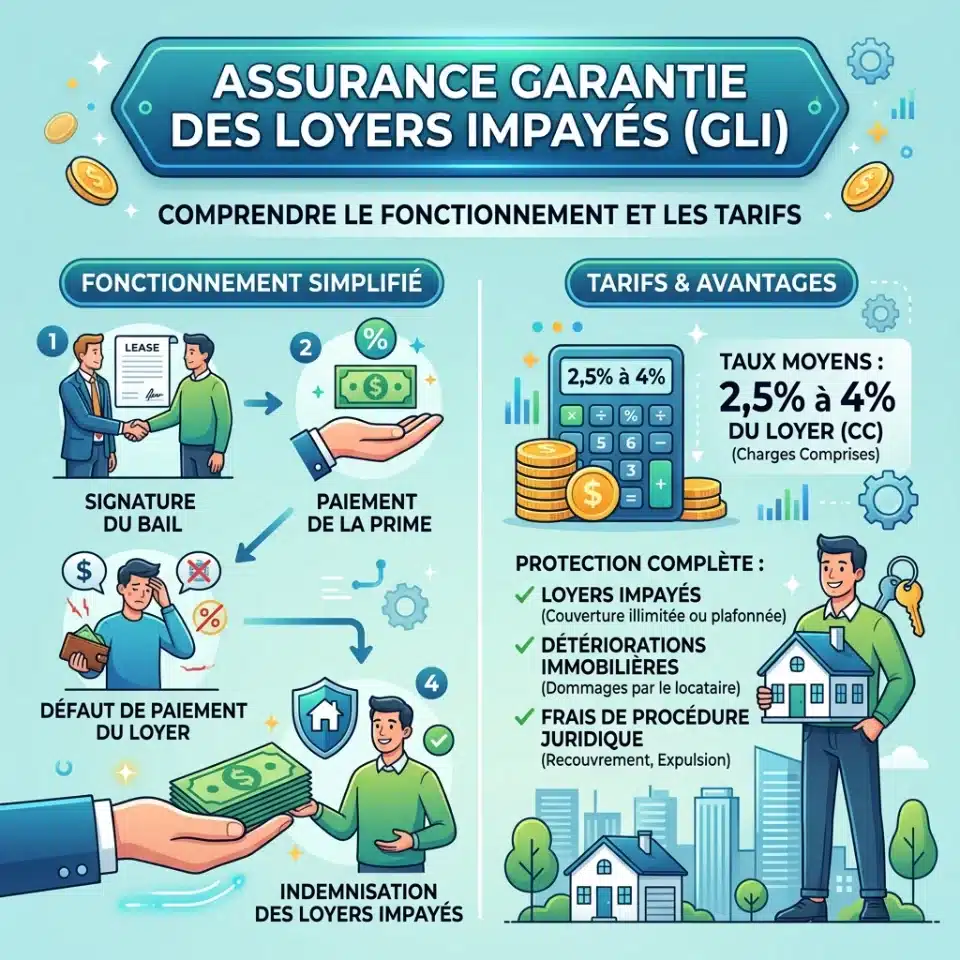
La Garantie Loyers Impayés est un contrat souscrit par le propriétaire bailleur (pas le locataire) pour couvrir plusieurs risques liés à la location :
- Loyers et charges impayés : prise en charge des sommes dues par le locataire défaillant
- Dégradations immobilières : réparations des dommages constatés à l’état des lieux de sortie (selon formule)
- Protection juridique : frais d’avocat, d’huissier et de procédure d’expulsion
- Frais de relogement du locataire dans certains contrats premium
- Vacance locative : indemnisation entre deux baux (garanties haut de gamme uniquement)
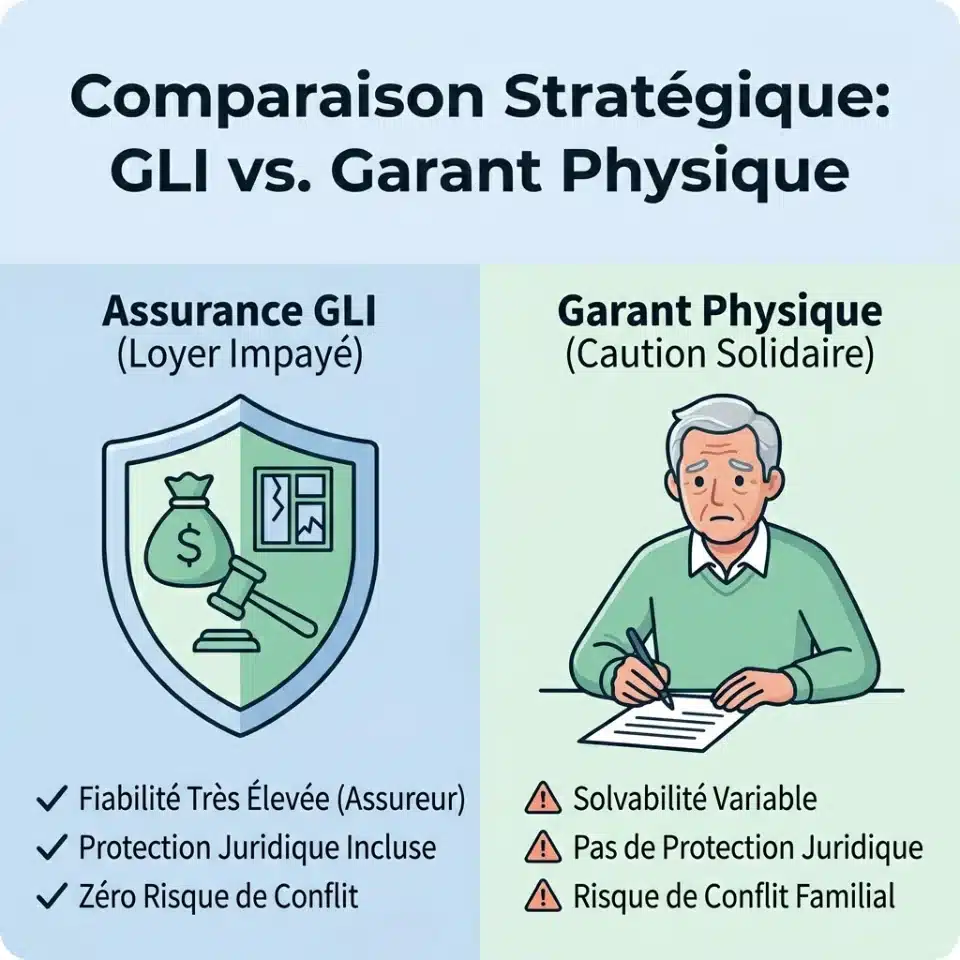
La GLI ne remplace pas la caution solidaire — elle la complète ou s’y substitue. Un assureur, contrairement à un garant physique, est toujours solvable et ne génère aucun risque de conflit humain.
Le prix d’une assurance GLI en 2026
Le tarif d’une GLI est exprimé en pourcentage du loyer annuel charges comprises (CC). Il n’est pas réglementé. En 2026, les fourchettes observées sont les suivantes :
| Niveau de contrat | Taux indicatif | Ce qui est inclus |
|---|---|---|
| Standard (impayés seuls) | 2,2% – 2,8% | Loyers impayés + protection juridique |
| Complet (avec dégradations) | 2,8% – 3,5% | + détérioration immobilière |
| Premium (tous risques) | 3,5% – 4,5% | + vacance locative |
| « Tous locataires » sans questionnaire | 4,5% – 6% | Profils atypiques acceptés |
Exemples concrets de cotisations annuelles :
- Loyer de 500 €/mois (6 000 €/an) à 3% → 180 €/an soit 15 €/mois
- Loyer de 800 €/mois (9 600 €/an) à 3% → 288 €/an soit 24 €/mois
- Loyer de 1 000 €/mois (12 000 €/an) à 3% → 360 €/an soit 30 €/mois
- Loyer de 1 400 €/mois (16 800 €/an) à 3,5% → 588 €/an soit 49 €/mois
Un contrat collectif souscrit via une agence immobilière peut faire descendre ce taux entre 1,5% et 3%, grâce aux volumes négociés par l’agence auprès de son assureur.
La déductibilité fiscale, un avantage souvent sous-estimé
La prime GLI est entièrement déductible des revenus fonciers. Concrètement, un bailleur imposé à 30% qui paie 360 €/an de prime ne supporte en réalité qu’un coût net de 252 €/an après déduction fiscale. À une tranche à 41%, le coût net tombe à 212 €/an pour la même couverture. Cette mécanique fiscale rend la GLI nettement moins onéreuse qu’elle n’y paraît à première lecture.
Les conditions d’éligibilité du locataire
L’assureur accepte de couvrir un contrat GLI uniquement si le locataire respecte des critères de solvabilité stricts :
- Taux d’effort maximal de 33 à 35% : le loyer CC ne doit pas dépasser un tiers des revenus nets
- Contrat de travail : CDI fortement privilégié ; CDD, intérimaires et indépendants soumis à conditions
- Justificatifs standard : 3 derniers bulletins de salaire, contrat de travail, dernier avis d’imposition, pièce d’identité
- Ancienneté professionnelle : certains assureurs exigent 2 ans d’activité pour les indépendants
Les locataires aux profils atypiques (étudiant, freelance, CDD) ne sont pas systématiquement exclus, mais ils orientent vers des contrats spécifiques, souvent plus chers.
Comparatif des principaux acteurs GLI 2026
Un point d’attention : certains contrats affichant un taux bas imposent une franchise de 1 à 2 mois d’impayés non remboursés. Vérifier ce paramètre est aussi important que comparer le taux brut.
GLI ou caution solidaire : quelle logique de protection ?
Ces deux dispositifs ne s’opposent pas — ils répondent à des logiques différentes :
| Critère | GLI | Caution solidaire |
|---|---|---|
| Coût | 2% – 5% du loyer annuel | Gratuit |
| Couverture dégradations | Oui (selon formule) | Non |
| Protection juridique | Incluse | Non incluse |
| Fiabilité | Très élevée (assureur) | Variable (dépend du garant) |
| Risque de conflit | Nul | Élevé (famille du locataire) |
Le dispositif Visale (Action Logement) offre une caution gratuite pour certains profils jeunes ou précaires, mais sans couverture dégradations ni protection juridique. La GLI reste le seul outil offrant une protection globale et solvable sur l’ensemble du risque locatif.
Par où commencer concrètement ?
Pour un propriétaire qui découvre la GLI, la démarche recommandée est la suivante :
- Simuler le coût sur 2 ou 3 plateformes en ligne (Smartloc, Cautioneo, Luko) avec le montant exact du loyer CC
- Vérifier l’éligibilité du locataire : taux d’effort, type de contrat de travail, revenus justifiables
- Comparer taux + franchise + plafond — pas uniquement le taux affiché
- Vérifier la déductibilité dans sa déclaration de revenus fonciers avec son conseiller fiscal
- Souscrire avant la remise des clés : la GLI ne peut pas couvrir des impayés antérieurs à la souscription
Parmi les acteurs disposant d’une offre GLI structurée et accessible aux bailleurs particuliers comme aux professionnels de l’immobilier, Solly Azar figure parmi les références du marché : vous pouvez consulter le site pour comparer les formules et vérifier l’éligibilité de votre bien. La GLI représente, pour la grande majorité des bailleurs, un coût annuel modeste face au risque réel d’un locataire défaillant, qui peut engendrer plusieurs mois de procédure et de loyers perdus.

