
SCI familiale avec revenus locatifs : IR, IS, transmission et APL
Une SCI familiale avec revenus locatifs permet à plusieurs membres d’une même famille de détenir et gérer ensemble un bien loué, tout en organisant sa fiscalité (IR ou IS) et sa transmission. Le choix du régime dépend surtout de l’usage prévu des loyers, du type de location (nue ou meublée) et des objectifs patrimoniaux de la famille.
Créer une SCI familiale pour gérer des revenus locatifs est une démarche de plus en plus courante chez les familles souhaitant organiser leur patrimoine immobilier. Toutefois, avant de se lancer, il convient de comprendre comment fonctionne ce type de société, comment sont imposés les loyers perçus, et quelles sont les options disponibles selon votre projet. Ce guide fait le point sur les régimes fiscaux, les avantages, les limites et les cas pratiques les plus fréquents.
Une SCI familiale peut-elle percevoir des revenus locatifs ?
Oui, une SCI familiale de location peut tout à fait percevoir des loyers. En effet, c’est même l’un des usages les plus répandus de ce type de structure. Concrètement, le bien immobilier est détenu non pas directement par les membres de la famille, mais par la société elle-même, qui le met en location. Les loyers sont ensuite encaissés par la SCI, avant d’être répartis ou conservés selon les règles définies dans les statuts.
Le gérant de la société assure la gestion quotidienne : signature des baux, encaissement des loyers, règlement des charges. De leur côté, les associés détiennent des parts sociales proportionnelles à leur apport, ce qui déterminera leur quote-part de droits sur les résultats.
Définition et fonctionnement d’une SCI familiale de location
Une SCI familiale se distingue d’une SCI classique par la composition de ses associés : uniquement des membres d’une même famille (parents, enfants, conjoints, frères et sœurs). Ainsi, la société détient le bien immobilier, et ce sont les statuts qui fixent les règles de fonctionnement, de gestion et de répartition des droits entre associés.
Quels revenus locatifs peuvent être encaissés par la SCI ?
Une distinction importante doit être faite entre location nue et location meublée. D’un côté, les loyers issus d’une location nue relèvent des revenus fonciers, imposés à l’impôt sur le revenu (IR) chez les associés. De l’autre, la location meublée est en principe considérée comme une activité commerciale, ce qui peut entraîner un basculement automatique à l’impôt sur les sociétés (IS). Notons toutefois qu’une tolérance existe : si les recettes issues de la location meublée ne dépassent pas 10 % des recettes totales de location nue, la SCI peut conserver son régime fiscal initial.
Comment sont imposés les loyers d’une SCI familiale ?
La fiscalité d’une SCI dépend directement du régime choisi à sa création, ou ultérieurement par option. Deux logiques s’opposent ici : la transparence fiscale à l’IR, où chaque associé est imposé personnellement, et l’imposition de la société elle-même à l’IS. Ce choix n’est pas anodin, car il conditionne à la fois la déclaration des revenus et le traitement des bénéfices.
| Critère | SCI à l’IR | SCI à l’IS |
|---|---|---|
| Contribuable imposé | Chaque associé, à titre personnel | La société elle-même |
| Déclaration | Formulaire 2072 + déclaration personnelle des associés | Formulaire 2065 |
| Traitement des bénéfices | Imposés même s’ils ne sont pas distribués | Imposés au niveau de la société |
| Dividendes versés | Non applicable | Imposés séparément chez l’associé (revenus de capitaux mobiliers) |
SCI à l’IR : imposition des associés en revenus fonciers
Dans une SCI soumise à l’IR, la société elle-même n’est pas imposée : c’est un principe de transparence fiscale. Ainsi, chaque associé déclare sa quote-part du résultat dans la catégorie des revenus fonciers, même si les loyers n’ont pas été distribués. Au régime réel, plusieurs charges restent déductibles : frais de gestion, entretien, assurance, impôts locaux, ou encore intérêts d’emprunt. Cela permet de diminuer l’assiette taxable, sous réserve de respecter les règles déclaratives.
SCI à l’IS : imposition des bénéfices et dividendes
À l’inverse, lorsque la SCI opte pour l’IS, c’est la société qui devient redevable de l’impôt sur ses bénéfices, via la déclaration 2065. Par conséquent, les associés ne sont imposés personnellement que s’ils perçoivent des dividendes, lesquels relèvent alors des revenus de capitaux mobiliers. Cette séparation peut s’avérer intéressante si la famille souhaite réinvestir les bénéfices au sein de la société plutôt que de les distribuer immédiatement.
Micro-foncier ou régime réel : les conditions à vérifier
Contrairement à une idée reçue, le micro-foncier n’est pas automatiquement accessible à tous les associés d’une SCI. Plusieurs conditions cumulatives doivent être réunies : détenir en direct au moins un bien loué nu, ne pas bénéficier de certains dispositifs fiscaux spécifiques, et percevoir des loyers totaux inférieurs ou égaux à 15 000 euros par an. En contrepartie, ce régime offre un abattement forfaitaire de 30 % sur les revenus déclarés, ce qui simplifie la gestion pour les petits patrimoines.
Retrouver également notre article sur le prêt en CSI sur notre site.
SCI familiale à l’IR ou à l’IS : quel régime choisir ?
Il n’existe pas de réponse universelle à cette question : tout dépend de vos objectifs patrimoniaux, de vos flux de trésorerie et de votre horizon de détention. Ainsi, avant tout choix, chaque situation doit être analysée individuellement, notamment au regard de la fiscalité personnelle de chaque associé.
Les situations où l’IR répond au projet familial
L’IR convient généralement aux familles qui souhaitent une répartition directe et immédiate des loyers entre associés, notamment dans le cadre d’une location nue classique. Dans ce cas, chaque associé déclare sa quote-part de revenus fonciers, sans imposition supplémentaire au niveau de la société.
Les situations où l’IS peut être envisagé
À l’inverse, l’IS mérite une analyse approfondie lorsque la famille souhaite conserver les bénéfices dans la société pour financer de futurs projets, ou lorsque la SCI exerce une activité de location meublée. Dans ce cas, il convient de bien distinguer les bénéfices de la société des dividendes éventuellement versés aux associés.
Tableau de décision : IR ou IS selon votre objectif
| Objectif | Régime à étudier | Logique | Point de vigilance |
|---|---|---|---|
| Percevoir les loyers immédiatement | IR | Transparence fiscale, répartition directe | Imposition même sans distribution |
| Conserver les bénéfices en société | IS | Imposition au niveau de la société | Fiscalité des dividendes à anticiper |
| Préparer une transmission | IR ou IS selon stratégie | Dépend de l’organisation successorale visée | À valider avec un notaire |
| Louer en meublé | IS (sauf tolérance 10 %) | Activité considérée comme commerciale | Basculement fiscal possible |
Quels avantages et limites pour des revenus locatifs ?
Comme toute structure juridique, la SCI familiale présente à la fois des atouts et des contraintes qu’il convient de mesurer avant de se lancer.
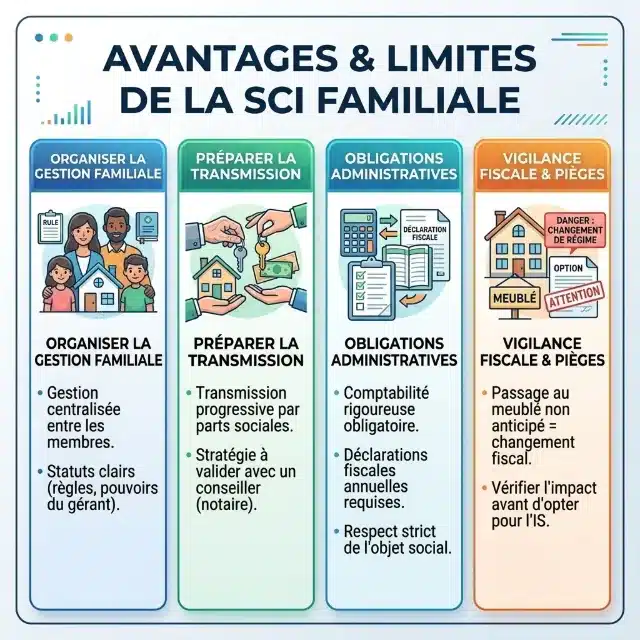
Organiser la gestion et la détention familiale
La SCI permet de centraliser la gestion d’un bien entre plusieurs membres d’une même famille. Grâce aux statuts, il est possible de définir précisément les règles de fonctionnement, les pouvoirs du gérant et la répartition des droits entre associés.
Préparer la transmission du patrimoine immobilier
La détention via des parts sociales facilite également l’organisation progressive de la transmission du patrimoine. Cependant, la stratégie exacte à adopter dépend de nombreux facteurs personnels : elle doit donc être validée avec un notaire ou un conseiller fiscal.
Identifier les coûts, obligations et principaux pièges
En contrepartie de ces avantages, la SCI implique une comptabilité rigoureuse, des déclarations annuelles, et le respect strict de son objet civil. Par ailleurs, un passage non anticipé en location meublée peut entraîner un changement de régime fiscal non souhaité. C’est pourquoi il est essentiel de vérifier l’impact d’une option à l’IS avant toute décision définitive.
Peut-on louer à un membre de sa famille via une SCI ?
Il est effectivement possible de louer un bien détenu par la SCI à un membre de la famille, sous réserve de respecter certaines conditions. Un bail réel doit être établi, avec un loyer cohérent par rapport au marché, et des justificatifs de paiement effectif. Par ailleurs, la question des APL nécessite une vigilance particulière : elle doit être vérifiée au cas par cas selon le lien familial, la détention des parts et la situation déclarée auprès de la CAF.
Conditions de location entre proches
Pour que la location soit reconnue comme réelle, plusieurs éléments sont indispensables : un bail écrit, un paiement effectif des loyers, des justificatifs conservés, et un montant cohérent avec les prix pratiqués localement.
APL et location via une SCI familiale : points à contrôler
L’éligibilité aux APL dans ce contexte n’est jamais automatique. Elle dépend du lien familial entre le locataire et les associés, de la détention des parts sociales, ainsi que de la situation déclarée à la CAF. Un contrôle préalable est donc recommandé avant toute demande.
Trois scénarios pour choisir sa SCI familiale
Pour mieux visualiser les enjeux, voici trois profils types. Ces exemples restent illustratifs et ne remplacent pas une simulation personnalisée.
| Profil | Priorité | Régime à étudier | Vigilance |
|---|---|---|---|
| Famille souhaitant transmettre un bien loué nu | Transmission progressive | IR | Anticiper la répartition des parts |
| Famille voulant réinvestir les loyers | Développement patrimonial | IS | Comparer coût de l’IS et fiscalité des dividendes |
| Famille avec location meublée | Diversifier les revenus | IS (sauf tolérance 10 %) | Vérifier le seuil des recettes meublées |
Conserver et transmettre un bien loué nu
Dans ce cas de figure, la famille cherche avant tout à centraliser la gestion d’un bien existant, tout en préparant sa transmission future. La location nue et l’IR restent alors les options à examiner en priorité, sous réserve de validation avec un notaire.
Réinvestir les loyers dans de nouveaux projets
À l’inverse, certaines familles préfèrent conserver les bénéfices au sein de la société pour financer de nouveaux investissements. Dans ce contexte, l’IS mérite une comparaison approfondie, notamment concernant les conséquences fiscales d’une éventuelle distribution de dividendes ultérieure.
Louer meublé ou mixer location nue et meublée
Enfin, lorsqu’une SCI combine location nue et meublée, le risque de basculement fiscal vers l’IS est réel. Toutefois, une tolérance existe : si les recettes meublées restent inférieures à 10 % du total des recettes de location nue, la SCI peut conserver son régime fiscal initial.
Les étapes concrètes pour créer votre SCI de location
Créer une SCI pour louer suit les mêmes étapes qu’une SCI classique : rédiger des statuts, déposer le capital social, publier une annonce légale, puis immatriculer la société. Ce qui change, c’est l’ordre dans lequel vous enchênez ces étapes avec l’achat du bien lui-même. Notre article sur le fonctionnement d’une SCI détaille le rôle de chaque associé et du gérant une fois la société constituée.
Acheter le bien avant ou après la création de la SCI ?
Si vous créez d’abord la SCI puis qu’elle achète le bien locatif, vos statuts se rédigent sur un apport en numéraire (de l’argent), sans passage obligatoire chez le notaire pour la constitution. Si vous possédez déjà le bien et souhaitez le transférer dans la SCI, il s’agit d’un apport en nature, qui doit être constaté par acte notarié. Cette distinction change directement votre budget de création : notre article sur le coût de création d’une SCI chiffre les deux scénarios.
Financer l’achat locatif via la SCI
Une SCI peut emprunter en son nom propre pour acheter le bien qu’elle met en location. En pratique, la banque demande souvent un cautionnement personnel des associés, surtout pour une SCI récemment créée sans historique. Prévoir cet emprunt dès la rédaction des statuts, plutôt que de l’improviser après l’immatriculation, évite de devoir modifier les statuts en cours de route pour ajuster les pouvoirs du gérant en matière d’emprunt.
Checklist avant de créer une SCI familiale locative
- Définir clairement l’objectif familial (gestion, transmission, réinvestissement)
- Choisir le type de location envisagé (nue, meublée ou mixte)
- Comparer les régimes IR et IS selon votre situation
- Déterminer la composition des associés et la répartition des parts
- Rédiger des statuts adaptés au fonctionnement souhaité
- Anticiper le mode de financement du bien
- Vérifier les obligations déclaratives associées au régime choisi
- Faire valider le projet par un notaire ou un expert-comptable
FAQ : SCI familiale et revenus locatifs
Une SCI familiale peut-elle percevoir des loyers ?
Oui, c’est même l’un des usages les plus courants de cette structure. Le bien est détenu par la société, qui encaisse les loyers avant répartition ou conservation selon les statuts.
Faut-il choisir l’IR ou l’IS pour une SCI familiale locative ?
Il n’existe pas de réponse unique : le choix dépend de vos objectifs (répartition immédiate des loyers ou réinvestissement des bénéfices) et du type de location pratiqué.
Peut-on louer un logement de SCI à un membre de sa famille ?
Oui, sous réserve d’un bail réel, d’un loyer cohérent et de justificatifs de paiement. L’éligibilité aux APL doit toutefois être vérifiée au cas par cas.
Conclusion
En définitive, la SCI familiale avec revenus locatifs offre un cadre souple pour gérer, transmettre et organiser un patrimoine immobilier familial. Cependant, le choix entre IR et IS, ainsi que les modalités de location, doivent être adaptés à chaque situation particulière. Compte tenu des implications fiscales et juridiques de ce type de montage, il est vivement recommandé de faire valider votre projet par un notaire ou un expert-comptable avant toute décision définitive.

