SCI et prêt immobilier : emprunter dans les meilleures conditions
Emprunter en SCI est possible, mais les banques appliquent des critères plus stricts qu’avec un particulier. Pour maximiser vos chances, il faut soigner l’apport (10 à 30 %), préparer un dossier solide avec business plan, choisir le bon régime fiscal (IR ou IS) et comparer plusieurs offres. Une SCI ne peut pas bénéficier du PTZ. Un courtier peut faire la différence.
Créer une société civile immobilière pour acheter un bien est une stratégie patrimoniale reconnue. Mais au moment de financer le projet, beaucoup d’investisseurs découvrent que les banques ne traitent pas une SCI comme un simple particulier. Les critères sont différents, les garanties plus strictes, et le dossier doit être irréprochable.
Ce guide vous donne une vue complète et neutre sur le prêt immobilier en SCI : conditions d’obtention, apport attendu, montage du dossier, optimisation du financement et questions fiscales. L’objectif est de vous aider à emprunter dans les meilleures conditions possibles.
Pourquoi acheter en SCI avec un prêt immobilier
Ce qu’est une SCI et comment elle fonctionne
Une société civile immobilière est une structure juridique qui permet à plusieurs personnes d’acquérir et de gérer un bien immobilier ensemble. Contrairement à l’indivision, elle offre un cadre clair : chaque associé détient des parts sociales, la gestion est confiée à un gérant, et les décisions suivent les règles définies dans les statuts.
La SCI n’a pas de capital minimum imposé par la loi. Elle peut donc être constituée avec un capital symbolique. En revanche, un capital plus important rassure généralement la banque au moment d’une demande de financement.
Les avantages de la SCI pour investir et transmettre
La SCI présente plusieurs atouts concrets pour un projet d’investissement locatif ou de transmission de patrimoine :
- Les associés mutualisent leurs ressources pour financer un bien plus facilement.
- La transmission se fait via les parts sociales, ce qui permet d’anticiper la succession progressivement.
- La gestion du bien est encadrée par des statuts clairs, ce qui évite les blocages entre associés.
- Le choix du régime fiscal (IR ou IS) offre une flexibilité selon la stratégie patrimoniale retenue.
SCI à capital fixe ou variable : quel impact sur le financement
Le capital social de la SCI peut être fixe ou variable. Ce choix n’est pas anodin au moment de demander un prêt.
Une SCI à capital fixe offre une stabilité perçue comme rassurante par les établissements prêteurs. Elle garantit un engagement durable des associés. Une SCI à capital variable est plus souple : elle permet d’intégrer de nouveaux associés sans modifier les statuts. Cependant, certaines banques la perçoivent comme moins stable. Si l’objectif est d’obtenir un financement rapidement, le capital fixe reste la configuration la mieux acceptée.
Une SCI peut-elle obtenir un prêt immobilier
Oui, une SCI peut tout à fait obtenir un crédit immobilier. Cependant, la banque n’analyse pas uniquement la structure : elle examine en détail le profil de chaque associé, la solidité du projet et la qualité du dossier présenté.
Les critères étudiés par les banques
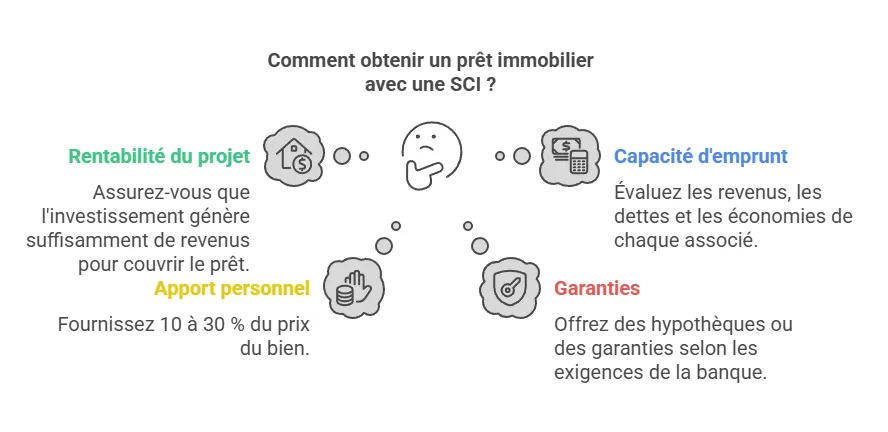
Voici ce que la banque évalue systématiquement avant d’accorder un prêt à une SCI :
- La rentabilité du projet : les loyers prévisionnels doivent couvrir les échéances du prêt.
- La capacité d’emprunt des associés : chaque associé est analysé individuellement (revenus, charges, endettement existant).
- L’apport personnel : il sécurise le financement et réduit le risque pour la banque.
- Les garanties proposées : hypothèque sur le bien, caution solidaire des associés, nantissement.
- La cohérence des statuts : la banque vérifie que la structure est bien constituée et que les pouvoirs du gérant sont clairement définis.
L’apport personnel demandé en SCI
Les banques demandent généralement un apport personnel compris entre 10 % et 30 % du prix du bien. Plus l’apport est élevé, meilleures sont les conditions négociées : taux plus bas, garanties allégées, dossier mieux perçu.
Un apport inférieur à 10 % rend l’obtention du prêt très difficile, sauf si le projet affiche une rentabilité locative particulièrement solide. Dans tous les cas, prévoir au minimum de quoi couvrir les frais notariés (entre 7 % et 8 % dans l’ancien) est indispensable.
Les garanties et l’assurance emprunteur
La banque exige presque toujours une garantie sur le bien financé. Les formes les plus courantes sont l’hypothèque conventionnelle et la caution solidaire des associés. Dans certains cas, un nantissement (sur un contrat d’assurance-vie par exemple) peut être proposé en complément.
L’assurance emprunteur est également requise. Chaque associé emprunteur doit souscrire une couverture individuelle. Ce point peut alourdir le coût total du crédit, notamment si les associés ont des profils de risque différents. Comparer les offres via une délégation d’assurance permet souvent de réduire significativement ce poste.
Comment monter un dossier solide pour emprunter en SCI
La qualité du dossier est souvent le facteur décisif. Une SCI bien préparée obtient un financement là où une SCI mal présentée essuie un refus, même si les chiffres sont comparables.
Les documents à préparer
Voici les pièces indispensables à réunir avant de contacter une banque :
- Les statuts de la SCI, rédigés par un notaire ou un avocat, avec les pouvoirs du gérant clairement définis.
- Un business plan détaillant la rentabilité prévisionnelle du bien (loyers, charges, vacance locative).
- Les justificatifs de revenus de chaque associé (bulletins de salaire, avis d’imposition, bilans si indépendant).
- Les relevés bancaires des trois derniers mois pour chaque associé.
- Un plan de financement avec simulation de taux, montant emprunté et durée envisagée.
- Les justificatifs d’apport (relevés d’épargne, attestation de donation, etc.).
Les erreurs qui font refuser un dossier
Plusieurs erreurs reviennent régulièrement dans les dossiers refusés :
- Sous-estimer la rentabilité : un projet dont les loyers couvrent à peine les charges inspire peu confiance. La banque veut voir une marge de sécurité.
- Apport insuffisant : un apport trop faible est l’une des premières causes de refus. Il signale un engagement financier limité des associés.
- Statuts imprécis ou incomplets : une SCI dont les statuts ne définissent pas clairement les pouvoirs du gérant génère des doutes sur la solidité de la structure.
- Mauvais choix fiscal non anticipé : opter pour l’IS sans en mesurer les conséquences à la revente peut fragiliser la présentation du projet.
Le rôle du business plan et de la rentabilité locative
Le business plan est l’outil qui traduit votre projet en chiffres compréhensibles pour un analyste bancaire. Il doit présenter les loyers estimés, les charges prévisionnelles (taxe foncière, charges de copropriété, entretien, assurance), la vacance locative envisagée et le solde net annuel.
Une rentabilité locative brute supérieure à 5 % est généralement perçue positivement. Au-delà, elle devient un argument fort pour négocier les conditions du prêt. En dessous, la banque peut exiger un apport plus élevé ou des garanties supplémentaires.
Si vous souhaitez aller plus loin sur le sujet, vous pouvez accéder à notre formation pour optimiser votre société.
Comment optimiser le financement de sa SCI
Comparer les banques et négocier son taux
Toutes les banques n’appliquent pas les mêmes critères pour financer une SCI. Certaines établissements sont plus habitués aux structures patrimoniales et à l’investissement locatif que d’autres. Il est donc indispensable de contacter plusieurs banques et d’obtenir des simulations comparables avant de choisir.
Pour négocier un meilleur taux, mettez en avant la solidité du dossier : apport conséquent, rentabilité démontrée, associés avec des revenus stables. La concurrence entre les établissements est un levier réel, surtout quand le dossier est bien préparé.
Augmenter sa capacité d’emprunt
Plusieurs leviers permettent d’améliorer la capacité d’emprunt d’une SCI :
- Augmenter l’apport pour réduire le montant emprunté et le risque perçu.
- Réduire les charges des associés (remboursement d’un crédit en cours, par exemple).
- Intégrer un associé supplémentaire aux revenus solides pour renforcer le dossier global.
- Améliorer la rentabilité du bien (loyer plus élevé, charges optimisées).
Passer par un courtier : dans quels cas
Faire appel à un courtier est particulièrement pertinent lorsque le dossier est complexe (associés aux profils variés, montage fiscal particulier) ou lorsque les premiers refus bancaires ont eu lieu. Le courtier connaît les établissements qui acceptent plus facilement les SCI, négocie les conditions et accompagne la présentation du dossier. Son coût est généralement compensé par les économies réalisées sur le taux ou l’assurance.
Fiscalité et choix de structure avant d’emprunter
SCI à l’IR ou à l’IS : quel impact
Le choix du régime fiscal est une décision structurante qui influe à la fois sur la fiscalité des revenus locatifs et sur la perception du dossier par la banque.
La SCI à l’IR est adaptée aux projets patrimoniaux et à long terme. Les revenus sont imposés directement entre les mains des associés, selon leur tranche marginale. Elle est souvent privilégiée pour une transmission progressive du patrimoine.
La SCI à l’IS permet de déduire davantage de charges (amortissement du bien, frais de gestion, intérêts d’emprunt) et de lisser la fiscalité sur les premières années. Cependant, elle génère une imposition sur la plus-value à la revente, calculée sur la valeur nette comptable et non sur la valeur d’acquisition. Cet effet peut être significatif sur le long terme.
Du point de vue bancaire, le régime fiscal choisi n’est pas déterminant en soi. Ce qui compte davantage, c’est la cohérence entre le régime retenu et la stratégie présentée dans le business plan.
SCI familiale ou SCI classique : ce que la banque regarde
Une SCI familiale regroupe des membres d’une même famille. Elle est souvent constituée dans une logique de transmission intergénérationnelle. La banque n’y accorde pas de traitement différencié, mais elle apprécie la cohérence entre la structure et le projet. Un lien familial fort entre associés peut parfois faciliter la mise en place d’une caution solidaire, ce qui renforce le dossier.
FAQ sur le prêt immobilier en SCI
Une SCI peut-elle emprunter sans apport
C’est très rare. La quasi-totalité des banques exige un apport minimum pour financer une SCI. Un financement sans apport peut être envisagé uniquement si le projet affiche une rentabilité locative exceptionnelle et que les associés disposent d’un profil financier solide. Dans les faits, prévoir au moins 10 % du prix d’acquisition reste la règle.
Une SCI peut-elle obtenir un prêt à taux zéro
Non. Le prêt à taux zéro (PTZ) est réservé aux personnes physiques qui acquièrent leur résidence principale. Une SCI, en tant que personne morale, ne peut pas en bénéficier, quelle que soit la nature du projet.
Comment renégocier un prêt immobilier en SCI
Si les taux du marché baissent après la souscription du prêt, il est possible de demander une renégociation directement auprès de la banque prêteuse ou de faire racheter le crédit par un établissement concurrent. Les conditions de rachat (frais de remboursement anticipé, coût du nouveau dossier) doivent être comparées avec le gain sur le taux pour valider l’intérêt de l’opération.
Quels frais annexes prévoir pour un prêt en SCI
Au-delà du remboursement du crédit, il faut anticiper les frais notariés (7 à 8 % dans l’ancien), les frais de dossier bancaire, les primes d’assurance emprunteur pour chaque associé, et éventuellement la commission d’un courtier. Ces postes peuvent représenter plusieurs milliers d’euros et doivent être intégrés dès la conception du plan de financement.Quels sont les frais annexes à prévoir pour un prêt en SCI ?
En résumé
Emprunter en SCI est une stratégie solide pour financer un bien immobilier à plusieurs, optimiser la fiscalité et préparer la transmission d’un patrimoine. Cela demande cependant une préparation rigoureuse : apport suffisant, dossier complet, business plan crédible et choix fiscal cohérent. En comparant les offres bancaires et en s’appuyant si nécessaire sur un courtier, il est tout à fait possible d’obtenir des conditions de financement attractives.
Note : cet article a une vocation informative générale. Avant de constituer une SCI ou de souscrire un prêt immobilier, il est recommandé de consulter un notaire, un expert-comptable ou un conseiller en gestion de patrimoine pour adapter la stratégie à votre situation personnelle.