
Vente à soi-même en SCI : fonctionnement, fiscalité, avantages et risques
La vente à soi-même en SCI (ou OBO immobilier) consiste à céder un bien locatif que l’on détient en direct à une Société Civile Immobilière dont on est associé. L’opération permet de dégager des liquidités et de reconstituer des charges fiscalement déductibles. Elle est légale sous conditions strictes, mais génère des frais immédiats importants et expose à un risque de requalification en abus de droit si le but est principalement fiscal.
Vous possédez un bien locatif dont le prêt est remboursé. Les loyers sont désormais intégralement imposés, sans charge déductible pour alléger la note. La vente à soi-même en SCI est souvent présentée comme la solution pour sortir de cette situation. Avant d’y souscrire, il faut comprendre précisément comment fonctionne ce montage, ce qu’il coûte réellement et dans quelles circonstances l’administration fiscale peut le remettre en cause.
Qu’est-ce que la vente à soi-même en SCI ?
Définition de l’OBO immobilier
L’OBO immobilier (de l’anglais Owner Buy Out) désigne l’opération par laquelle une personne physique vend un bien immobilier dont elle est propriétaire à une société qu’elle a elle-même constituée — le plus souvent une Société Civile Immobilière. En droit, la SCI est une personne morale distincte du vendeur. La vente est donc juridiquement réelle : ce ne sont pas les mêmes entités qui cèdent et qui acquièrent.
C’est précisément cette distinction entre personne physique et personne morale qui rend l’opération valide sur le plan civil. En revanche, l’esprit du montage — le fait que le vendeur reste économiquement bénéficiaire du bien via ses parts dans la SCI — explique pourquoi cette pratique retient l’attention de l’administration fiscale.
Dans quels cas cette opération est-elle envisagée ?
Le contexte le plus courant est celui d’un bien locatif entièrement remboursé. Tant que le prêt initial courait, les intérêts d’emprunt étaient déductibles des revenus fonciers. Une fois le crédit soldé, cette charge disparaît. Les loyers deviennent alors pleinement imposables, à la tranche marginale de l’impôt sur le revenu, majorée des prélèvements sociaux.
L’OBO permet dans ce cas de recréer un endettement — porté cette fois par la SCI — pour reconstituer des intérêts déductibles. Certains propriétaires y recourent aussi pour réorganiser leur patrimoine immobilier, préparer une transmission ou simplement dégager des liquidités personnelles.
Comment fonctionne concrètement l’opération ?
Création de la SCI et rachat du bien
Avant toute cession, il faut constituer une SCI. Cette société doit comporter au moins deux associés : le propriétaire du bien et une autre personne (conjoint, enfant, tiers). Une fois la structure créée, la SCI procède au rachat du bien à sa valeur vénale réelle, estimée par un expert ou un notaire. Sous-évaluer le prix serait une erreur stratégique autant que fiscale, car l’administration peut requalifier une vente à prix sous-évalué en donation déguisée.
Financement bancaire et circulation des liquidités
La SCI finance l’acquisition par un emprunt bancaire souscrit à son nom. Le prix de vente est versé au vendeur — c’est-à-dire au propriétaire initial — qui encaisse ainsi des liquidités. Ces fonds peuvent être réinvestis librement : assurance-vie, diversification patrimoniale, projet personnel. Le contrat d’assurance-vie sert d’ailleurs fréquemment de garantie auprès de la banque prêteuse.
À partir de là, la SCI perçoit les loyers et rembourse l’emprunt. Les intérêts d’emprunt sont déductibles des revenus fonciers de chaque associé, à proportion de ses parts.
Formalités juridiques et fiscales à prévoir
La vente se réalise obligatoirement devant notaire. Elle est soumise aux mêmes règles qu’une cession ordinaire : droits de mutation, éventuelle application du droit de préemption urbain (la collectivité peut se substituer à l’acquéreur), et si le bien a pris de la valeur depuis l’acquisition initiale, taxation de la plus-value immobilière des particuliers. Ces frottements fiscaux immédiats constituent l’un des points d’attention les plus souvent sous-estimés.
Quels avantages fiscaux et patrimoniaux peut-on rechercher ?
Retrouver des charges déductibles via l’emprunt
C’est le levier central du montage. Lorsque la SCI emprunte pour acquérir le bien, les intérêts d’emprunt qu’elle paie chaque année sont déductibles des revenus fonciers perçus par les associés. Cet avantage est directement prévu par le Bulletin officiel des finances publiques (BOFiP) : les intérêts liés à l’acquisition d’un immeuble locatif sont déductibles dès lors que le bien produit des revenus imposables.
Concrètement, là où les revenus locatifs étaient antérieurement imposés à 100 %, une partie revient désormais en déduction via la charge financière. L’économie d’impôt dépend du taux marginal d’imposition de chaque associé et de la durée du prêt.
Dégager de la trésorerie personnelle
Le vendeur encaisse le prix de vente sans pour autant perdre le contrôle économique du bien — il reste associé de la SCI. C’est un effet de levier patrimonial : la valeur du bien est transformée en liquidités disponibles, mobilisables immédiatement. Cet argument dépasse la seule logique fiscale et peut justifier le recours à l’OBO indépendamment de toute optimisation d’impôt.
Réorganiser la détention du patrimoine immobilier
La détention via SCI offre des avantages en matière de gouvernance et de transmission. Les parts sociales se cèdent plus facilement qu’un immeuble entier, se démembrent (usufruit/nue-propriété), et permettent d’intégrer progressivement des héritiers sans passer par une indivision souvent source de blocages. L’OBO peut ainsi s’inscrire dans une stratégie patrimoniale plus large, au-delà du seul gain fiscal immédiat.
Quels sont les risques et limites de la vente à soi-même ?
Risque d’abus de droit ou de requalification
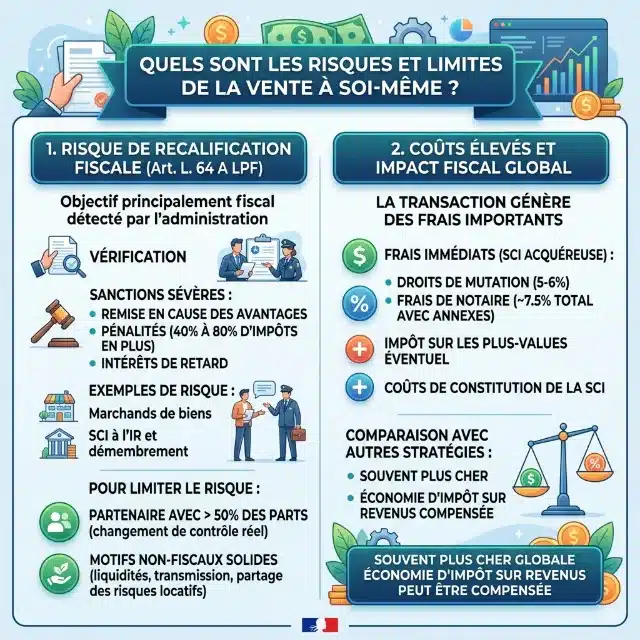
C’est le risque principal. Depuis le 1er janvier 2021 (pour les actes passés à partir du 1er janvier 2020), l’article L. 64 A du Livre des procédures fiscales permet à l’administration fiscale de requalifier tout acte dont le but est principalement fiscal — et non plus seulement exclusivement fiscal. Le seuil de vigilance s’est donc abaissé.
En cas de requalification, les sanctions sont lourdes : réintégration des avantages fiscaux obtenus, majoration de 40 à 80 % des impôts éludés, plus intérêts de retard. Le rapport 2024 du Comité de l’abus de droit fiscal identifie notamment la vente à soi-même chez les marchands de biens parmi les cas sanctionnés, et le démembrement via SCI à l’IR comme cas à risque.
Pour réduire ce risque, deux conditions sont déterminantes : d’abord, que la SCI compte un associé détenant plus de 50 % des parts, afin qu’il ne s’agisse pas d’un simple changement de forme sans transfert réel de propriété ; ensuite, que des motifs non fiscaux solides puissent être documentés — intérêt pécuniaire à dégager des liquidités, association de descendants, partage du risque locatif.
Coûts de l’opération et frottements fiscaux
L’opération génère des coûts immédiats non négligeables. Les droits de mutation à la charge de la SCI acquéreur s’élèvent à environ 5 à 6 % du prix de vente pour un bien ancien. En ajoutant les honoraires de notaire et les frais annexes, le total peut approcher 7,5 % du prix de cession. S’y ajoutent, le cas échéant, la fiscalité sur la plus-value immobilière si le bien a pris de la valeur, ainsi que les frais de constitution de la SCI.
En raisonnant sur l’ensemble des impôts concernés — IR, plus-values, droits d’enregistrement, droits de mutation à titre gratuit, IFI — la vente à soi-même se révèle souvent plus coûteuse globalement que d’autres stratégies patrimoniales. L’économie d’impôt sur les revenus fonciers peut ainsi être absorbée, partiellement ou totalement, par les frottements initiaux.
Situations où l’opération est peu pertinente
L’OBO est inadapté lorsque le bien concerné est une résidence principale ou secondaire : l’administration fiscale considérerait alors que le but est exclusivement fiscal, ce qui expose directement à la requalification. De même, si le rendement locatif est faible, l’économie d’impôt générée par les intérêts déductibles ne compensera pas les frais de l’opération. Enfin, un horizon patrimonial court (revente envisagée dans les cinq ans) rend le montage économiquement peu rationnel.
Vente à soi-même en SCI : pour qui est-ce pertinent ?
Cas type d’un bien locatif déjà remboursé
Le profil le mieux adapté est celui d’un investisseur disposant d’un bien locatif entièrement remboursé, d’une valeur significative (à partir de 300 000 à 400 000 €), générant des revenus locatifs réguliers, et dont la tranche marginale d’imposition est élevée. La combinaison d’un besoin de liquidités et d’une charge fiscale lourde sur les loyers constitue le scénario où l’OBO délivre le meilleur rapport bénéfices/coûts.
La présence d’enfants ou d’un conjoint à associer dans la SCI renforce la solidité du montage, en lui conférant une dimension patrimoniale et successorale qui dépasse la seule logique fiscale — ce que l’administration fiscale est plus encline à accepter.
Alternatives à comparer avant de décider
Avant de recourir à l’OBO, plusieurs alternatives méritent d’être examinées. L’apport du bien à une SCI (sans vente) évite les droits de mutation, mais ne génère pas de liquidités immédiates. La conservation en direct reste pertinente si la fiscalité reste supportable. Un refinancement hypothécaire personnel peut également dégager des liquidités sans transfert de propriété. Chaque option présente un profil coût/bénéfice différent selon la situation personnelle, la valeur du bien et l’horizon envisagé.
La vente à soi-même en SCI n’est donc pas une stratégie universelle. C’est un outil patrimonial puissant dans les bons cas, mais dont les effets doivent être chiffrés précisément avant toute décision.
Questions fréquentes
Qu’est-ce qu’une vente à soi-même dans une SCI ?
C’est l’opération par laquelle un propriétaire cède un bien immobilier locatif à une SCI qu’il a créée et dont il est associé. La SCI finance le rachat par un emprunt bancaire, ce qui permet au propriétaire de récupérer des liquidités et de reconstituer des charges fiscalement déductibles.
La vente à soi-même en SCI est-elle légale ?
Oui, sous conditions. Elle est juridiquement valide car la SCI est une personne morale distincte. Mais elle doit porter sur un bien locatif (pas une résidence principale), reposer sur des motifs non exclusivement fiscaux, et la SCI doit inclure un associé détenant réellement plus de 50 % des parts.
Quels sont les risques fiscaux d’une OBO immobilière ?
Le risque principal est la requalification en abus de droit fiscal. Depuis 2021, un acte à but principalement fiscal peut être sanctionné : réintégration des avantages, majoration de 40 à 80 % des impôts éludés, intérêts de retard. Un conseil fiscal et notarial est indispensable avant toute mise en œuvre.
⚠️ Cet article a une vocation informative et pédagogique. La vente à soi-même en SCI est un montage juridique et fiscal complexe. Ses effets varient selon la situation personnelle, le régime fiscal de la SCI, la valeur du bien et la composition de l’actionnariat. Faites valider l’opération par un notaire et un conseil fiscal avant toute mise en œuvre.

