
Défiscalisation immobilière : quel dispositif choisir en 2026 ?
- Cinq dispositifs dominent : Pinel (en extinction), Pinel+, LMNP, Denormandie, Malraux et Monuments Historiques.
- Le choix dépend du profil fiscal, du budget et de l’horizon d’investissement.
- Le LMNP reste le dispositif le plus flexible pour un investisseur débutant.
- Pinel+ exige des logements BBC RE2020 avec usage réel — les contraintes sont élevées.
- Les niches fiscales immobilières sont plafonnées à 10 000 € par an (18 000 € pour certains dispositifs outre-mer).
Chaque année, des milliers d’investisseurs particuliers se retrouvent face au même mur : une fiche d’imposition trop lourde, une capacité d’épargne réelle, et aucune visibilité sur les outils à leur disposition. L’immobilier est souvent cité comme « la solution », mais derrière ce mot se cachent au moins cinq mécanismes distincts, avec des règles, des plafonds et des profils cibles radicalement différents.
Cet article présente, sans détour, les dispositifs de défiscalisation immobilière actifs en 2026 : leur fonctionnement, leurs avantages réels, leurs contraintes, et les profils pour lesquels ils ont du sens. L’objectif : permettre à un investisseur qui découvre le sujet de se positionner clairement avant de consulter un conseiller en gestion de patrimoine (CGP).
Comment fonctionne la défiscalisation immobilière
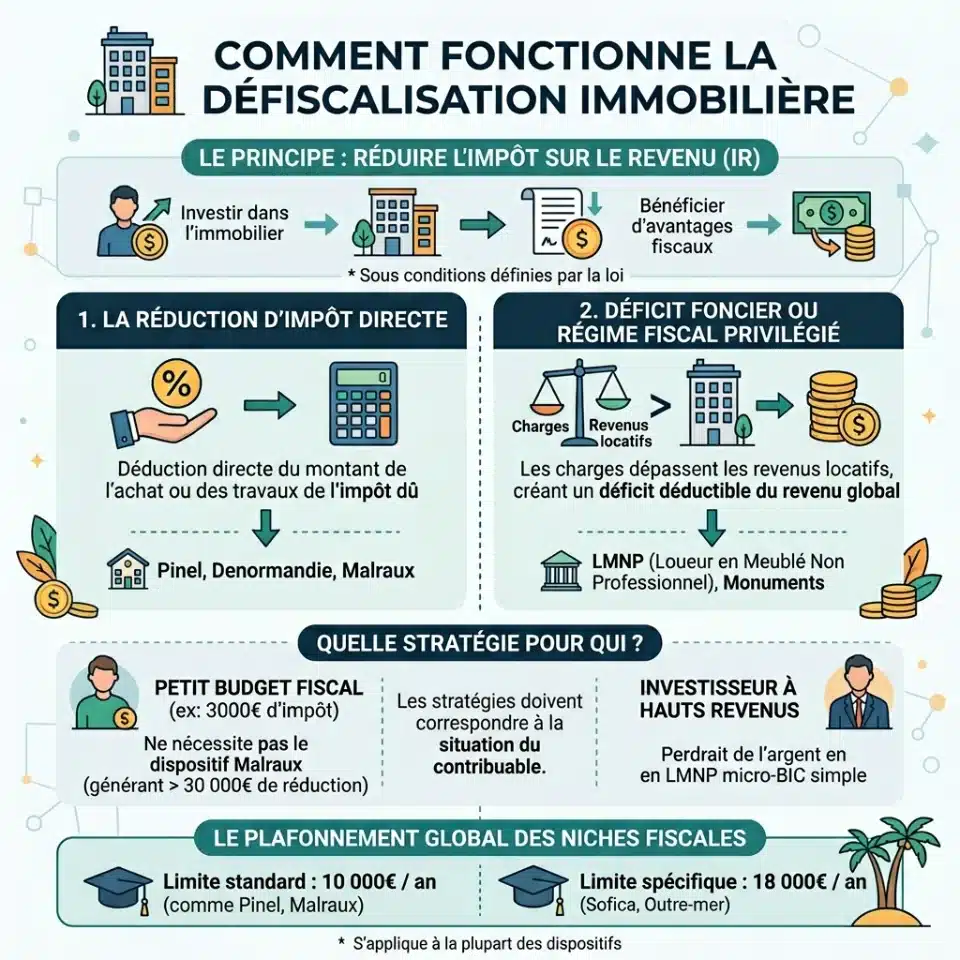
Défiscaliser via l’immobilier consiste à réduire son impôt sur le revenu (IR) en échange d’un investissement dans la pierre, sous conditions définies par la loi. Deux mécanismes coexistent :
- La réduction d’impôt : un pourcentage du prix d’achat ou des travaux vient directement s’imputer sur l’impôt dû (Pinel, Denormandie, Malraux).
- Le déficit foncier ou le régime fiscal favorable : les charges dépassent les revenus locatifs, créant un déficit déductible des revenus globaux (LMNP, Monuments Historiques).
Ces deux approches ne s’adressent pas aux mêmes contribuables. Un ménage avec 3 000 € d’impôt annuel n’a pas besoin du régime Malraux (qui peut générer des réductions de 30 000 €+). Un investisseur fortement imposé perdrait de l’argent à se contenter d’un LMNP en micro-BIC.
Le plafond global des niches fiscales est fixé à 10 000 € par an pour la plupart des dispositifs. Il monte à 18 000 € pour certains schémas Sofica et investissements outre-mer.
Les cinq dispositifs à connaître en 2026
Pinel+ : l’héritier exigeant du Pinel classique
Le dispositif Pinel classique s’est éteint le 31 décembre 2024. Pinel+, aussi appelé « Super Pinel », le remplace avec des conditions d’éligibilité renforcées.
Principe : réduction d’impôt sur l’achat d’un logement neuf mis en location, calculée sur le prix d’acquisition dans la limite de 300 000 € et de 5 500 €/m².
| Durée d’engagement | Taux de réduction Pinel+ |
|---|---|
| 6 ans | 12 % |
| 9 ans | 18 % |
| 12 ans | 21 % |
Conditions Pinel+ (plus strictes que l’ancien Pinel) :
- Logement situé en zone A, A bis ou B1
- Respect de la norme RE2020 (ou label E+C- pour certains permis)
- Surface habitable minimale : 28 m² (T1) à 96 m² (T5)
- Double exposition obligatoire pour les T3 et plus
- Espace extérieur privatif (loggia, balcon, terrasse) selon la superficie
Pour qui : un investisseur avec 3 000 à 6 300 € d’impôt annuel, capable d’immobiliser un capital de 200 000 à 300 000 € sur 9 à 12 ans, dans une zone tendue.
Limite principale : les loyers sont plafonnés par zone géographique, ce qui comprime le rendement locatif brut. En zone A bis (Paris et petite couronne), le loyer maximum est de 18,89 €/m² en 2026 (source : Direction de l’Habitat, de l’Urbanisme et des Paysages).
LMNP : la location meublée non professionnelle
Le LMNP est le dispositif le plus utilisé par les investisseurs particuliers. Son succès tient à sa simplicité relative et à sa flexibilité.
Principe : en louant un bien meublé, les revenus locatifs sont imposés dans la catégorie des Bénéfices Industriels et Commerciaux (BIC) et non des revenus fonciers. Deux régimes coexistent :
| Régime | Condition | Fonctionnement |
|---|---|---|
| Micro-BIC | Recettes < 77 700 €/an | Abattement forfaitaire de 50 % |
| Réel simplifié | Recettes > 77 700 € ou option volontaire | Déduction des charges réelles + amortissement du bien |
L’amortissement est la mécanique clé du régime réel. Le bien (hors terrain) s’amortit sur 25 à 40 ans, le mobilier sur 5 à 10 ans. Ces amortissements viennent effacer une grande partie des revenus locatifs imposables, parfois sur 15 à 20 ans.
Exemple concret : un appartement acheté 200 000 € (hors terrain estimé à 20 %) génère 12 000 € de loyers annuels. L’amortissement annuel du bien est d’environ 4 500 €/an (180 000 € ÷ 40 ans). Ajoutés aux charges déductibles (intérêts d’emprunt, taxe foncière, frais de gestion), le résultat fiscal peut être ramené à zéro.
Pour qui : tout investisseur souhaitant générer des revenus locatifs faiblement imposés, sans contrainte de zone géographique ni de durée minimale d’engagement. Idéal sur les résidences étudiantes, les studios en ville, les résidences de services (EHPAD, tourisme).
Attention : depuis la loi de finances 2024, les règles d’amortissement des meublés de tourisme classés ont été durcies. Le micro-BIC pour les meublés de tourisme non classés a vu son abattement ramené de 71 % à 30 %.
Denormandie : le Pinel de l’ancien
Le dispositif Denormandie cible l’investissement locatif dans l’immobilier ancien dégradé, dans des communes éligibles ayant signé une convention « Action Cœur de Ville » ou répondant à certains critères de vétusté.
Principe : réduction d’impôt identique à Pinel+ (12 %, 18 % ou 21 % selon la durée d’engagement), calculée sur le prix d’acquisition + travaux, dans la limite de 300 000 €. Condition : les travaux représentent au moins 25 % du coût total de l’opération.
Communes éligibles : 245 villes en 2026 (liste publiée sur le site du ministère du Logement). Les grandes métropoles sont exclues. Parmi les villes éligibles : Metz, Limoges, Béziers, Châteauroux, Vichy.
| Critère | Pinel+ | Denormandie |
|---|---|---|
| Type de bien | Neuf uniquement | Ancien avec travaux |
| Zone | A, A bis, B1 | 245 communes éligibles |
| Part travaux minimale | N/A | 25 % du coût total |
| Plafond de réduction | 300 000 € | 300 000 € |
Pour qui : un investisseur qui souhaite accéder à des prix d’acquisition plus bas (l’ancien est moins cher que le neuf en zones tendues), tout en bénéficiant d’une réduction d’impôt significative. Le rendement locatif brut est généralement supérieur à celui d’un Pinel neuf.
Limite principale : les travaux doivent impérativement être réalisés par des professionnels (pas d’auto-rénovation), et le bien doit atteindre le label BBC Rénovation ou améliorer la performance énergétique d’au moins 30 % (logement individuel) ou 20 % (logement collectif).
Malraux : la restauration du patrimoine
Le dispositif Malraux s’adresse à des investisseurs fortement imposés, prêts à s’engager dans des opérations de restauration complète de biens situés en sites patrimoniaux remarquables (SPR) ou en PVAP (plan de valorisation de l’architecture et du patrimoine).
Principe : réduction d’impôt assise sur le montant des travaux de restauration, sans plafond de 10 000 € — le dispositif échappe au plafonnement global des niches fiscales.
| Zone | Taux de réduction |
|---|---|
| Site patrimonial remarquable avec PSMV approuvé | 30 % |
| Site patrimonial remarquable avec PVAP approuvé | 22 % |
Exemple concret : 150 000 € de travaux en zone PSMV → 45 000 € de réduction d’impôt, répartie sur 3 ans maximum (1 an si les travaux sont réalisés sur une seule année fiscale).
Contraintes :
- Le bien doit être loué nu pendant 9 ans minimum
- L’Architecte des Bâtiments de France (ABF) supervise les travaux
- Pas de liberté architecturale : les matériaux et les méthodes sont encadrés
- Durée de chantier souvent longue (2 à 4 ans)
Pour qui : un contribuable avec 15 000 à 45 000 € d’impôt annuel, patrimoine existant, appétit pour l’investissement patrimonial. Le Malraux ne s’improvise pas — il se pilote avec un CGP et un programme clé en main d’un opérateur spécialisé.
Monuments Historiques : le régime sans plafond
Le régime Monuments Historiques (MH) est le plus puissant fiscalement, et le moins accessible au grand public.
Principe : les charges liées à la restauration et à l’entretien d’un bien classé ou inscrit au titre des Monuments Historiques sont déductibles des revenus globaux, sans aucun plafond. Un contribuable dans la tranche marginale à 45 % qui engage 100 000 € de travaux économise jusqu’à 45 000 € d’impôt.
Conditions d’accès :
- Le bien doit être classé Monument Historique ou inscrit à l’Inventaire Supplémentaire des Monuments Historiques (ISMH)
- Le propriétaire doit s’engager à conserver le bien pendant 15 ans minimum
- Le bien doit être ouvert au public au moins 40 jours par an (ou 50 jours en haute saison) si les charges sont déduites sans location
Pour qui : contribuables avec TMI à 41 % ou 45 %, disposant d’un capital important (ces biens coûtent rarement moins de 300 000 €) et d’un intérêt réel pour le patrimoine. Le marché est étroit, les biens rares, et les travaux complexes.
Comparatif synthétique des cinq dispositifs
| Dispositif | Type de bien | Avantage fiscal | Plafond niches | Durée d’engagement | Profil cible |
|---|---|---|---|---|---|
| Pinel+ | Neuf, zones A/A bis/B1 | Réduction 12–21 % | Oui (10 000 €) | 6, 9 ou 12 ans | TMI 30 %, IR 3 000–6 300 € |
| LMNP réel | Meublé, toute zone | Amortissement = revenus quasi-nuls | N/A | Aucune | Tous profils, rendement > 4 % |
| Denormandie | Ancien + travaux, 245 villes | Réduction 12–21 % | Oui (10 000 €) | 6, 9 ou 12 ans | TMI 30 %, budget mixte achat+travaux |
| Malraux | Restauration SPR/PVAP | Réduction 22–30 % sur travaux | Non | 9 ans (location nue) | TMI 41–45 %, IR > 10 000 € |
| Monuments Historiques | Classé/ISMH | Déduction totale des charges | Non | 15 ans | TMI 45 %, capital > 300 000 € |
Les erreurs fréquentes chez les investisseurs débutants
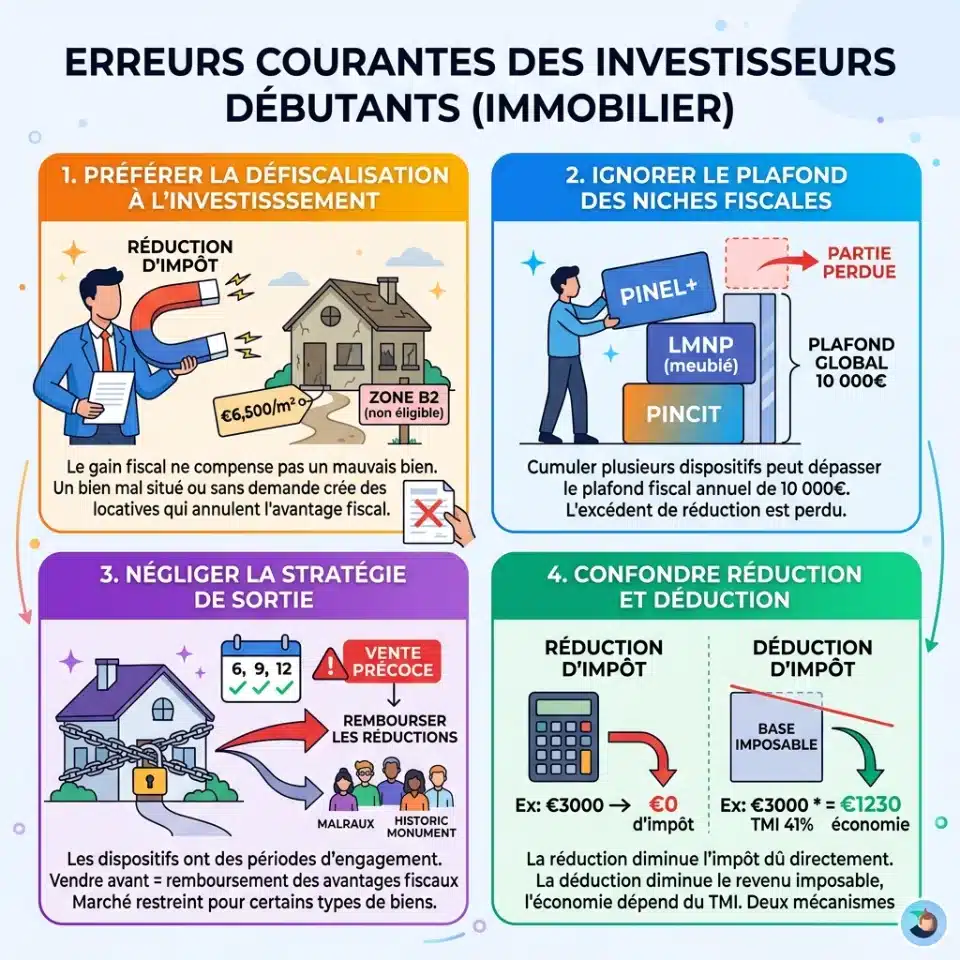
Acheter pour défiscaliser plutôt que pour investir. La réduction d’impôt ne compense pas un bien mal situé, surévalué ou peu liquide. Un logement Pinel neuf à 6 500 €/m² dans une ville B2 (non éligible) ou dans un quartier sans demande locative génère des vacances locatives qui annulent l’avantage fiscal.
Ignorer le plafonnement des niches fiscales. Un investisseur qui cumule Pinel+ et LMNP dans la même année fiscale peut se retrouver avec une réduction d’impôt partiellement perdue si le plafond de 10 000 € est dépassé.
Négliger la sortie. La plupart des dispositifs imposent une durée d’engagement. Vendre avant le terme entraîne le remboursement des réductions obtenues. La liquidité d’un bien Malraux ou Monument Historique est faible — le marché des acheteurs est étroit.
Confondre réduction et déduction. Une réduction d’impôt de 3 000 € efface 3 000 € d’impôt. Une déduction de 3 000 € réduit la base imposable — l’économie réelle dépend de la TMI (41 % × 3 000 € = 1 230 €). Ce sont deux mécanique fiscales distinctes.
Choisir son dispositif selon son profil
Profil débutant, IR < 3 000 €/an : le LMNP en régime réel est le point d’entrée naturel. Pas de plafonnement, flexibilité géographique, et la mécanique d’amortissement protège les revenus locatifs sur le long terme.
Profil intermédiaire, IR entre 3 000 et 10 000 €/an : Denormandie ou Pinel+ selon la zone géographique ciblée. Le Denormandie offre souvent de meilleurs rendements bruts grâce aux prix de l’ancien.
Profil confirmé, IR > 10 000 €/an : Malraux pour une réduction significative sur 1 à 3 ans, ou Monuments Historiques pour une déduction sans plafond sur des biens rares.
Dans tous les cas, un diagnostic fiscal préalable avec un CGP ou un expert-comptable est indispensable avant tout engagement. Les simulations commerciales des promoteurs intègrent rarement les frais annexes, la vacance locative et l’érosion de la valeur du bien.
Maîtriser les fondamentaux avant de s’engager
La défiscalisation immobilière n’est pas un raccourci fiscal — c’est un investissement patrimonial à part entière, avec ses risques, ses contraintes et ses horizons de temps propres. Les dispositifs changent à chaque loi de finances : Pinel classique a disparu fin 2024, les règles du meublé de tourisme ont été durcies en 2024, et le cadre fiscal du LMNP fait l’objet de débats récurrents au Parlement.
Avant de signer quoi que ce soit, posez deux questions simples à votre conseiller : « Quel est le rendement net-net après impôts et charges sur 10 ans si le bien reste vacant 3 mois par an ? » et « Quelle est la valeur de revente estimée à la fin de l’engagement ? ». Les réponses à ces deux questions valent mieux que n’importe quelle brochure de défiscalisation.

