AL’in Action Logement : le guide complet pour investir dans le logement intermédiaire
L’investissement immobilier reste une valeur refuge pour de nombreux ménages. Toutefois, l’accès au logement et la sécurisation des revenus locatifs deviennent plus complexes dans les zones tendues. C’est précisément dans ce contexte que AL’in s’impose comme une solution structurante. La plateforme AL’in action logement centralise l’accès aux logements sociaux et intermédiaires destinés aux salariés du secteur privé, tout en apportant de la visibilité aux investisseurs.
Dès les premiers mois d’utilisation, AL’in a profondément modifié les pratiques. Plus de 1 million de demandes de logements sont désormais traitées via cette interface digitale. Cette centralisation réduit les délais, améliore la transparence et sécurise les parcours locatifs. Pour un investisseur immobilier, cette évolution change la donne : moins de vacance locative, des profils de locataires plus stables et un cadre réglementaire clair.
Ainsi, AL’in répond à une problématique centrale : comment investir dans le logement intermédiaire tout en maîtrisant les risques. La réponse est immédiate. Le dispositif structure l’offre, encadre les loyers et cible une population solvable. Cette combinaison explique pourquoi AL’in devient un levier stratégique dans de nombreuses stratégies patrimoniales.
Comprendre AL’in et le logement intermédiaire Action Logement
Le terme AL’in désigne la plateforme numérique développée par Action Logement. Elle a pour objectif de regrouper l’ensemble des offres de logements sociaux et intermédiaires sur un portail unique. Cette approche simplifie considérablement les démarches pour les locataires comme pour les bailleurs.
Le logement intermédiaire occupe une place spécifique. Il s’adresse aux ménages dont les revenus sont trop élevés pour le logement social classique, mais insuffisants pour le marché privé dans les grandes métropoles. Les loyers pratiqués via AL’in sont en moyenne inférieurs de 10 à 20 % aux loyers du marché libre.
- Logements situés en zones tendues
- Loyers plafonnés selon la zone
- Locataires sous conditions de ressources
- Résidence principale obligatoire
Un cas concret illustre ce positionnement. À Toulouse, un T3 de 65 m² proposé à 780 € via AL’in se loue à plus de 950 € sur le marché privé. Pourtant, le taux d’occupation dépasse 97 %. Cette stabilité compense largement l’écart de loyer.
| Type de logement | Loyer marché | Loyer AL’in |
|---|---|---|
| T2 zone A | 820 € | 700 € |
| T3 zone A | 980 € | 780 € |
Conseil pratique : cibler les zones où l’écart entre loyer privé et loyer intermédiaire reste modéré afin de préserver la rentabilité.
Fonctionnement détaillé de la plateforme AL’in action logement
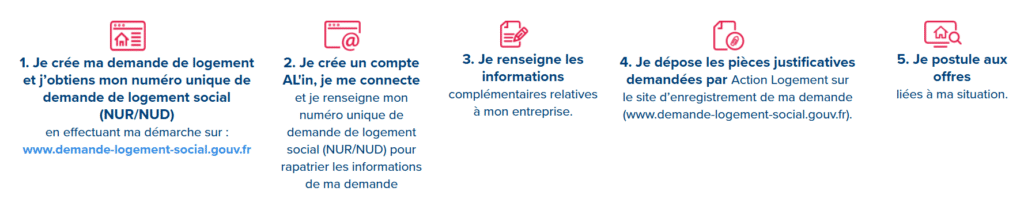
La plateforme AL’in fonctionne comme un guichet unique digital. Après création du compte et obtention du numéro unique d’enregistrement, le candidat accède à un tableau de bord personnalisé. Seuls les logements correspondant à son profil lui sont proposés.
Un algorithme de scoring classe les candidatures selon plusieurs critères. La situation professionnelle, la composition du foyer, l’ancienneté de la demande et la distance domicile travail influencent fortement la visibilité du dossier. Ce système améliore l’équité et réduit les candidatures non pertinentes.
- Dossier 100 % dématérialisé
- Mise à jour des pièces en temps réel
- Alertes personnalisées
- Suivi transparent des candidatures
Par exemple, un salarié en mobilité professionnelle peut voir son dossier priorisé. Dans certains cas, l’attribution intervient en moins de six semaines. Cette rapidité réduit la vacance locative pour le bailleur.
| Étape | Délai moyen |
|---|---|
| Création du compte | 48 heures |
| Validation du dossier | 1 à 2 semaines |
| Attribution | 3 à 6 semaines |
Conseil d’expert : un dossier incomplet fait perdre jusqu’à 30 % de chances d’attribution. L’anticipation administrative reste déterminante.
Avantages financiers et patrimoniaux d’un investissement avec AL’in
Investir dans un logement éligible AL’in présente plusieurs avantages financiers. Le premier concerne la stabilité des revenus. Les locataires ciblés sont majoritairement des salariés en CDI. Le taux d’impayés observé reste inférieur à 1,5 %.
Ensuite, la vacance locative est fortement réduite. Dans les zones tendues, la demande dépasse largement l’offre. Même avec des loyers plafonnés, les biens trouvent rapidement preneur. Cette continuité sécurise la trésorerie.
- Revenus locatifs réguliers
- Faible rotation des locataires
- Moins de frais de remise en location
- Valorisation progressive du bien
Un exemple chiffré permet de mesurer l’impact. Un appartement acheté 210 000 € génère un rendement net de 3,7 % avec AL’in. Sur le marché privé, le rendement brut serait supérieur, mais la vacance et les impayés réduiraient le résultat final.
| Indicateur | Marché privé | AL’in |
|---|---|---|
| Vacance locative | 8 % | 3 % |
| Impayés | 3 % | 1 % |
| Rendement net | 3,2 % | 3,7 % |
Conseil pratique : intégrer AL’in dans une stratégie patrimoniale long terme renforce la résilience du portefeuille.
Conditions d’éligibilité et contraintes du dispositif AL’in
Cependant, AL’in impose un cadre strict. L’éligibilité repose d’abord sur la localisation du logement. Les zones A, A bis et B1 concentrent la majorité des programmes. Ces territoires correspondent aux bassins d’emploi les plus dynamiques.
Les locataires doivent également respecter des plafonds de ressources. Ces seuils varient selon la composition du foyer et la zone géographique. Cette règle garantit la vocation sociale du dispositif et sécurise la solvabilité.
- Plafonds de ressources à respecter
- Location nue uniquement
- Résidence principale obligatoire
- Engagement locatif long
Un couple avec un enfant en zone A ne doit pas dépasser environ 62 000 € de revenus annuels. Un dépassement, même léger, entraîne l’exclusion du dispositif.
| Zone | Plafond couple avec enfant |
|---|---|
| A bis | 66 500 € |
| A | 62 000 € |
| B1 | 50 000 € |
Erreur courante : négliger la vérification annuelle des ressources. Solution : intégrer une clause de suivi administratif dès la mise en location.
Intégrer AL’in dans une stratégie d’investissement immobilier durable
Pour exploiter pleinement le potentiel de AL’in, une stratégie structurée s’impose. Le choix de l’emplacement reste déterminant. Les logements proches des transports, des pôles d’emploi et des services attirent durablement les locataires.
Ensuite, la qualité du bien influence directement la performance. Les programmes respectant les normes RE2020 et NF Habitat réduisent les charges et améliorent la valeur à la revente.
- Étudier les projets urbains à cinq ans
- Privilégier les zones d’emploi dynamiques
- Anticiper la revente dès l’achat
- Mutualiser les risques via plusieurs biens
Un investisseur ayant diversifié trois logements AL’in dans différentes métropoles a réduit son risque global tout en maintenant un rendement moyen de 3,6 %. Cette approche lisse les cycles immobiliers.
Conseil d’expert : prévoir une réserve de trésorerie équivalente à 5 % du prix d’acquisition sécurise le projet.
Limites risques et erreurs courantes liées à AL’in
Malgré ses atouts, AL’in présente certaines limites. Les délais d’attribution peuvent s’allonger dans les zones très tendues. Dans certains cas, plusieurs mois sont nécessaires avant la sélection finale.
Par ailleurs, la dépendance au numérique peut constituer un frein. Une mauvaise maîtrise de la plateforme entraîne des erreurs de candidature ou des dossiers incomplets.
- Délais variables selon les zones
- Complexité administrative initiale
- Contraintes de revente anticipée
- Engagement long terme
Un exemple concret montre un retard de trois mois dû à des pièces manquantes. La solution consiste à mettre en place un suivi rigoureux dès le départ.
| Erreur | Solution |
|---|---|
| Dossier incomplet | Checklist documentaire |
| Mauvais emplacement | Étude de marché |
| Sous-estimation durée | Planification long terme |
Normes citées : RE2020, BBC, NF Habitat. Ces standards renforcent la qualité et la pérennité des biens.
Perspectives et évolution du marché immobilier avec AL’in
Le marché du logement intermédiaire poursuit sa croissance. Les projections estiment une hausse annuelle de 4 % des besoins dans les grandes agglomérations. Cette dynamique soutient la pertinence de AL’in sur le long terme.
La plateforme évolue également. De nouvelles fonctionnalités améliorent la transparence et l’expérience utilisateur. Les investisseurs bénéficient indirectement de ces avancées par une meilleure fluidité locative.
- Demande structurelle soutenue
- Soutien institutionnel constant
- Valorisation des biens performants énergétiquement
Un programme livré en 2024 affiche déjà 92 % de taux de réservation avant livraison. Ce chiffre confirme l’attractivité du dispositif.
| Indicateur | Projection |
|---|---|
| Demande locative | +18 % |
| Valeur verte | +10 % |
Conseil pratique : anticiper les futures normes environnementales renforce la valeur patrimoniale.
Construire une stratégie patrimoniale sécurisée grâce à AL’in
S’engager avec AL’in revient à adopter une vision long terme. Le dispositif combine stabilité locative, utilité sociale et performance maîtrisée. Cette approche séduit les investisseurs recherchant cohérence et sérénité.
Les points clés se dégagent clairement. AL’in réduit la vacance, sécurise les loyers et valorise le capital. En intégrant ce levier dans une stratégie globale, l’investisseur renforce la solidité de son patrimoine.
Pour aller plus loin, une analyse personnalisée permet d’optimiser chaque projet AL’in. Avancer avec méthode transforme l’investissement en trajectoire durable. La réussite patrimoniale commence par des choix structurés et assumés.