
Défiscalisation immobilière : comment réduire vos impôts ?
La défiscalisation immobilière est une stratégie prisée par les investisseurs souhaitant réduire leur impôt sur le revenu tout en se constituant un patrimoine immobilier. En 2025, plusieurs dispositifs fiscaux permettent de bénéficier d’avantages fiscaux significatifs, que ce soit dans l’immobilier neuf ou ancien. Ce guide vous présente les principales lois en vigueur, leurs conditions d’éligibilité, ainsi que des conseils pour optimiser votre investissement locatif.
1. Comprendre la défiscalisation immobilière
La défiscalisation immobilière consiste à investir dans un bien immobilier afin de bénéficier de réductions d’impôts, sous certaines conditions. Ces dispositifs visent à encourager la construction ou la rénovation de logements dans des zones spécifiques, souvent en tension locative ou nécessitant une revitalisation urbaine.
Les avantages fiscaux varient en fonction du dispositif choisi, de la nature du bien (neuf ou ancien), de sa localisation (zone tendue, zone de revitalisation), et de l’engagement locatif pris par l’investisseur.
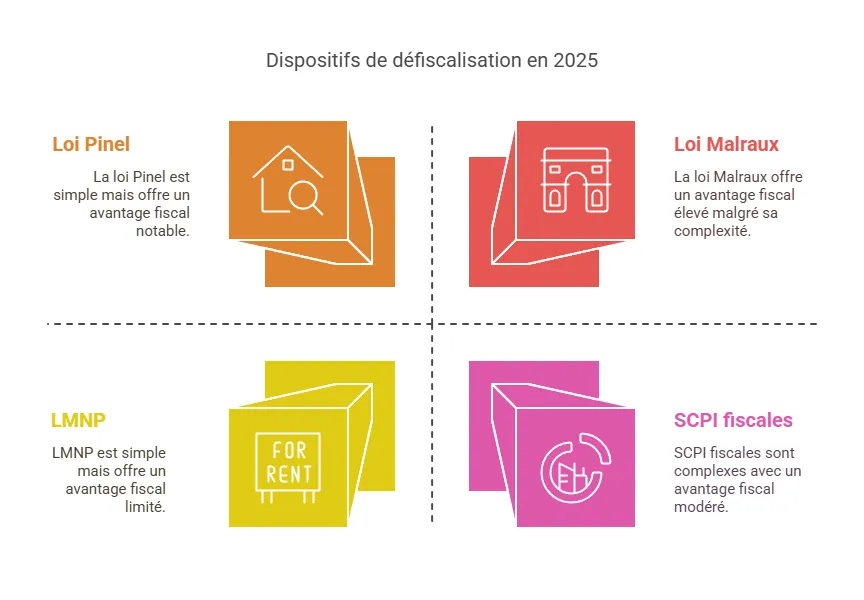
2. Les principaux dispositifs de défiscalisation en 2025
Loi Pinel et Pinel Plus
La loi Pinel permet une réduction d’impôt sur le revenu pour l’achat d’un logement neuf destiné à la location. En 2025, les taux de réduction sont de 9 %, 12 % ou 14 % pour des engagements locatifs de 6, 9 ou 12 ans respectivement. Le dispositif Pinel Plus offre des taux bonifiés de 12 %, 18 % et 21 % pour des logements respectant des critères environnementaux et de qualité supplémentaires. Le montant total investi est plafonné à 300 000 € par an et 5 500 € par m² de surface habitable.
Loi Denormandie
Destinée à la rénovation de logements anciens situés dans des centres-villes dégradés, la loi Denormandie offre une réduction d’impôt similaire à celle de la loi Pinel, jusqu’à 21 % du montant de l’investissement. Les conditions incluent la réalisation de travaux représentant au moins 25 % du coût total de l’opération et le respect de plafonds de loyers et de ressources des locataires.
Loi Malraux
La loi Malraux s’adresse aux investisseurs souhaitant restaurer des biens immobiliers situés dans des secteurs sauvegardés ou des zones de protection du patrimoine architectural. Elle permet une réduction d’impôt de 22 % à 30 % du montant des travaux, dans la limite de 400 000 € sur 4 ans. Contrairement à d’autres dispositifs, il n’y a pas de plafonds de loyers ou de ressources pour les locataires.
Location Meublée Non Professionnelle (LMNP)
Le statut LMNP permet de louer un bien meublé tout en bénéficiant d’un régime fiscal avantageux. Les revenus locatifs sont imposés dans la catégorie des Bénéfices Industriels et Commerciaux (BIC), avec la possibilité de déduire les charges et d’amortir le bien, réduisant ainsi l’imposition. En 2025, des modifications sont envisagées concernant l’amortissement lors de la revente du bien.
Déficit foncier
Le mécanisme du déficit foncier permet de déduire les charges et travaux d’entretien ou de réparation d’un bien immobilier loué nu des revenus fonciers, voire du revenu global dans certaines limites. Cela peut entraîner une réduction significative de l’impôt sur le revenu, notamment pour les investisseurs dans l’ancien nécessitant des rénovations.
Loi Censi-Bouvard
Bien que le dispositif Censi-Bouvard ait pris fin en 2022, les investissements réalisés avant cette date continuent de bénéficier d’une réduction d’impôt de 11 % du montant de l’investissement sur 9 ans, applicable aux résidences de services (étudiantes, seniors, EHPAD).
SCPI fiscales
Les Sociétés Civiles de Placement Immobilier (SCPI) fiscales permettent d’investir dans l’immobilier locatif via des parts de sociétés, tout en bénéficiant des avantages fiscaux des dispositifs Pinel, Malraux ou déficit foncier, selon la stratégie de la SCPI. Elles offrent une mutualisation des risques et une gestion déléguée.
3. Comparatif des dispositifs de défiscalisation
| Dispositif | Type de bien | Réduction d’impôt | Durée d’engagement | Plafonds de loyers et ressources | Conditions spécifiques |
|---|---|---|---|---|---|
| Loi Pinel | Neuf | 9 % à 21 % | 6, 9 ou 12 ans | Oui | Zones éligibles |
| Loi Denormandie | Ancien avec travaux | Jusqu’à 21 % | 6, 9 ou 12 ans | Oui | Travaux ≥ 25 % coût total |
| Loi Malraux | Ancien à restaurer | 22 % à 30 % | 9 ans minimum | Non | Zones patrimoniales |
| LMNP | Meublé (neuf ou ancien) | Variable | Libre | Non | Amortissement possible |
| Déficit foncier | Ancien à rénover | Variable | Libre | Non | Charges déductibles |
| SCPI fiscales | Divers | Selon dispositif | Selon dispositif | Selon dispositif | Gestion déléguée |
4. Avantages et inconvénients de la défiscalisation immobilière
Avantages
- Réduction d’impôt : Les dispositifs permettent de diminuer significativement l’impôt sur le revenu.
- Constitution de patrimoine : Investir dans l’immobilier permet de se constituer un patrimoine durable.
- Revenus complémentaires : Les loyers perçus offrent des revenus réguliers.
- Diversification : La variété des dispositifs permet d’adapter l’investissement à son profil.
Inconvénients
- Engagement locatif : La durée minimale de location peut limiter la flexibilité.
- Contraintes réglementaires : Respect des plafonds de loyers, de ressources, et des normes de rénovation.
- Risques locatifs : Vacance locative, impayés, ou dégradation du bien.
- Complexité : Nécessité de bien comprendre les dispositifs et leurs implications fiscales.
5. Cas pratiques et simulations
Exemple 1 : Investissement en loi Pinel
Un couple investit 250 000 € dans un appartement neuf en zone B1, avec un engagement locatif de 9 ans. Ils bénéficient d’une réduction d’impôt de 12 %, soit 30 000 € répartis sur 9 ans (3 333 € par an).
Exemple 2 : Investissement en loi Denormandie
Un investisseur acquiert un bien ancien à 150 000 € et réalise 50 000 € de travaux, soit un coût total de 200 000 €. Avec un engagement de 12 ans, il obtient une réduction d’impôt de 21 %, soit 42 000 € sur 12 ans (3 500 € par an).
Exemple 3 : Investissement en LMNP
Un propriétaire loue un appartement meublé générant 10 000 € de loyers annuels. Avec des charges de 2 000 € et un amortissement de 8 000 €, le revenu imposable est nul, entraînant une exonération d’impôt sur ces revenus locatifs.
6. Conseils pour réussir son investissement défiscalisant
- Choisir le bon dispositif : Sélectionnez le dispositif adapté à votre profil fiscal et patrimonial.
- Analyser la localisation : Privilégiez les zones avec une demande locative forte (zones tendues).
- Évaluer la rentabilité locative : Assurez-vous que les loyers couvrent les charges et le financement.
- Vérifier les conditions d’éligibilité : Respectez les plafonds de loyers, de ressources, et les normes de rénovation.
- Se faire accompagner : Consultez des professionnels pour optimiser votre stratégie de défiscalisation.
7. Questions fréquentes (FAQ)
Peut-on cumuler plusieurs dispositifs de défiscalisation ?
Oui, mais sous certaines conditions et dans la limite des plafonds de niches fiscales.
Comment déclarer un investissement défiscalisant aux impôts ?
La déclaration se fait via le formulaire 2044 ou 2044 SPE, selon le régime choisi.
Quels sont les risques de la défiscalisation immobilière ?
Les principaux risques incluent la vacance locative, la baisse des loyers, ou encore des travaux imprévus.
Défiscalisation immobilière ou financière : que choisir ?
Cela dépend de votre profil d’investisseur, de vos objectifs patrimoniaux et de votre appétence au risque.

